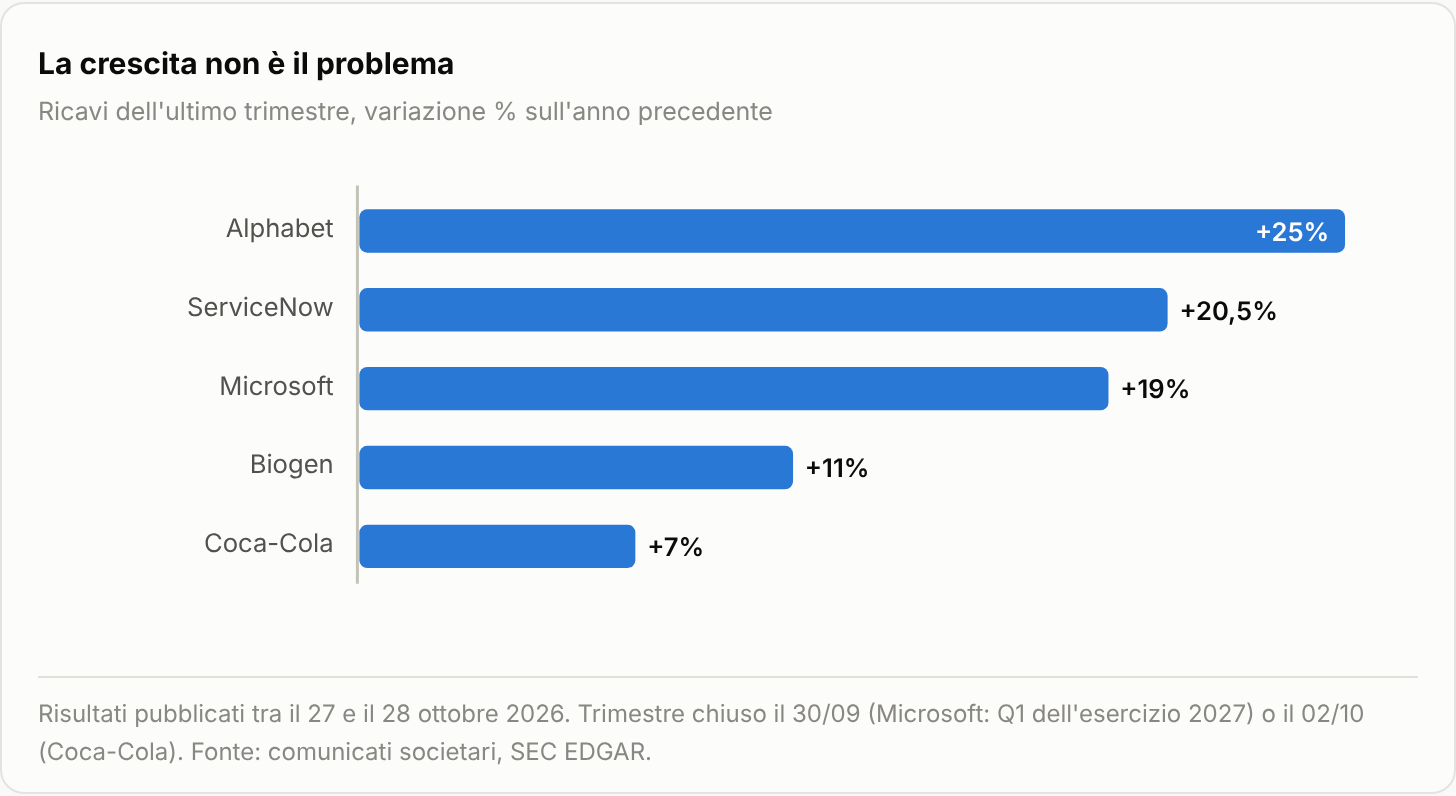
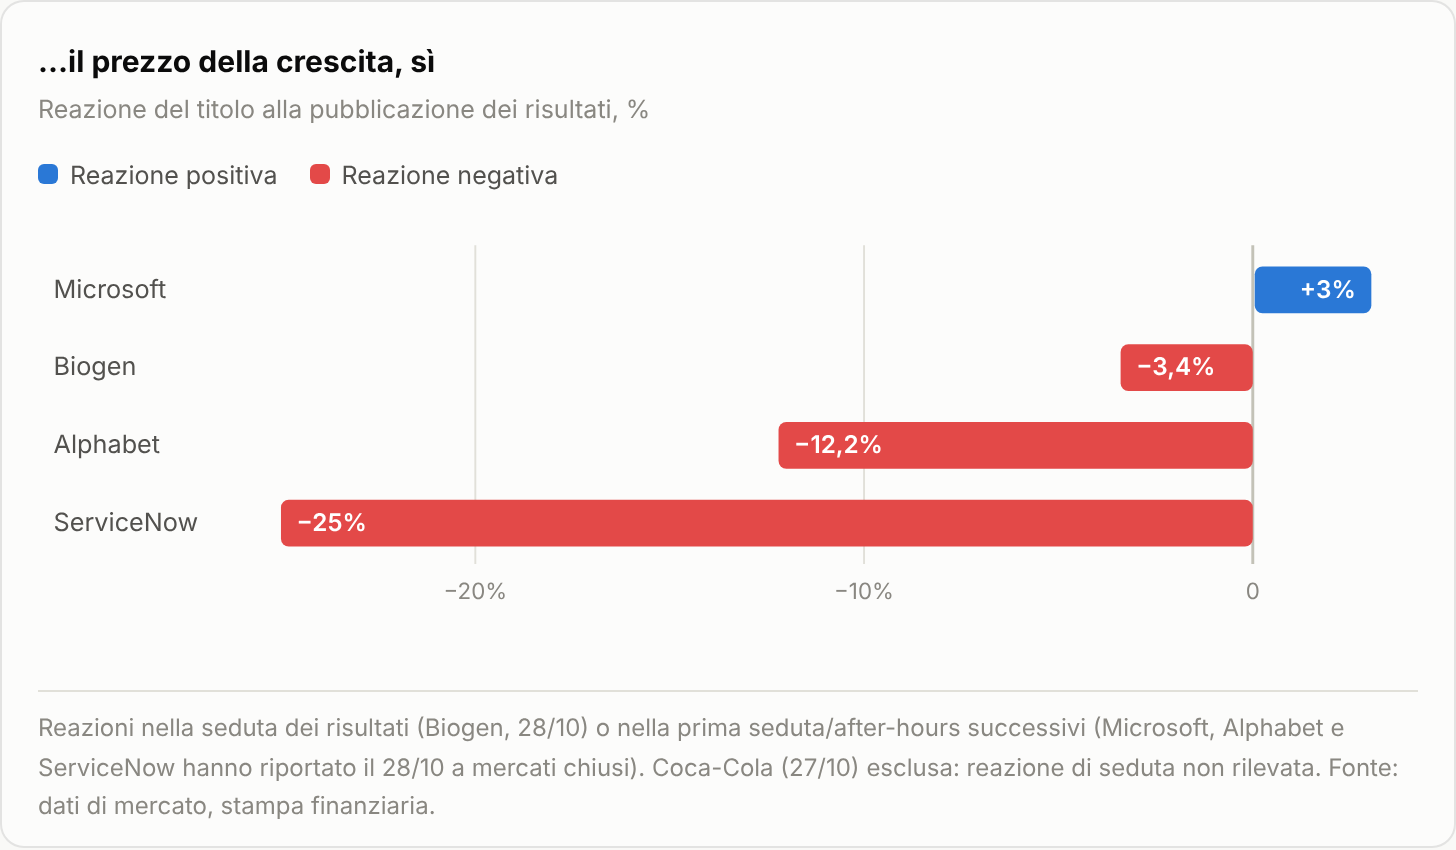
C'è una domanda che attraversa tutte le trimestrali di questa settimana, dai 127 miliardi di ricavi di Alphabet ai 2,8 di Biogen: quanto vale la crescita, quando per comprarla servono investimenti mai visti prima? Il mercato ha dato risposte brutali e apparentemente contraddittorie: ha punito Alphabet nonostante il miglior trimestre di crescita dal 2021, ha premiato Microsoft per gli stessi identici capex, ha raso al suolo ServiceNow per 250 punti base di decelerazione su una metrica contabile. In mezzo, le storie più tradizionali — Coca-Cola e Biogen — hanno ricordato che esiste ancora un mercato fatto di margini, guidance ed esecuzione.
Il tutto mentre la Federal Reserve, mercoledì sera, lasciava i tassi fermi al 3,75-4,00% con un voto 10-2 e un dettaglio che non passa inosservato: i due dissensi — Lisa Cook e Beth Hammack — chiedevano un rialzo, non un taglio. Con un comunicato che definisce l'inflazione «ancora elevata» e l'economia «in espansione a ritmo sostenuto», il messaggio per i mercati è chiaro: il costo del capitale non scenderà presto, e i multipli dovranno guadagnarselo con gli utili.
Alphabet: il miglior trimestre di sempre, pagato a caro prezzo
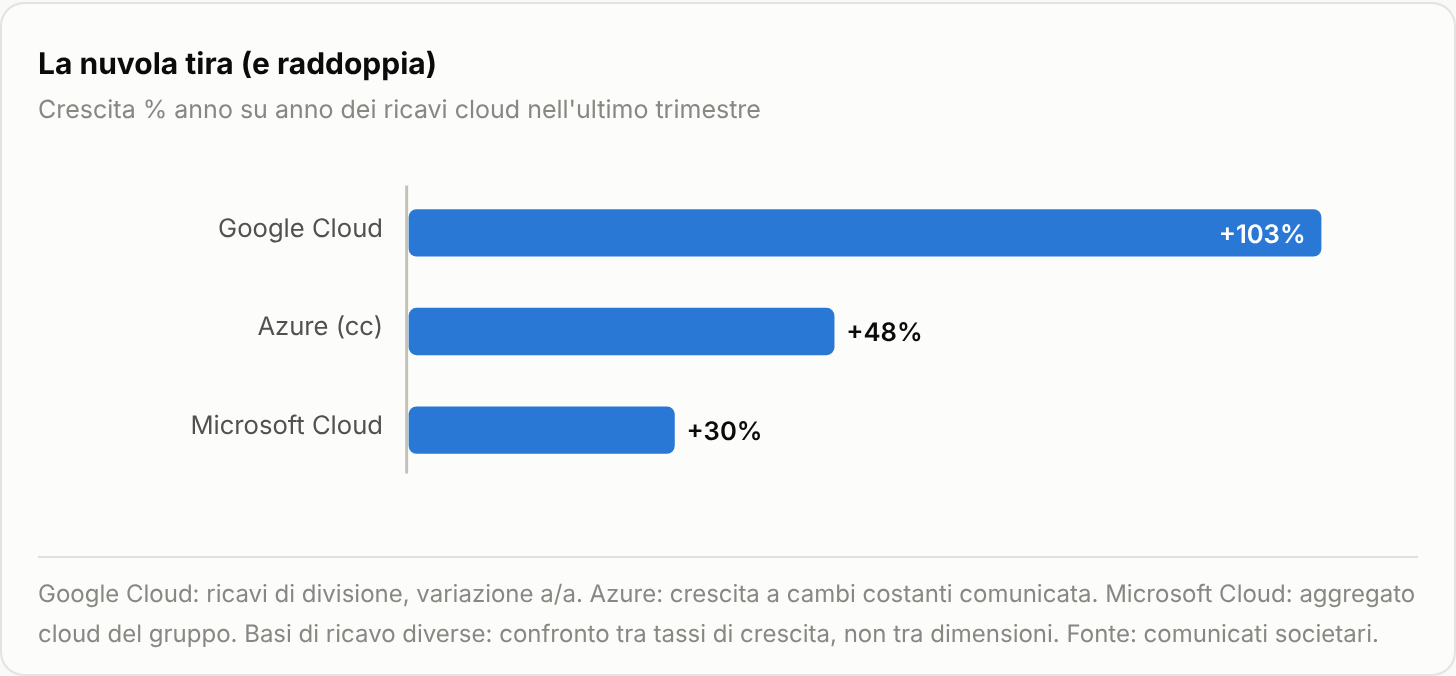
Sulla carta è un trimestre da manuale: ricavi a 127,6 miliardi di dollari, +25% — la crescita più alta degli ultimi anni — con la Search a +12% (e un tasso di crescita delle query «ai massimi degli ultimi cinque anni», parola di Sundar Pichai), YouTube a +9% e soprattutto Google Cloud che raddoppia: +103% a 30,7 miliardi, con il margine operativo della divisione balzato dal 23,7% al 36,2%. Il gruppo viaggia ormai su un run-rate di 500 miliardi di dollari l'anno e l'app Gemini ha toccato il miliardo di utenti.
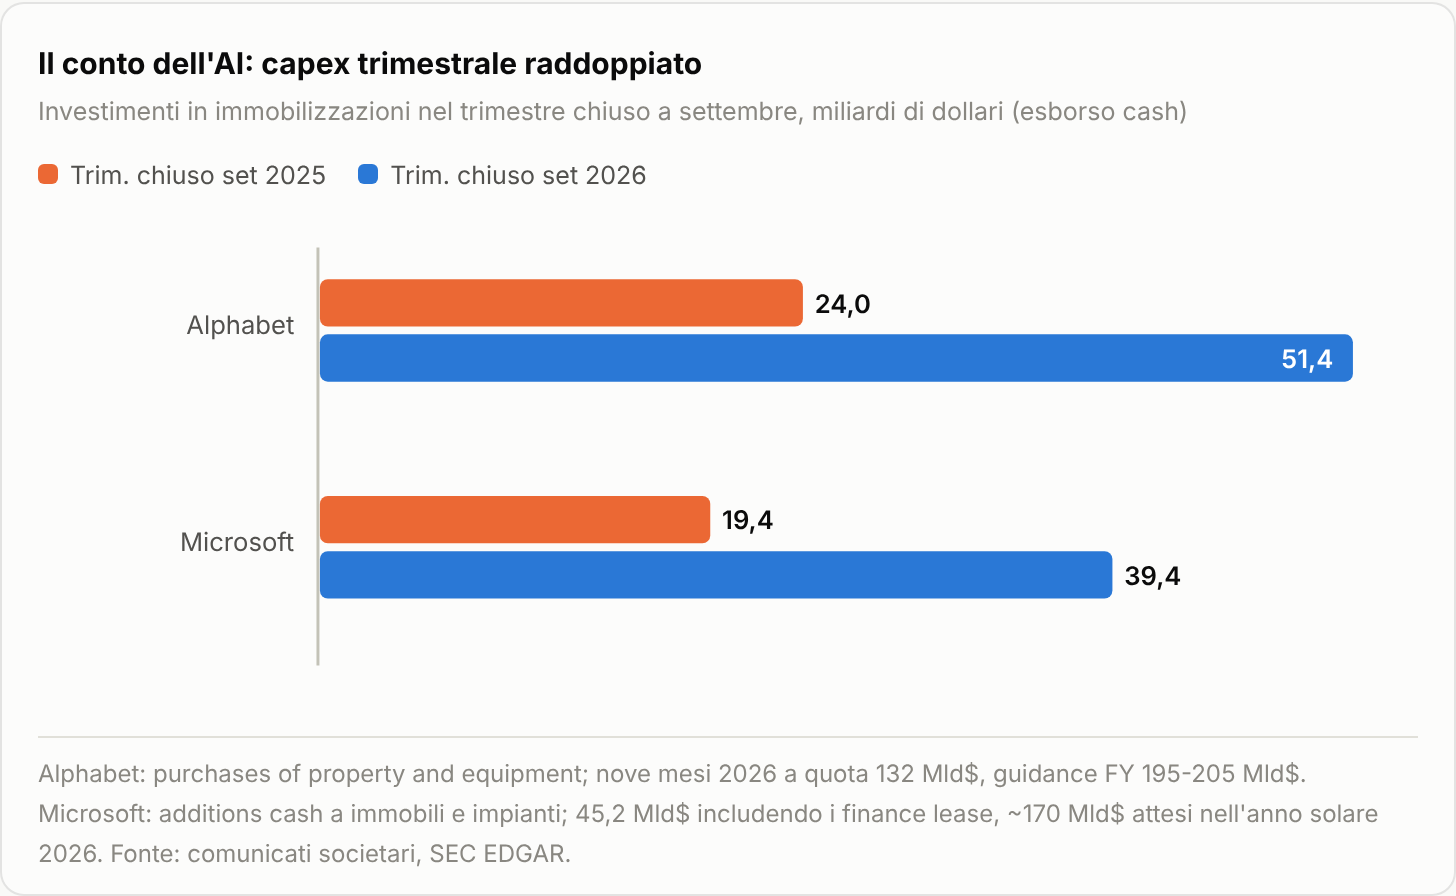
E allora perché il titolo ha aperto il 29 ottobre in calo di oltre il 12%? Tre numeri, tutti sotto la riga dei ricavi. Primo: l'EPS GAAP di 2,12 dollari, in calo del 26% e ben sotto il consenso di 3,01 — zavorrato da una perdita contabile di 8,7 miliardi sulle partecipazioni (il mark-to-market della quota SpaceX, −0,55 dollari per azione), speculare alle plusvalenze che avevano gonfiato il secondo trimestre. Secondo: il capex, 51,4 miliardi in un solo trimestre (+114%), che per la prima volta ha spinto il free cash flow trimestrale in territorio negativo (−9,1 miliardi); la guidance 2026 resta a 195-205 miliardi, con il 2027 annunciato «in aumento significativo». Terzo, il più indigesto per gli azionisti: i buyback si sono fermati a zero — un anno fa erano 11,5 miliardi a trimestre — mentre la società emetteva azioni per 12,4 miliardi e debito per quasi 29, portando il debito a lungo termine da 46 a 125 miliardi in dieci mesi.
La lettura è quasi filosofica: Alphabet sta smettendo di essere una macchina da cassa per diventare un investitore a leva sull'infrastruttura AI. La crescita c'è, e i TPU (per cui Pichai si attende «la gran parte dei ricavi» nel 2027, con un accordo con OpenAI riportato dalla stampa) potrebbero diventare il secondo motore di monetizzazione. Ma nel frattempo il mercato ha fatto quello che fa sempre quando saltano i punti di riferimento: ha tolto il beneficio del dubbio.
Microsoft: gli stessi capex, l'altra faccia della medaglia
Che il problema non siano gli investimenti in sé lo dimostra Microsoft, che di miliardi nel trimestre ne ha spesi 45 (e ne promette oltre 50 nel prossimo, dentro un piano da circa 170 per l'anno solare) ed è stata premiata con un +3% abbondante nell'after-hours. La differenza la fa il conto economico: ricavi a 92,3 miliardi, +19% e sopra le attese, utile operativo a +21% con un margine record del 49,8% — in salita, nonostante il ciclo di investimenti più pesante della storia dell'azienda.
Il motore è sempre lui: Azure, +48% a cambi costanti, sopra le attese e con una guidance che indica addirittura accelerazione al 49-50% nel trimestre in corso. La Microsoft Cloud nel suo complesso vale ormai 63,9 miliardi a trimestre (+30%), e il portafoglio ordini commerciale (RPO) è salito del 73% a 677 miliardi di dollari. Curiosità contabile che dice molto del 2026: l'investimento in OpenAI, che un anno fa toglieva 3,1 miliardi dall'utile, questo trimestre ne ha aggiunti 207 milioni — e il filing rivela circa 10 miliardi di ricavi trimestrali da accordi commerciali con la società di Sam Altman, quasi l'11% del totale.
I nei non mancano: il free cash flow è sceso del 27% (18,6 miliardi, margine dal 33% al 20%), il Windows OEM arretra del 22%, e quella concentrazione su un singolo cliente-partner a leva è un rischio che prima o poi il mercato vorrà prezzare. Ma finché la crescita accelera coi margini al 50%, il mercato ha deciso da che parte stare.
ServiceNow: anatomia di un −25%
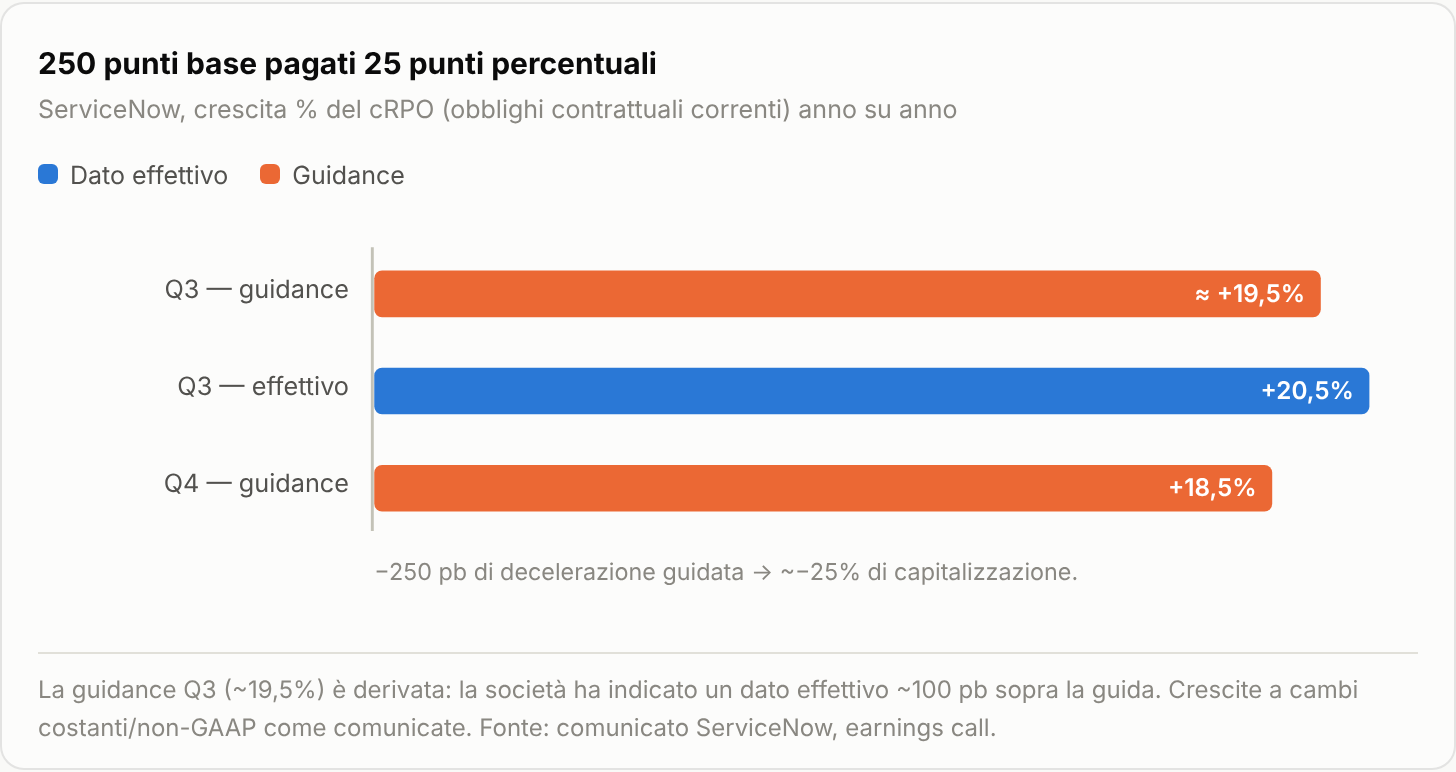
Il paradosso della settimana. ServiceNow ha battuto le attese su ricavi (4,1 miliardi, +20,5%) e su cRPO — gli obblighi contrattuali correnti, la metrica di domanda futura più osservata del software — cresciuti del 20,5%, circa 100 punti base sopra la guidance. Ha perfino alzato i target annuali su ricavi, margini (31,5% operativo non-GAAP) e free cash flow (margine al 36%), e raddoppiato in un anno l'obiettivo di nuovo contratto annuo legato all'AI, ora ad almeno 1,7 miliardi (+65% la crescita nel trimestre). Risultato: −17% nell'after-hours, circa −25% il giorno dopo.
Due le micce. L'utile non-GAAP di 1,00 dollari ha mancato di due centesimi il consenso — peccato veniale. Quella grave, agli occhi del mercato, è la guidance sul cRPO del quarto trimestre: +18,5%, una decelerazione di circa 250 punti base che il CFO ha attribuito a rinnovi anticipati, mix on-premise e code contabili («il cRPO è una metrica molto sfumata»). Quando un titolo tratta a multipli da crescita perpetua, 250 punti base di dubbio valgono un quarto della capitalizzazione: è la fotografia più nitida del nervosismo con cui il mercato guarda oggi il software, stretto tra la promessa dell'AI agentica e il timore che proprio quella ne eroda il modello a consumo di licenze. Nota per chi guarda i numeri GAAP: l'utile contabile (0,27 dollari) è depresso dall'acquisizione di Armis da 7,75 miliardi — ammortamenti, oneri di integrazione e interessi sul debito emesso per finanziarla — non dal business.
Coca-Cola: la noia che paga
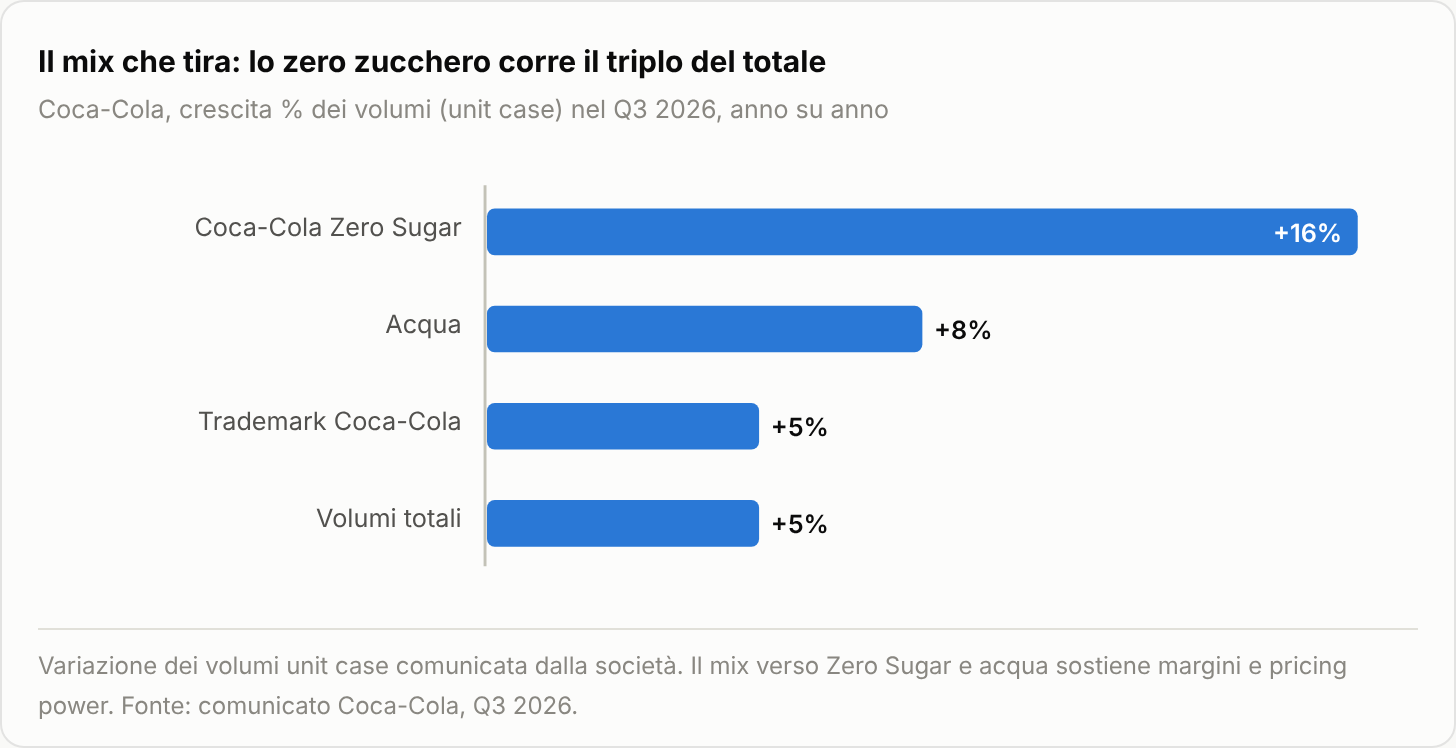
Mentre la tecnologia ballava, Coca-Cola ha fatto quello che fa da 140 anni, ma meglio del solito: ricavi a 13,4 miliardi, +7% organico con volumi a +5% — trainati da India, Cina, Messico e Brasile — e un mix prodotto da manuale, con Coca-Cola Zero Sugar a +16% e l'acqua a +8%. I margini operativi sono saliti di oltre un punto (33,4% quello contabile) e l'utile per azione comparabile è cresciuto dell'11% a 0,91 dollari.
Soprattutto, Atlanta ha alzato la guidance per la seconda volta nell'anno: crescita organica «almeno al 5%», EPS comparabile «almeno +11%» (da +9/10%) e free cash flow ad «almeno 13 miliardi». In agenda restano due partite che faranno il 2027: la cessione dell'imbottigliatore africano CCBA, attesa in chiusura entro fine anno — che toglierà circa 8 punti di ricavi ottici l'anno prossimo, restituendoli in margini e ritorni sul capitale — e la sentenza d'appello sul contenzioso fiscale con l'IRS, che il CFO attende «nei prossimi mesi». Un dossier da potenziali miliardi che il mercato, per ora, preferisce non prezzare.
Biogen: il trimestre con due facce (e un verdetto a dicembre)
Chi si fosse fermato alla prima riga del conto economico GAAP — una perdita di 14 centesimi per azione — avrebbe capito esattamente il contrario di quello che è successo. Il trimestre di Biogen è stato forte: ricavi +11% a 2,8 miliardi (6 punti sopra il consenso), utile rettificato di 2,62 dollari contro gli 1,98 attesi, e il low-end della guidance annuale ritoccato all'insù. Il rosso contabile è l'effetto meccanico della trasformazione in corso: ammortamenti e rivalutazioni di magazzino dell'acquisizione Apellis, 284 milioni di oneri di ricerca in-process per l'operazione RayThera, ristrutturazioni.
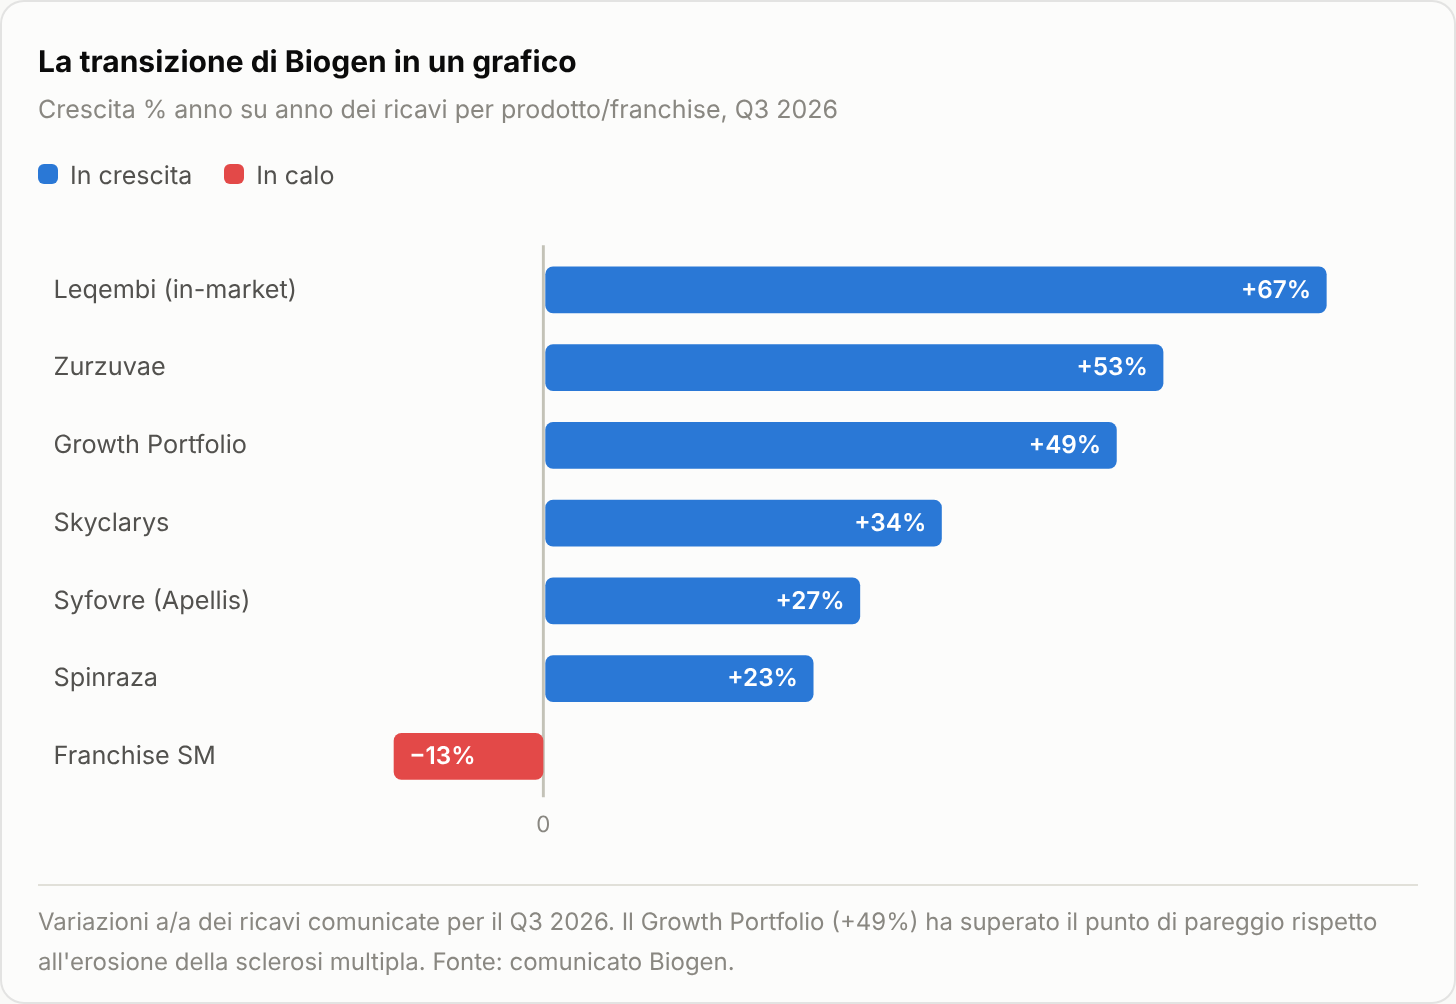
La sostanza è che la transizione oltre la vecchia franchise della sclerosi multipla (−13% nel trimestre, come da copione) sta funzionando: il portafoglio di crescita vale ormai il 63% dei ricavi farmaceutici core ed è salito del 49%, con l'anti-Alzheimer Leqembi a +67%, Skyclarys a +34%, Zurzuvae a +53% e i prodotti Apellis già in doppia cifra. Il vero spartiacque è però sul calendario: a inizio dicembre arrivano i dati di Fase 3 del litifilimab nel lupus — un evento binario che può ridisegnare, in una direzione o nell'altra, il profilo della società nei prossimi cinque anni.
Il quadro d'insieme
Società | Ricavi (Δ a/a) | EPS vs attese | Reazione | In una riga |
|---|---|---|---|---|
Alphabet | 127,6 Mld$ (+25%) | Sotto (GAAP, one-off) | ≈ −12% | Crescita record, ma FCF negativo e buyback a zero: il capex spaventa |
Microsoft | 92,3 Mld$ (+19%) | Sopra | ≈ +3% | Azure accelera, margini record: il capex qui non fa paura |
ServiceNow | 4,1 Mld$ (+20,5%) | −2% (non-GAAP) | ≈ −25% | Trimestre sopra le attese, guidance cRPO sotto: punizione esemplare |
Coca-Cola | 13,4 Mld$ (+7%) | Sopra | 1,80% | Organico +7%, guidance alzata due volte nell'anno |
Biogen | 2,8 Mld$ (+11%) | Sopra (+32% non-GAAP) | ≈ −3,4% | GAAP in rosso per le acquisizioni, business in accelerazione |
Reazioni: prima seduta o after-hours dopo i risultati.
Il filo conduttore
La settimana consegna una regola semplice: il mercato non sta vendendo l'AI, sta vendendo chi non riesce (ancora) a dimostrare di farsela pagare. Microsoft investe quanto Alphabet ma mostra margini in espansione e un cloud che accelera: premiata. Alphabet cresce più di tutti ma brucia cassa e sospende i buyback: punita. ServiceNow monetizza l'AI meglio di quasi chiunque nel software, ma basta una metrica contrattuale in decelerazione per cancellare un quarto del valore. Con una Fed ferma — e con due membri che spingono addirittura per alzare i tassi — il multiplo non è più un diritto acquisito: va guadagnato ogni trimestre, in contanti.
La lezione della settimana è doppia. La prima: dentro la parola «tech» convivono ormai profili di rischio opposti, e i movimenti del 28-29 ottobre lo hanno certificato con una dispersione di 28 punti percentuali tra il migliore e il peggiore. La seconda: lontano dai riflettori dell'AI, la stagione sta regalando storie di qualità operativa — dalla guidance alzata (due volte) di Coca-Cola alla transizione di Biogen — che il mercato guarda con molta meno indulgenza di un tempo, ma anche con molta meno euforia. Ed è spesso lì, nella terra di mezzo tra entusiasmo e disinteresse, che si costruiscono i rendimenti dei prossimi anni.
Fonti: comunicati stampa e filing societari (SEC EDGAR: 10-Q e 8-K di Alphabet, Microsoft, Coca-Cola, Biogen, ServiceNow), press release degli emittenti, comunicato FOMC del 28 ottobre 2026, dati di mercato e stampa finanziaria internazionale. Dati al 29 ottobre 2026.
Avvertenza: questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria, raccomandazione personalizzata o sollecitazione all'investimento. I dati, pur tratti da fonti ritenute affidabili, possono contenere imprecisioni; le performance passate non sono indicative di quelle future. Prima di ogni decisione di investimento è opportuno rivolgersi a un consulente abilitato.