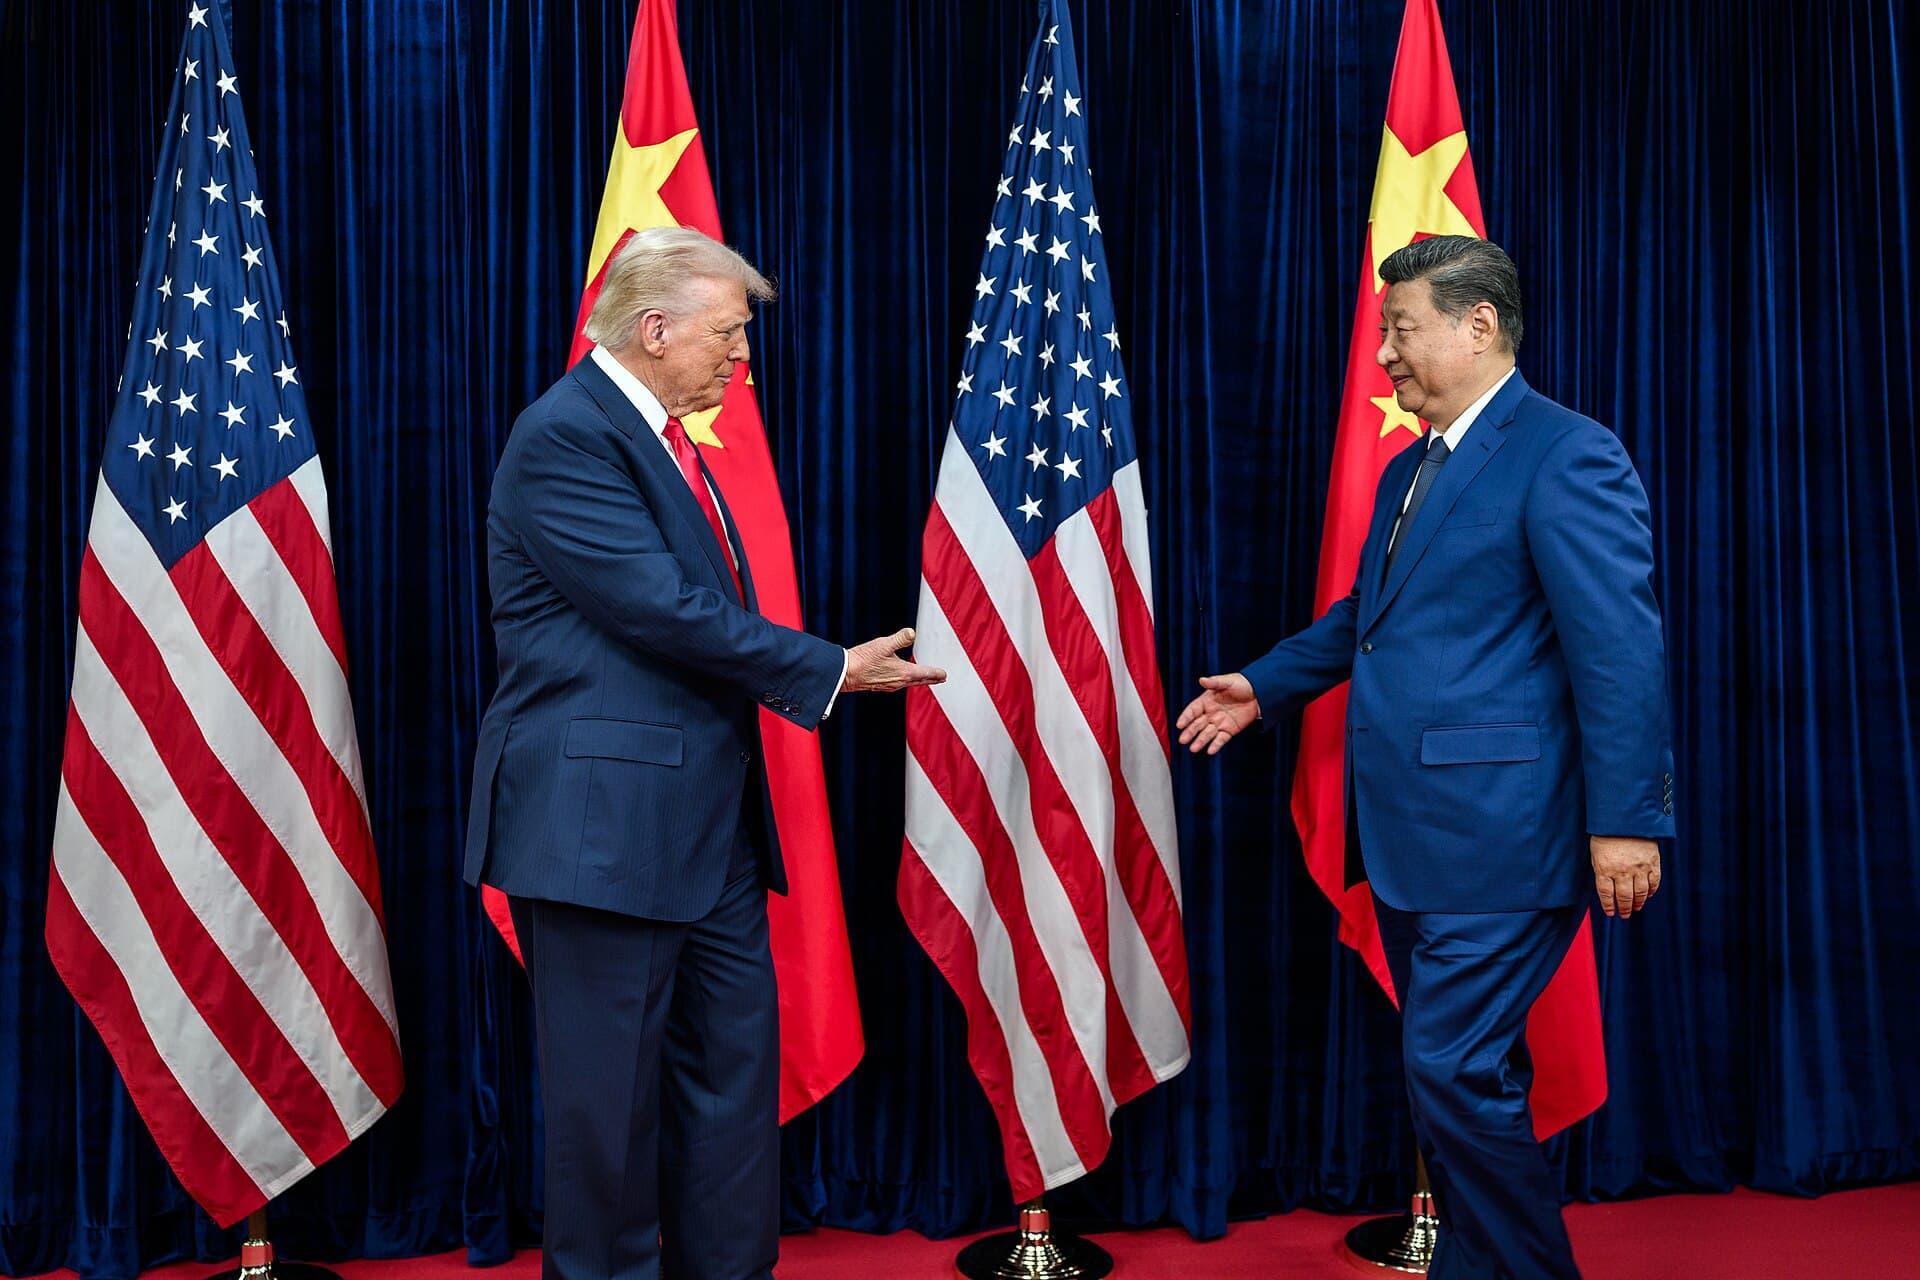
Xi Jinping è a Washington per la prima visita di Stato in undici anni. Giovedì 24 settembre 2026 incontra Donald Trump alla Casa Bianca, alle 17.30 italiane, con la tregua commerciale già prorogata al 10 gennaio. Questo articolo, scritto prima dei colloqui, spiega che cosa c'è sul tavolo.
La proroga è arrivata la sera prima. Mercoledì 23 settembre il segretario al Tesoro Scott Bessent ha annunciato che la tregua commerciale firmata a Busan, in scadenza il 10 novembre, durerà fino al 10 gennaio 2027. Pechino ha parlato di un consenso sulla proroga, senza indicarne la data. Il vertice, quindi, non nasce per evitare una scadenza imminente: nasce per decidere che cosa mettere dentro i prossimi tre mesi e mezzo. I mercati lo seguono per tre ragioni concrete: le terre rare, da cui dipendono l'elettronica e l'industria della difesa occidentale; i chip per l'intelligenza artificiale; e un commercio bilaterale che nel 2026 vale un terzo in meno di due anni fa.
Poi c'è una tesi che circola fra gli operatori. Secondo una nota di Bloomberg Intelligence del 24 settembre, il vertice starebbe già riducendo il «geopolitical discount», lo sconto che gli investitori applicano al debito cinese in dollari per il rischio politico. È un'ipotesi, non un fatto acquisito: più avanti la mettiamo alla prova con i dati.
Che cosa è confermato: due giorni di cerimonie e un solo incontro a porte chiuse
Il ministero degli Esteri cinese ha annunciato il 21 settembre la visita di Stato dal 23 al 25 settembre. Lo stesso giorno la Casa Bianca ha diffuso il programma ufficiale: cerimonia di Stato, cena nella East Room e, venerdì, un tè nella Red Room e la visita agli Archivi nazionali, dove i Trump si congederanno dall'ospite. L'incontro bilaterale non compare in quel comunicato, ma nel programma diffuso ai giornalisti la mattina del 24 e riportato da Nikkei Asia e CBS.
Xi è atterrato alla Joint Base Andrews nel tardo pomeriggio di mercoledì 23, e Trump è andato ad accoglierlo ai piedi della scaletta, un gesto che l'Associated Press definisce raro. Nella dichiarazione scritta diffusa all'arrivo dall'agenzia Xinhua, Xi ha detto che Cina e Stati Uniti «dovrebbero essere partner, non rivali».
| Ora di Washington | Ora italiana | Che cosa |
|---|---|---|
| Mercoledì 23, tardo pomeriggio | notte fra 23 e 24 | Arrivo alla Joint Base Andrews (avvenuto) |
| Giovedì 24, 10.00-11.00 | 16.00-17.00 | Cerimonia di arrivo, discorsi dei due presidenti, rivista militare nel Rose Garden |
| Giovedì 24, 11.30 | 17.30 | Incontro bilaterale nello Studio Ovale, a porte chiuse |
| Giovedì 24, 12.00 | 18.00 | Incontro allargato alle delegazioni nella Cabinet Room, a porte chiuse |
| Giovedì 24, 19.55 | venerdì 25, 1.55 | Discorsi nella East Room, poi cena di Stato |
| Venerdì 25 | — | Tè, Archivi nazionali, partenza (orari non pubblicati) |
Nessun programma prevede una conferenza stampa o una dichiarazione congiunta, e nessuna fonte ne ha annunciata una: i due leader parleranno in pubblico solo nei discorsi del mattino e della sera. E il seguito è già in calendario. Dopo la visita di Trump a Pechino dal 13 al 15 maggio, secondo il CFR i due potrebbero rivedersi all'APEC di Shenzhen, il 18 e 19 novembre, e al G20 di Miami, il 14 e 15 dicembre: nessuno dei due ha bisogno di chiudere tutto in un pomeriggio.
La tregua è stata prorogata prima ancora di sedersi al tavolo
Bessent ha annunciato la proroga in un'intervista a Fox News, dopo un incontro non previsto a Washington con il vicepremier cinese He Lifeng. Ha detto che l'intesa di Busan, «in scadenza il 10 novembre», sarà estesa «fino al 10 gennaio». Il giorno dopo il ministero del Commercio cinese ha riferito di un consenso raggiunto, fra l'altro, sulla proroga delle intese nate dai negoziati di Kuala Lumpur, ma senza indicare la data. E nessun documento ufficiale, di nessuna delle due parti, elenca ancora le misure prorogate una per una.
Per UBS, citata da Reuters, due mesi sono meno del rinnovo di un anno che il mercato si aspettava, anche se la proroga aiuta a tenere stabile il rapporto. Bessent ha lasciato aperte due strade: un'intesa più ampia entro gennaio o un semplice rinnovo.
Che cosa contiene la tregua lo dice la scheda della Casa Bianca del 1° novembre 2025. Dopo il vertice di Busan del 30 ottobre, Washington aveva ridotto dal 20 al 10% il dazio legato al fentanyl e sospeso fino al 10 novembre 2026 l'aumento dei dazi «reciproci», la regola che estendeva i controlli sulle esportazioni alle controllate delle aziende in lista nera e le tariffe portuali sulle navi legate alla Cina. Pechino aveva sospeso fino alla stessa data i controlli sulle esportazioni di terre rare annunciati il 9 ottobre 2025, e si era impegnata a comprare almeno 25 milioni di tonnellate di soia americana l'anno dal 2026 al 2028.
Da allora, però, il quadro americano è cambiato. Il 20 febbraio 2026 la Corte Suprema ha annullato i dazi imposti con la legge sui poteri economici d'emergenza (IEEPA): con quella sentenza sono caduti sia il dazio sul fentanyl sia quelli «reciproci», come ricostruisce il Congressional Research Service. Oggi sulle merci cinesi restano i dazi della Sezione 301 introdotti dal 2018, fra il 7,5% e il 100% a seconda del prodotto, i dazi settoriali della Sezione 232 e il nuovo dazio del 12,5% per il lavoro forzato in vigore dal 24 luglio 2026, di cui abbiamo scritto in Nuovi dazi Trump in vigore: rischio escalation con l'UE mentre i mercati cercano stabilità. La conseguenza è che la scadenza della tregua conta soprattutto per ciò che Pechino può riattivare: i controlli sulle terre rare.
L'agenda in tre livelli: che cosa è confermato, che cosa riportano i giornali, che cosa ipotizzano gli analisti
Sull'agenda circolano molte indiscrezioni, con pesi diversi. La tabella le separa in base alla fonte.
| Livello | Tema | Che cosa si sa | Fonte |
|---|---|---|---|
| Confermato | Dialogo sull'intelligenza artificiale | Primo incontro il 20 settembre a New York fra He Lifeng e Bessent; le due parti si rivedranno | Ministero del Commercio cinese, Bessent |
| Confermato | Commercio | Temi discussi: attuazione degli accordi, riduzioni reciproche dei dazi, consigli per commercio e investimenti, proroga della tregua | Ministero del Commercio cinese |
| Confermato (solo dagli USA) | Data della proroga | 10 gennaio 2027 | Bessent; Pechino non indica la data |
| Riportato | «Board of Trade» | Tagli ai dazi su circa 30 miliardi di dollari di beni non sensibili: beni di consumo cinesi, energia e prodotti agricoli americani | NBC, Reuters |
| Riportato | Soia e agricoltura | Per Washington la Cina rispetta l'impegno sulla soia; gli altri acquisti agricoli sono indietro | Bessent; Università dell'Illinois |
| Riportato | Taiwan e Iran | In sospeso un pacchetto di armi per Taiwan da 14 miliardi; aperta la questione delle immagini satellitari che la Cina avrebbe fornito all'Iran | ABC News |
| Ipotesi | Esito atteso | Prosecuzione della tregua senza grandi accordi nuovi; molta simbologia, poca sostanza | CFR, CSIS |
Fra i documenti ufficiali l'unico punto nuovo è il dialogo sull'intelligenza artificiale. Trump lo ha rilanciato giovedì mattina su Truth Social: la «superintelligenza» sarà un tema importante, ha scritto secondo Nikkei Asia, ma la sua intenzione è lasciare le cose come stanno. Il resto è riportato dai giornali o previsto dagli analisti. James Lindsay, del Council on Foreign Relations, si aspetta una tregua prolungata senza grandi accordi nuovi. Edgard Kagan, del CSIS, prevede un incontro ricco di simboli e povero di sostanza.
Il commercio si è già ristretto di un terzo, ma da primavera risale
Il vertice arriva dopo due anni in cui gli scambi fra le due economie si sono contratti. Secondo lo U.S. Census Bureau, nel 2025 gli Stati Uniti hanno importato dalla Cina beni per 308,7 miliardi di dollari, il 29,9% in meno dei 440,3 miliardi del 2024. Nei primi sette mesi del 2026 le importazioni sono state 156,4 miliardi: il 19,4% in meno dello stesso periodo del 2025 e il 34,6% in meno del 2024. Le esportazioni americane verso la Cina sono ferme: 65,2 miliardi fra gennaio e luglio, contro 65,1 un anno prima.
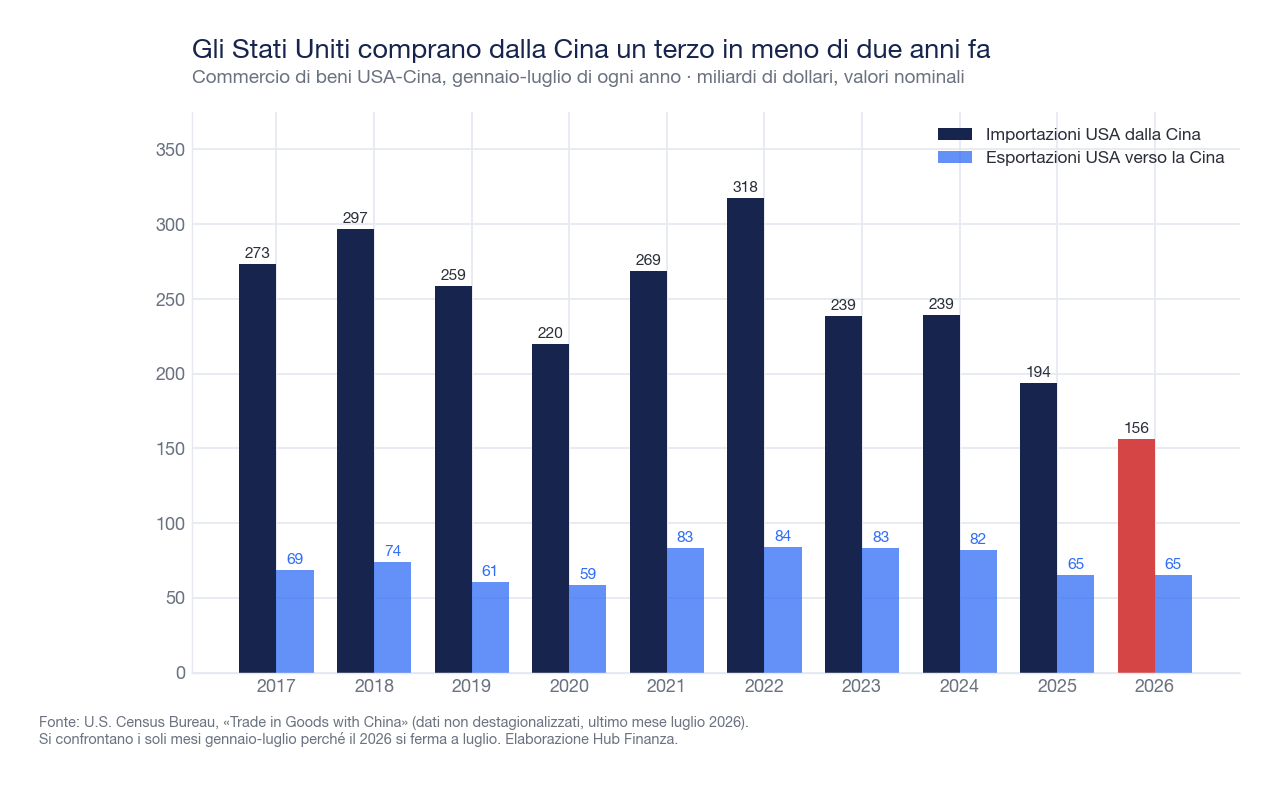
Il dato annuale, però, nasconde un'inversione. Il calo del 2026 si concentra nei primi mesi, confrontati con l'inizio del 2025, quando gli importatori americani anticipavano gli acquisti per battere i dazi. Da maggio la tendenza si è girata: a giugno gli Stati Uniti hanno importato dalla Cina 25,2 miliardi, un terzo in più di un anno prima, e a luglio 27,1 miliardi, il massimo mensile del 2026. Le dogane cinesi, citate dall'Associated Press l'8 settembre, registrano ad agosto esportazioni verso gli Stati Uniti per 42,5 miliardi di dollari, il 34,4% in più di un anno prima, su una base di partenza bassa. La ripresa coincide con la caduta dei dazi IEEPA dopo la sentenza di febbraio.
I settori in gioco: terre rare, chip, soia e aerei
Terre rare e minerali critici. È il punto di maggior forza negoziale per Pechino, perché la sospensione dei controlli sulle esportazioni è la parte della tregua che si può revocare più in fretta. Secondo Rush Doshi, del Council on Foreign Relations, che cita il Financial Times, la Cina avrebbe rispettato solo due terzi degli impegni sulle terre rare. Interrogato il 21 settembre sulla scadenza del 10 novembre, il portavoce del ministero degli Esteri cinese Guo Jiakun ha rimandato alle «autorità competenti». Se la proroga annunciata da Bessent copre anche questi controlli è il primo dettaglio da cercare nei resoconti ufficiali.
Semiconduttori e intelligenza artificiale. Washington ha già concesso licenze per vendere i chip H200 di Nvidia a circa dieci società cinesi, ma secondo il CFR le spedizioni effettive sono state pochissime. Sanjeev Rana, di CLSA, citato da Reuters, non si aspetta un allentamento dei controlli americani sulle esportazioni. Che cosa conterrà il dialogo sull'intelligenza artificiale, oggi, non si sa.
Agricoltura, aerei ed energia. Bessent sostiene che la Cina stia rispettando l'impegno sulla soia per il 2026. Sugli altri prodotti agricoli gli acquisti sono indietro: secondo l'Università dell'Illinois, nei primi sette mesi del 2026 la Cina ne ha comprati per soli 3,9 miliardi di dollari, contro i 17 miliardi l'anno annunciati dalla Casa Bianca dopo la visita di maggio. La stessa scheda del 17 maggio parlava di un primo acquisto di 200 aerei Boeing, che Pechino, nota il CFR, non ha mai confermato. L'energia americana, a partire dal gas naturale liquefatto, sarebbe fra i beni candidati ai tagli dei dazi del «Board of Trade», secondo NBC e Reuters.
Che cos'è il «geopolitical discount» e si può misurare?
Chi presta denaro chiede un compenso per ogni rischio che corre. Oltre a quello di non essere rimborsato c'è il rischio politico: sanzioni, restrizioni sui capitali, una guerra commerciale che colpisce i ricavi del debitore. Quando gli investitori applicano questo sovrapprezzo a un intero Paese si parla di sconto geopolitico. È la parte dello spread, cioè della differenza di rendimento rispetto a un titolo considerato sicuro, che i conti del debitore non spiegano. Il meccanismo è lo stesso del differenziale fra BTP e Bund, spiegato nella guida Spread BTP-Bund: cos'è, perché conta e come leggerlo.
Il problema è che questo sconto non ha una misura ufficiale. Il Fondo monetario internazionale, nel capitolo 2 del Global Financial Stability Report dell'aprile 2025, usa come termometro i credit default swap sovrani, i contratti che assicurano contro l'insolvenza di uno Stato. Il FMI stima che entro un mese dall'ingresso di un Paese in un grande conflitto militare questi premi aumentino di circa 40 punti base nelle economie avanzate e di circa 180 in quelle emergenti. Lo stesso rapporto calcola che dopo gli annunci di dazi americani sulla Cina, fra il 2018 e il 2024, le azioni delle società cinesi abbiano perso in media quasi il 4%. Non abbiamo trovato una misura specifica dello sconto sul credito cinese pubblicata da una banca o da un'agenzia di rating. Della nota di Bloomberg Intelligence è accessibile solo la sintesi, senza cifre: i maggiori benefici andrebbero alle obbligazioni con rating più basso, cioè immobiliari, veicoli finanziari degli enti locali e società private.
Il credito cinese in dollari era già ai minimi di spread prima del vertice
Per sostenere che il vertice stia riducendo lo sconto geopolitico servirebbero due cose: uno sconto ancora da recuperare e un movimento dei prezzi attribuibile al vertice. Sulla prima, i dati raccontano un mercato che era già molto caro.
- Lo Stato cinese si finanzia già ai tassi americani. Nell'ultima emissione in dollari del ministero delle Finanze, il 5 novembre 2025 a Hong Kong, la Cina ha collocato 4 miliardi di dollari: i titoli a tre anni allo stesso rendimento dei Treasury, quelli a cinque anni con 2 soli punti base in più, come confermano Bloomberg e Crédit Agricole CIB, una delle banche del collocamento. Gli ordini sono stati 118,2 miliardi, secondo Bloomberg. Sul debito sovrano, lo spazio per uno sconto da recuperare è quasi nullo.
- L'investment grade asiatico ha toccato il minimo storico in primavera. Il 30 aprile 2026, secondo Bloomberg, lo spread delle obbligazioni asiatiche ad alto merito di credito in dollari è sceso a circa 56 punti base, il livello più basso dal 2009, anno di nascita dell'indice. Il 16 settembre il gestore Principal lo descriveva ancora vicino ai minimi dalla crisi finanziaria.
- Anche l'high yield era ai minimi prima del vertice. Nella settimana chiusa il 14 settembre, secondo Bloomberg, lo spread delle obbligazioni asiatiche ad alto rendimento ha toccato un minimo storico. Gli emittenti cinesi sono la componente più grande dell'indice.
- Il credit default swap sovrano resta senza un dato verificabile. È il termometro scelto dal FMI, ma le sue quotazioni le diffondono fornitori di dati privati, e non abbiamo potuto riscontrarle su due fonti indipendenti: per questo il livello non lo riportiamo.
Nessuno di questi dati, quindi, mostra un restringimento che si possa misurare e attribuire al vertice: gli spread erano ai minimi prima che la visita cominciasse. E se un restringimento ci fosse, le altre spiegazioni non mancherebbero. Da cinque anni l'offerta di nuove obbligazioni asiatiche in dollari è inferiore ai rimborsi, segnala il gestore Muzinich; a fine giugno l'agenzia di pianificazione cinese ha chiesto alle banche di non curare emissioni in dollari con rendimenti superiori al 5%, secondo Bloomberg; e per HSBC Asset Management gli emittenti cinesi attivi sotto l'investment grade sono scesi da 136 nel 2020 a 22 nel 2026. Il 23 settembre, secondo Reuters, le autorità hanno chiesto alle banche di non classificare come deteriorati i prestiti al costruttore Vanke. Poca offerta e molta domanda interna tengono gli spread bassi, qualunque cosa accada alla Casa Bianca. La stessa Bloomberg, il 14 settembre, attribuiva il record dell'high yield al credito a buon mercato in Cina e alla crescita della regione, non alla geopolitica.
C'è poi un dettaglio che rende fragile ogni lettura: lo spread misura la distanza dai Treasury, e i Treasury in queste settimane si muovono molto. Il 16 settembre la Federal Reserve ha alzato i tassi di un quarto di punto, al 3,75-4%, primo rialzo dal 2023. Il 23 settembre il decennale americano ha chiuso al 5,11%, il livello più alto dal luglio 2007 secondo i dati del Tesoro, dentro un sell-off dei titoli di Stato che dura da settimane. Quando il riferimento cambia così in fretta, pochi punti di spread possono dipendere più dal Treasury che dal debitore cinese. Per come stanno i dati verificabili al 24 settembre, un effetto del vertice sul credito cinese non si vede: la tesi di Bloomberg Intelligence resta un'ipotesi, non un fatto dimostrato. Se uno sconto recuperabile esiste ancora, sta dove lo colloca Bloomberg Intelligence, nell'high yield immobiliare e negli enti locali: il segmento per cui non abbiamo trovato prezzi pubblici aggiornati.
Yuan e Borse mandano segnali diversi
Il segnale più visibile, prima del vertice, è arrivato dal cambio. Secondo la serie ufficiale della Federal Reserve, il 18 settembre servivano 6,6975 yuan per un dollaro: lo yuan non era così forte dal luglio 2022. Dal picco del 9 aprile 2025, a 7,3499 yuan per dollaro, la valuta cinese si è apprezzata del 9,7%. Il 22 settembre, riferisce Reuters, la Banca popolare cinese aveva fissato il cambio di riferimento su livelli più forti per dieci sedute consecutive: una scelta della banca centrale, che quel cambio lo decide.
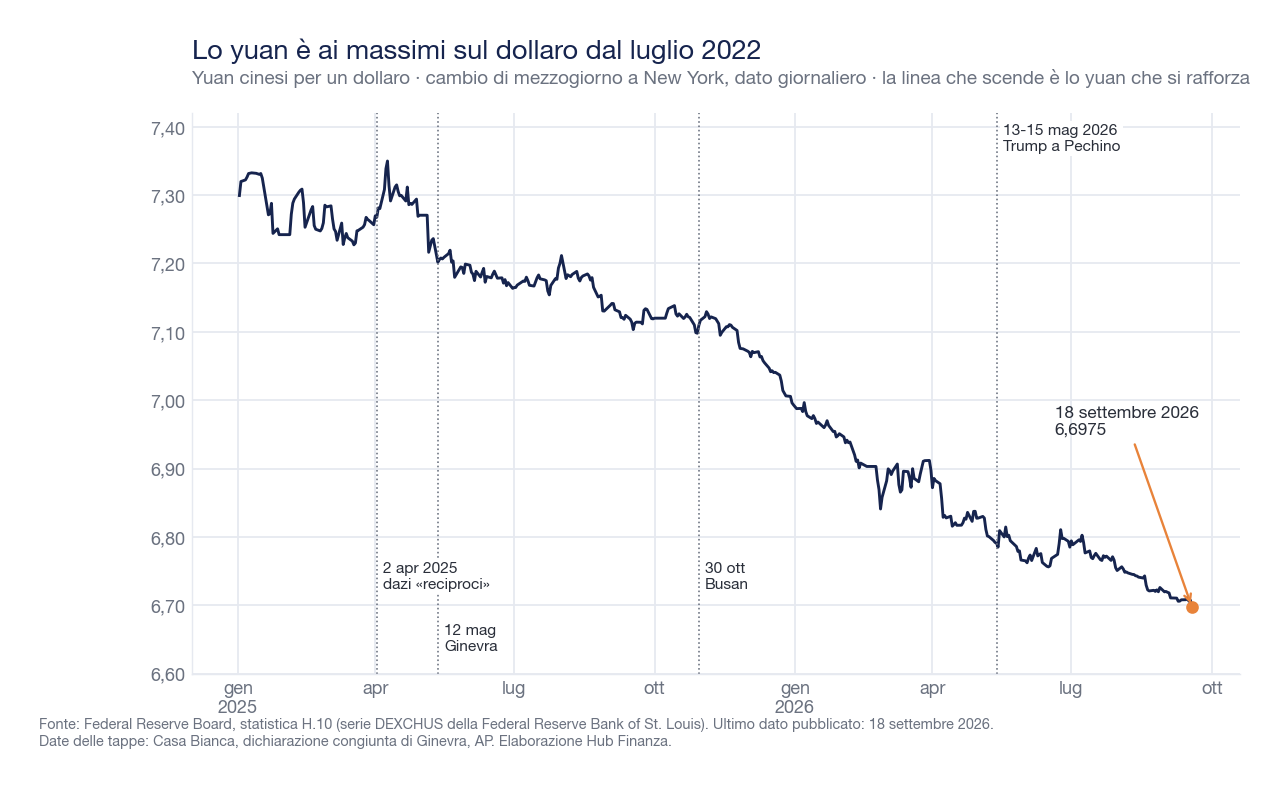
Anche qui l'attribuzione chiede cautela. Goldman Sachs, citata da Reuters, osserva che un cambio di riferimento più forte prima di un vertice è in linea con i precedenti; OCBC lo descrive come una stabilità gestita dalle autorità attorno al vertice, non come l'inizio di un apprezzamento duraturo. Il rendimento del decennale cinese all'1,67% il 24 settembre, secondo Trading Economics e Investing.com, contro il 5,11% di quello americano, è una distanza che di solito indebolisce lo yuan, non lo rafforza. Il legame fra tassi e cambi è spiegato nella guida Politica monetaria: cos'è, come funziona e perché muove mutui, obbligazioni e valute.
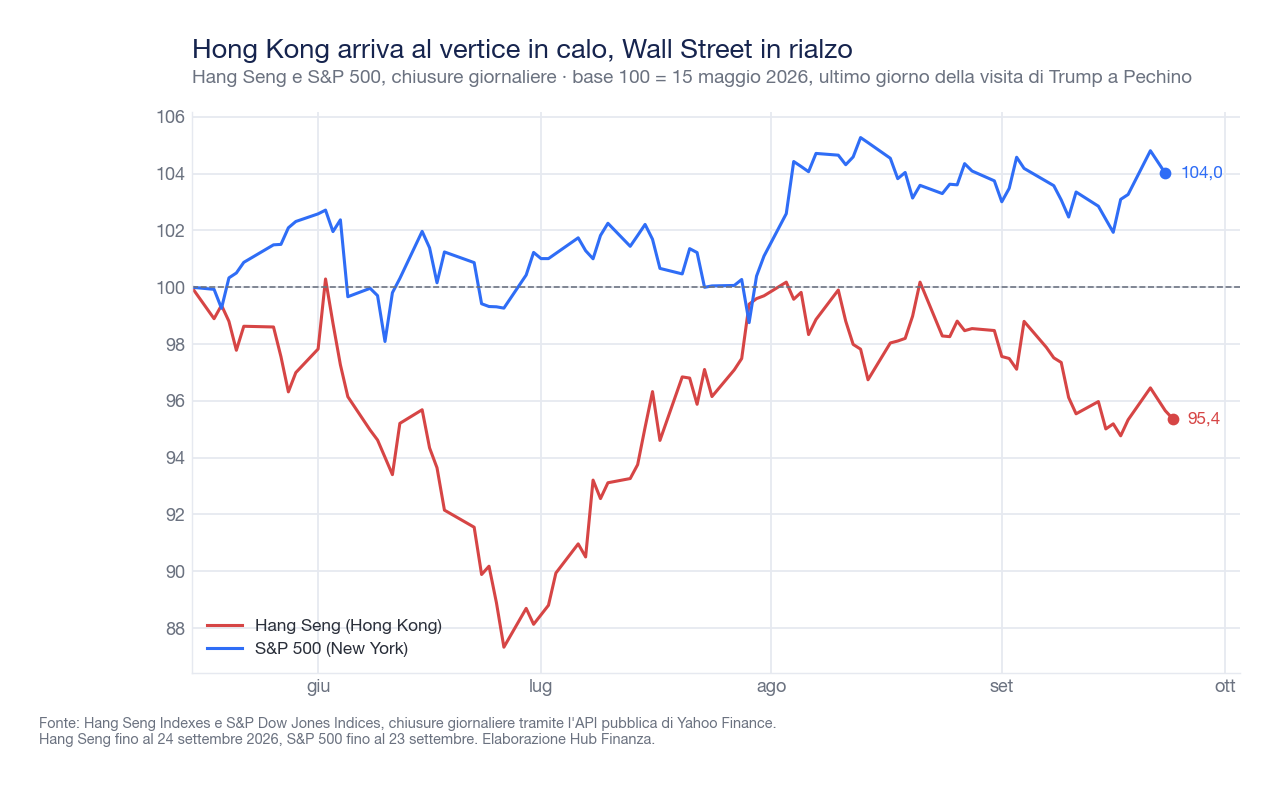
Le Borse, invece, non hanno festeggiato. Giovedì 24 settembre l'Hang Seng ha chiuso a 24.761 punti, lo 0,3% in meno del giorno prima, e il CSI 300 delle Borse di Shanghai e Shenzhen ha perso l'1,7%, a 4.439 punti. Reuters ha attribuito il calo allo scetticismo sulle possibili svolte, all'assenza degli imprenditori cinesi che Pechino avrebbe voluto portare a Washington e alla debolezza di Wall Street, frenata dal petrolio e dai rendimenti in salita. Dal 15 maggio, ultimo giorno della visita di Trump a Pechino, l'Hang Seng perde il 4,6% e l'S&P 500 guadagna il 4%, lontano dall'entusiasmo che a inizio settembre accompagnava le quotazioni cinesi dell'intelligenza artificiale a Hong Kong.
Che cosa guardare, e quando
Il vertice si chiude venerdì 25 settembre. Senza una conferenza stampa in programma, le prime indicazioni arriveranno dai discorsi della cena di Stato, alle 1.55 italiane della notte fra giovedì e venerdì, dai comunicati dei due governi e dai messaggi di Trump. I punti da cercare sono pochi e verificabili:
- la data del 10 gennaio messa per iscritto da Pechino, e l'elenco delle misure prorogate, a cominciare dai controlli sulle terre rare;
- una lista di beni per i tagli ai dazi del «Board of Trade», con il valore degli scambi coperti;
- qualunque riferimento ai controlli sui chip e a un secondo incontro del dialogo sull'intelligenza artificiale, atteso a Shenzhen;
- la conferma cinese degli acquisti annunciati a maggio, dai Boeing ai prodotti agricoli;
- le frasi su Taiwan, dove secondo il CFR le osservazioni informali potrebbero contare più dei testi ufficiali, e sull'Iran.
Sui mercati, il test dell'ipotesi sullo sconto geopolitico è semplice. Se il vertice riduce davvero il rischio percepito, le obbligazioni high yield immobiliari dovrebbero salire più di quelle ad alto merito di credito, per le quali i margini di miglioramento sono ormai minimi, e il premio dei credit default swap sulla Cina dovrebbe scendere. Se invece gli spread si muovono insieme ai Treasury, a decidere sarà stata la Fed e non la diplomazia. Poi ci sono le date: la Fed si riunisce il 27 e 28 ottobre; il 10 novembre era la scadenza originaria della tregua; il 18 e 19 novembre c'è l'APEC di Shenzhen; il 14 e 15 dicembre il G20 di Miami; il 10 gennaio 2027 scade la proroga.
Al termine dell'incontro pubblicheremo un secondo articolo con i risultati del vertice, le dichiarazioni dei due leader e l'analisi delle reazioni dei mercati: dalle Borse di Hong Kong e Shanghai allo yuan, fino agli spread del credito cinese in dollari. Lì verificheremo, numeri alla mano, se lo sconto geopolitico si è davvero ridotto.
Fonti
Programma della visita dal comunicato dell'ufficio della first lady della Casa Bianca del 21 settembre 2026, dall'annuncio del ministero degli Esteri cinese dello stesso giorno e dal programma quotidiano della Casa Bianca riportato da Nikkei Asia e CBS News il 24 settembre; arrivo alla Joint Base Andrews da Associated Press (via PBS NewsHour, 23 settembre); dichiarazione di Xi Jinping da Xinhua e CGTN; messaggio di Donald Trump su Truth Social da Nikkei Asia. Proroga della tregua dalle dichiarazioni di Scott Bessent a Fox News riprese da NBC News e CNBC (23-24 settembre) e dalla conferenza stampa del portavoce del ministero del Commercio cinese del 24 settembre; commento di UBS e analisi di CLSA da Reuters (24 settembre); dichiarazioni di Guo Jiakun dal sito del ministero degli Esteri cinese (21 settembre). Contenuti della tregua di Busan dalla scheda della Casa Bianca del 1° novembre 2025; acquisti annunciati dopo la visita di Pechino dalla scheda della Casa Bianca del 17 maggio 2026; sentenza della Corte Suprema del 20 febbraio 2026 e dazi in vigore dal Congressional Research Service e dall'avviso dello U.S. Trade Representative del 23 luglio 2026; sospensione dei controlli cinesi sulle terre rare fino al 10 novembre 2026 dagli annunci del ministero del Commercio cinese riassunti dallo studio legale Pillsbury. Analisi di Rush Doshi e James Lindsay dal Council on Foreign Relations (22 settembre) ed Edgard Kagan dal CSIS; Board of Trade da NBC News e Reuters; acquisti agricoli da farmdoc dell'Università dell'Illinois (settembre 2026); Taiwan e Iran da ABC News. Commercio di beni USA-Cina dalla tabella «Trade in Goods with China» dello U.S. Census Bureau (dati fino a luglio 2026); esportazioni cinesi di agosto dalle dogane cinesi via Associated Press (8 settembre). Sintesi della nota di Bloomberg Intelligence del 24 settembre 2026; emissione in dollari del ministero delle Finanze cinese del 5 novembre 2025 da Bloomberg (via Yahoo Finance) e dal comunicato di Crédit Agricole CIB; spread asiatici da Bloomberg (1° maggio e 14 settembre 2026) e dal commento di Principal Asset Management ripreso da KED Global (16 settembre); offerta di obbligazioni da Muzinich (7 settembre), Bloomberg via The Edge (30 giugno) e HSBC Asset Management (aprile 2026); rating da Moody's (aprile 2026); Vanke da Reuters (23 settembre). Stime sulla reazione dei credit default swap e delle azioni agli eventi geopolitici dal capitolo 2 del Global Financial Stability Report del Fondo monetario internazionale (aprile 2025). Decisione della Federal Reserve del 16 settembre 2026 da CNBC e NPR, calendario dal sito della Fed; rendimenti americani dalla Daily Treasury Par Yield Curve dello U.S. Department of the Treasury, confronto storico sulla serie DGS10 della Federal Reserve Bank of St. Louis; rendimento decennale cinese da Trading Economics e Investing.com. Cambio dollaro-yuan dalla statistica H.10 del Federal Reserve Board; cambio di riferimento e commenti di Goldman Sachs e OCBC da Reuters (21-22 settembre). Chiusure di Hang Seng, CSI 300 e S&P 500 dai fornitori degli indici tramite Yahoo Finance e dal dispaccio Reuters del 24 settembre. Date dei vertici APEC e G20 da CGTN e dal comitato organizzatore del G20. I calcoli su variazioni e confronti sono elaborazioni della redazione sui dati citati.
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria, ricerca in materia di investimenti, sollecitazione al pubblico risparmio né raccomandazione personalizzata di acquisto o vendita. Le valutazioni espresse sono opinioni della redazione basate su dati pubblici alla data di pubblicazione e possono cambiare senza preavviso. Il valore degli investimenti può diminuire oltre che aumentare e i rendimenti passati non sono indicativi di quelli futuri. Prima di qualsiasi decisione di investimento è opportuno rivolgersi a un consulente finanziario abilitato e valutare la coerenza dell'operazione con i propri obiettivi, orizzonte temporale e tolleranza al rischio.