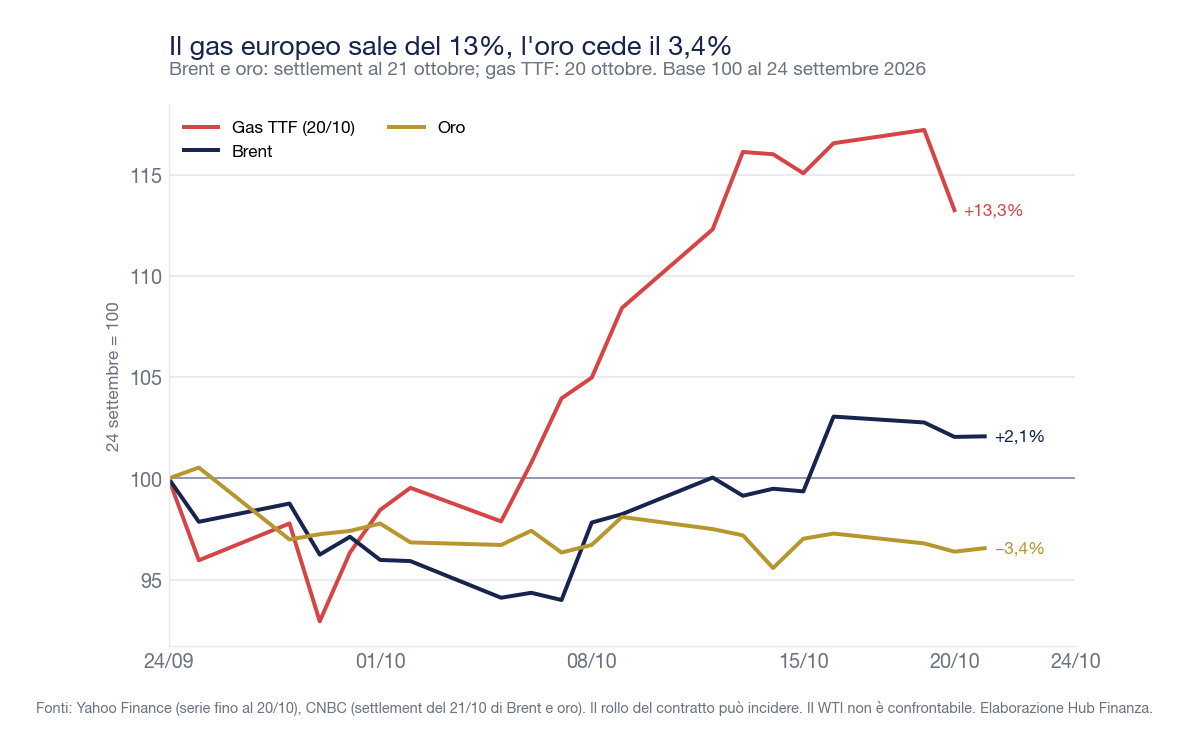
Dal 24 settembre al 21 ottobre 2026 l'S&P 500 guadagna lo 0,7%, ma sotto l'indice i semiconduttori perdono il 7,9%, il CSI 300 cinese il 7,4% e il gas europeo guadagna il 13,3%. Dal 28 ottobre decidono Fed e BCE.
Il sito era fermo dal 24 settembre, e questo articolo ricostruisce quel mese a partire dalle chiusure di quel giorno. I dati sono aggiornati al 21 ottobre 2026, ore 22.30 italiane, dopo la chiusura di Wall Street. Tutte le serie arrivano alla chiusura del 21 ottobre, con due eccezioni dichiarate: il gas TTF, fermo al 20 ottobre perché per il 21 non abbiamo trovato una fonte raggiungibile, e il Bund, che è la rilevazione di metà giornata della Bundesbank Sono tutti indici di prezzo, senza dividendi, e ogni variazione è calcolata fra due chiusure, senza sommare rendimenti giornalieri. Le cause che le fonti attribuiscono ai movimenti le segnaliamo come tali: una coincidenza di date non è una prova.
Il mese in una tabella
| Strumento | 24 settembre | Ultima chiusura | Variazione |
|---|---|---|---|
| S&P 500 | 7.704,13 | 7.757,17 | +0,7% |
| Nasdaq Composite | 26.939,37 | 26.702,86 | −0,9% |
| Dow Jones | 51.349,98 | 52.856,09 | +2,9% |
| PHLX Semiconductor (SOX) | 12.492,54 | 11.505,56 | −7,9% |
| Euro Stoxx 50 | 6.272,50 | 6.207,52 | −1,0% |
| DAX | 25.266,53 | 25.645,04 | +1,5% |
| FTSE MIB | 51.543,00 | 49.643,69 | −3,7% |
| Hang Seng | 24.761,13 | 23.651,87 | −4,5% |
| CSI 300 | 4.439,14 | 4.111,93 | −7,4% |
| Nikkei 225 | 65.513,99 | 64.621,24 | −1,4% |
| Treasury 10 anni, rendimento | 5,18% | 5,13% | −5 punti base |
| Bund 10 anni, curva Bundesbank | 3,60% | 3,44% (metà giornata) | −16 punti base |
| EUR/USD, dollari per un euro (BCE) | 1,1367 | 1,1234 | −1,2% |
| Brent (dicembre), dollari al barile | 106,60 | 108,82 (settlement) | +2,1% |
| Gas TTF, euro per MWh | 75,11 | 85,06 (20/10) | +13,3% |
| Oro, dollari per oncia | 4.298,00 | 4.150,00 (settlement) | −3,4% |
Fonti: Yahoo Finance per le serie fino al 20 ottobre; CNBC per le chiusure americane e i settlement del 21 ottobre e per il CSI 300; Tesoro degli Stati Uniti per i Treasury (rendimenti par); Bundesbank per il Bund; BCE per l'EUR/USD. Brent, gas e oro sono future: un rollo di contratto può pesare sulla variazione, e per questo non confrontiamo il WTI, il cui contratto principale è cambiato il 21 ottobre.
Azionario: un indice fermo e un mercato spaccato
L'S&P 500 e il Nasdaq hanno toccato il 6 ottobre i massimi di chiusura, 7.818,93 e 27.599,79, i più alti della serie che abbiamo scaricato, che parte dal 2021. Poi il mercato si è girato sul comparto che lo aveva guidato: dal massimo del 6 ottobre (13.217,82) al minimo del 16 (11.137,29) l'indice dei semiconduttori SOX ha perso il 15,7% in otto sedute, e chiude il periodo a −7,9% rispetto al 24 settembre, dopo il rimbalzo dell'1,97% del 21 ottobre.
Il 21 ottobre Wall Street ha chiuso in rialzo: S&P 500 +0,58%, Nasdaq +1,05%, Dow Jones +0,69%. Non abbiamo una spiegazione documentata da una fonte primaria. Il 14 ottobre, giorno in cui sono usciti i prezzi al consumo americani di settembre, l'S&P 500 ha perso l'1,11%. Il 16 la vendita ha colpito chip e software: Nasdaq −2,15%, S&P 500 −1,09%, Russell 2000 −1,66%, secondo un aggregatore che riprende le chiusure di Yahoo. Il giorno prima, il 15, il Nikkei era sceso del 4,9% in chiusura, da 67.744 a 64.426; il Japan Times, ripreso da UA.News, riporta che Advantest ha ceduto oltre il 15% in giornata. Non abbiamo un'unica spiegazione documentata da una fonte primaria; le cronache collegano la fase all'inflazione americana sopra le attese e alle aspettative sui tassi, che trattiamo più avanti.
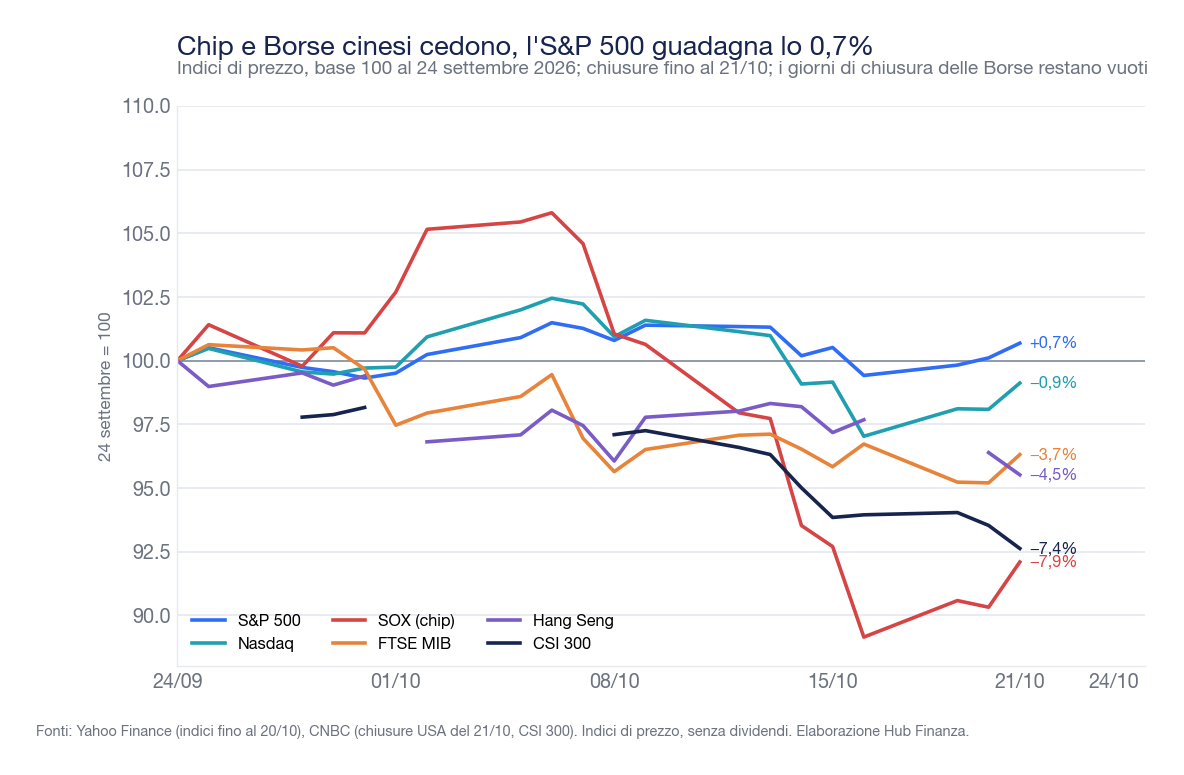
Il Dow Jones, più legato ai titoli industriali e finanziari, ha guadagnato il 2,9%; secondo i prezzi degli ETF di settore, la finanza è salita del 2,8% e l'energia dell'8,9%, con il massimo dal 2021 toccato il 16 ottobre. In Europa il quadro è diviso: il DAX guadagna l'1,5%, l'Euro Stoxx 50 cede l'1,0%, il CAC 40 il 2,0% e il FTSE MIB il 3,7%. Non abbiamo una spiegazione documentata della differenza fra DAX e FTSE MIB.
L'Asia è il versante più debole. Il CSI 300 perde il 7,4%, lo Shanghai Composite il 4,5%, con il minimo a 52 settimane del 15 ottobre, e l'Hang Seng il 4,5%; il Nikkei cede l'1,4% ma dal massimo del 6 ottobre, 70.684, al minimo del 20, 64.075, perde il 9,3%. Le Borse cinesi continentali sono rimaste chiuse dall'1 al 7 ottobre per la festività, Hong Kong il 1 e il 19 ottobre, Tokyo il 12: nei grafici quei giorni restano vuoti.
Obbligazioni e tassi: il decennale americano al 5,31%
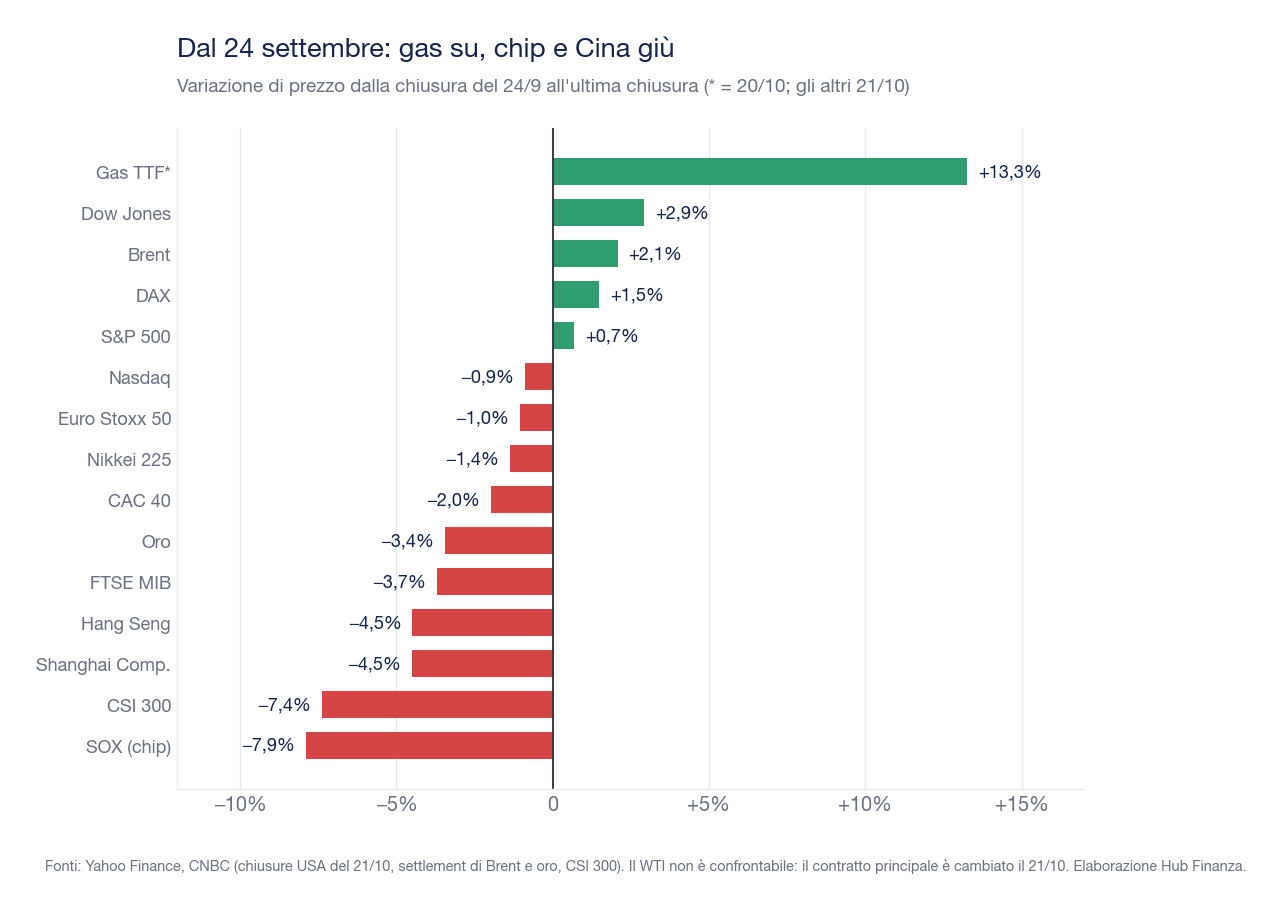
Il rendimento del Treasury a dieci anni, calcolato dal Tesoro sulla curva dei par yield, era il 24 settembre al 5,18% e il 21 ottobre al 5,13%: sotto la superficie, però, ha toccato il 5,31% il 5 ottobre, il massimo del periodo e, nella serie che abbiamo scaricato, dal 2021. Il due anni va da 4,87% a 4,81%, il trent'anni da 5,47% a 5,42%, dopo un massimo del 5,70% il 5 ottobre. La pendenza fra due e dieci anni è di 0,32 punti, contro 0,31.
La Federal Reserve, il 16 settembre, aveva alzato i tassi di un quarto di punto, a 3,75-4,00%, con voto unanime, come raccontato in La Fed torna ad alzare i tassi dopo tre anni. I verbali, pubblicati il 7 ottobre, dicono che la maggioranza dei partecipanti ritiene probabile un ulteriore rialzo entro fine anno. Il dato che ha riacceso la questione è l'inflazione: il 14 ottobre l'indice dei prezzi al consumo di settembre ha segnato +3,7% sull'anno, contro il 3,4% di agosto, e un nucleo al 2,6% sopra l'atteso 2,5% rilevato da Newsquawk; i prezzi alla produzione, il 15 ottobre, sono saliti dell'1,3% sul mese e del 6,3% sull'anno. Il mercato del lavoro, intanto, si raffredda: 29.000 occupati in più a settembre e una disoccupazione al 4,2%, con luglio rivisto a −10.000. Una fonte secondaria riferisce che la probabilità di un rialzo della Fed in ottobre era salita brevemente al 50% per poi scendere al 27% dopo la pubblicazione dei prezzi: la lettura non l'abbiamo potuta riscontrare su una fonte citabile, e non la usiamo per ragionare.
In Europa il rendimento del Bund decennale, misurato sulla curva della Bundesbank, scende dal 3,60% al 3,44%, valore di metà giornata del 21 ottobre. Il BTP decennale, secondo i dati indicativi di CNBC, va dal 4,56% al 4,59% (21 ottobre, ore 18.54), e lo spread contro il Bund passa da 95 a 113 punti base al 20 ottobre, con un massimo di 119 l'1 ottobre; alle 18.54 del 21 ottobre è a circa 117. Lo stesso 6 ottobre QuiFinanza dava lo spread a 116, l'OAT francese al 4,85% e il Bund al 3,45%. Le fonti attribuiscono il rialzo all'ondata di vendite sui titoli di Stato e alle attese di una politica monetaria più restrittiva; per capire che cosa misura il differenziale, vale la guida su spread BTP-Bund. L'inflazione dell'area euro di settembre è stata del 3,8%, con l'energia al +18,9%; in Italia, 4,2%. Il rendimento del decennale giapponese scende da 3,08% a 2,89%.
Valute, energia, oro
Con il dollaro quotato come unità di valuta estera per un euro, l'EUR/USD passa da 1,1367 a 1,1234, secondo i tassi di riferimento della BCE: l'euro cede l'1,2%. L'indice del dollaro ICE sale dello 0,4% al 20 ottobre. Lo yuan guadagna lo 0,5% sul dollaro (da 6,7126 a 6,6761 per un dollaro, incrocio BCE) e lo yen lo 0,6% (da 158,85 a 157,88 per un dollaro, stesso incrocio). La Bank of Japan ha portato il tasso a circa l'1,25% il 18 settembre, in vigore dal 24, con voto 7 a 2.
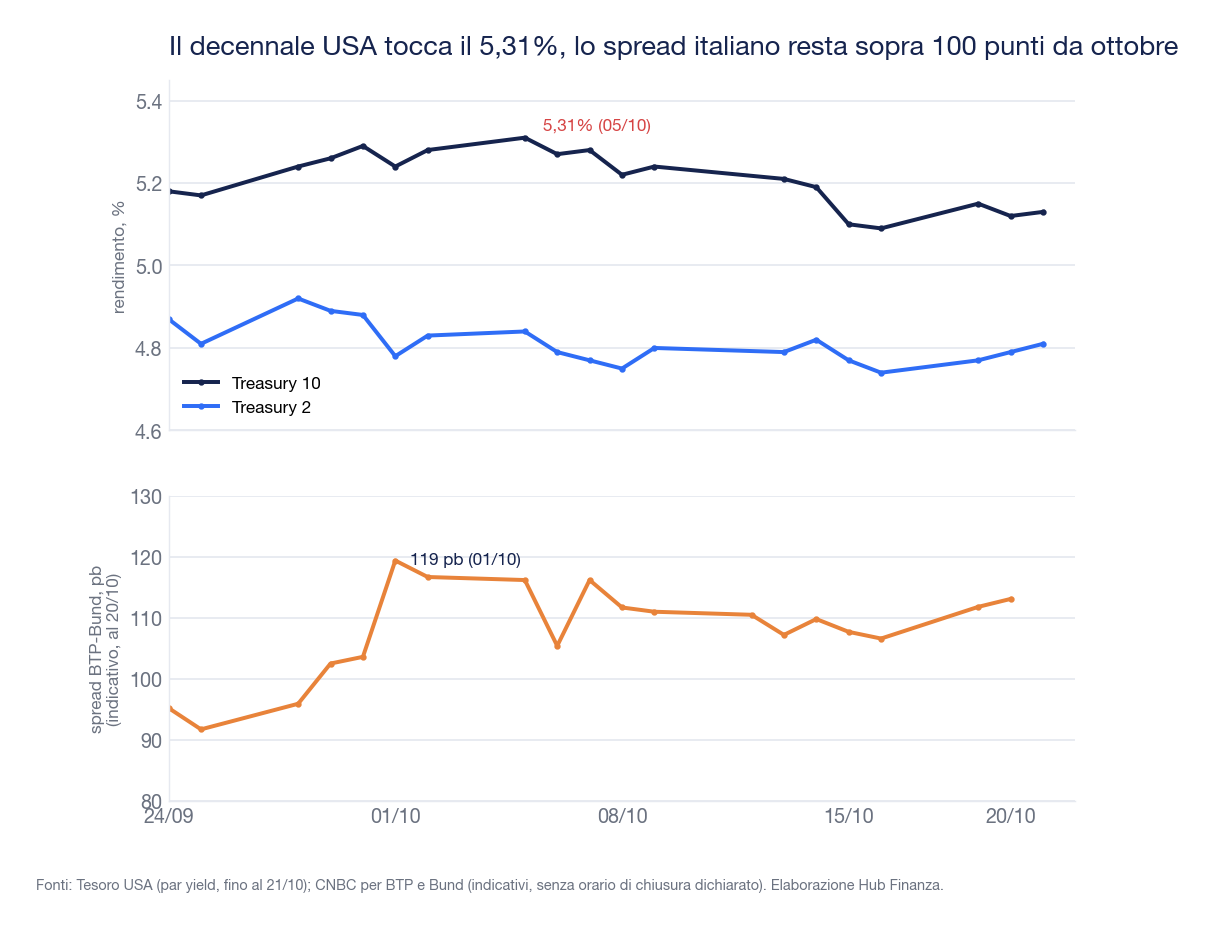
Il gas europeo TTF sale da 75,11 a 85,06 euro per megawattora al 20 ottobre (+13,3%), dopo un minimo di 69,81 il 29 settembre e un massimo di 88,04 il 19 ottobre; per il 21 non abbiamo un dato verificato. Il Brent (contratto di dicembre) passa da 106,60 a 108,82 dollari (+2,1%, massimo 109,86 il 16 ottobre). Il WTI non lo confrontiamo: il 21 ottobre il contratto principale è passato da novembre a dicembre, e la serie continua non è omogenea. Il rialzo è coerente con quanto scrivono due fonti primarie: i verbali della Fed attribuiscono parte dell'inflazione ai prezzi dell'energia, saliti per gli sviluppi in Medio Oriente, e la Bank of Japan cita il petrolio caro. L'oro cede il 3,4%, da 4.298 a 4.150 dollari l'oncia al settlement del 21 ottobre.
Le trimestrali già pubblicate
Gran parte dei risultati del periodo è arrivata dalle banche americane e dai semiconduttori. Il confronto con il consenso degli analisti non lo riportiamo: non abbiamo trovato una fonte citabile e datata. Chi vuole capire perché un titolo possa scendere con i conti in crescita trova la spiegazione nella guida su come leggere una trimestrale.
| Società | Periodo e data | Risultati | Prospettive |
|---|---|---|---|
| Goldman Sachs | Terzo trimestre 2026, 13 ottobre | Ricavi 18,679 miliardi di dollari (+23% sull'anno); utile netto 5,294 miliardi (+29%); utile per azione 17,01 dollari contro 12,25 | Nessuna guidance; backlog dell'investment banking in calo rispetto a fine giugno |
| Citigroup | Terzo trimestre 2026, 13 ottobre | Utile netto 5,245 miliardi (+40%); ricavi 23,845 miliardi (+8%) | Obiettivo di rendimento del capitale tangibile 2026 che la società prevede di superare |
| Wells Fargo | Terzo trimestre 2026, 13 ottobre | Utile netto 5,951 miliardi (+6%); ricavi 21,870 miliardi (+2%) | Nessuna guidance numerica |
| Bank of America | Terzo trimestre 2026, 14 ottobre | Utile netto 6,933 miliardi; ricavi 29,958 miliardi; onere regolamentare una tantum di 1,2 miliardi di dollari | Nessuna guidance sul margine d'interesse |
| Morgan Stanley | Terzo trimestre 2026, 14 ottobre | Ricavi 20,338 miliardi (+12%); utile 4,909 miliardi (+6%) | Nessuna guidance |
| ASML | Terzo trimestre 2026, 14 ottobre | Vendite nette 11,662 miliardi di euro (7,516 un anno prima); utile netto 4,960 miliardi | Quarto trimestre 14,2-15,2 miliardi; anno 2026 44-45 miliardi |
| TSMC | Terzo trimestre 2026, 15 ottobre | Ricavi 46,72 miliardi di dollari (+41,2% in dollari); utile netto 763,06 miliardi di dollari taiwanesi (+68,7%); margine lordo 66,4% | Quarto trimestre: ricavi 52,3-54,3 miliardi di dollari; margine lordo 65-67% |
| Micron | Quarto trimestre dell'esercizio 2026 (chiuso il 3 settembre), 30 settembre | Ricavi 54,229 miliardi di dollari; utile per azione GAAP 32,87 dollari | Primo trimestre dell'esercizio 2027: ricavi 61,5 miliardi, più o meno 1,5 |
| Netflix | Terzo trimestre 2026, 20 ottobre | Ricavi 12,874 miliardi (+12%); utile operativo 4,459 miliardi (+37%) | Ricavi 2026 attesi a 51,1 miliardi, poco sotto la forchetta precedente |
| LVMH | Ricavi dei nove mesi 2026, 12 ottobre | 57,148 miliardi di euro (−2% riportato, +2% organico); moda e pelletteria −5% | Nessuna guidance numerica |
I conti dei semiconduttori sono forti: TSMC ha pubblicato ricavi in crescita del 41,2% in dollari e prevede un quarto trimestre fra 52,3 e 54,3 miliardi, ASML ha venduto per 11,662 miliardi di euro contro 9,326 del trimestre precedente e Micron prevede ricavi di 61,5 miliardi nel prossimo trimestre. Eppure l'indice SOX perde il 7,9%. Il periodo mostra che conti eccellenti e prezzi in calo possono convivere, e non abbiamo una fonte che spieghi la ragione di questa divergenza: sarebbe un'ipotesi. Fra le banche americane, Bank of America ha sostenuto un onere regolamentare di 1,2 miliardi di dollari che ha ridotto l'utile; le altre cinque hanno chiuso con utili in crescita, e il dato di JPMorgan (15,305 miliardi, +6%) lo traiamo da una fonte secondaria perché il comunicato ufficiale non è stato aperto.
I prossimi sette-dieci giorni
Meta e Tesla hanno pubblicato i conti dopo la chiusura del 21 ottobre: non sono inclusi in questo articolo, che si ferma alle chiusure di mercato, e li commentiamo in un pezzo dedicato. Dal 25 ottobre l'Europa torna all'ora solare, gli Stati Uniti lo faranno il 1° novembre: dal 26 al 31 ottobre fra New York e Roma ci sono cinque ore, non sei. Gli orari sono quelli italiani. Le date confermate da fonti ufficiali o dalle società sono indicate come tali; «da confermare» significa che la data viene da una fonte secondaria o da un'abitudine passata.
| Quando | Evento | Che cosa si osserva | Stato |
|---|---|---|---|
| Venerdì 23 ottobre, call alle 14.00 | Eni, terzo trimestre e seconda tranche del dividendo | Utile rettificato, produzione, riacquisto di azioni | Confermato |
| Mercoledì 28 ottobre, 19.00 (conferenza stampa 19.30) | Federal Reserve, decisione sui tassi | Dopo il rialzo di settembre a 3,75-4,00%: un altro rialzo o una pausa | Data confermata dal calendario della Fed; l'orario è quello abituale |
| Mercoledì 28 ottobre, 21.30 e 22.30 | Alphabet e Microsoft, trimestrali | Cloud, spese in conto capitale e intelligenza artificiale | Confermato dalle società |
| Giovedì 29 ottobre, 13.30 | Stati Uniti: Pil del terzo trimestre (stima anticipata) e spesa per consumi di settembre con l'inflazione PCE | Crescita e prezzi, il giorno dopo la Fed | Confermato dal calendario del BEA |
| Giovedì 29 ottobre, 14.15 (conferenza stampa 14.45) | Banca centrale europea, decisione sui tassi | Dopo il rialzo di settembre e l'inflazione al 3,8% | Data e orario confermati dalla BCE |
| Giovedì 29 ottobre, 22.00 | Amazon, trimestrale | Cloud (AWS) e margini | Confermato dalla società |
| Venerdì 30 ottobre, 11.00 | Eurostat: Pil dell'area euro nel terzo trimestre, stima flash | Crescita dopo il +0,6% del secondo trimestre, rivisto dal +0,4% della stima flash | Data confermata dal calendario Eurostat; orario da confermare |
| 29-30 ottobre, decisione il 30 | Bank of Japan, riunione con il rapporto sull'outlook | Tassi e yen, dopo l'1,25% di settembre | Data confermata; orario non fisso |
| Venerdì 30 ottobre | Intesa Sanpaolo: consiglio sui conti al 30 settembre ed eventuale acconto sul dividendo | Utile dei nove mesi | Data confermata; orario non indicato |
| Sabato 31 ottobre, 02.30 | Cina: indici PMI ufficiali di ottobre | Manifattura dopo il 50,1 di settembre | Da confermare (fonte secondaria) |
Le conseguenze possibili sono scenari, non previsioni. Sulla Fed, un nuovo rialzo confermerebbe la lettura dei verbali, che la maggioranza dei partecipanti riteneva probabile entro fine anno; una pausa lascerebbe il tasso a 3,75-4,00% e sposterebbe l'attenzione sul dato dei prezzi al consumo di ottobre, che esce il 10 novembre. Sulla BCE, dopo il rialzo del 10 settembre al 2,50% sul tasso sui depositi, raccontato nell'articolo del 10 settembre, la riunione cade nello stesso giorno del Pil americano. Non riportiamo le attese del mercato per mancanza di una fonte citabile e datata. Le attese di consenso vanno controllate di nuovo il giorno prima di ciascun evento.
Dopo il 31 ottobre il calendario prevede, secondo le fonti che abbiamo verificato, Apple il 2 novembre alle 23.00, le elezioni americane di metà mandato e Ferrari (call alle 15.00) il 3, l'inflazione flash dell'area euro il 4, la Bank of England il 5 e l'occupazione americana di ottobre il 6 novembre alle 14.30; UniCredit pubblica il 9 novembre, la data originaria del 21-22 ottobre è stata spostata. Seguiremo i risultati dei grandi eventi con articoli dopo la loro pubblicazione, non prima.
Che cosa ne deriva
Quattro settimane non fanno un trend, ma qualcosa si può dire. Il mercato americano non è sceso: ha cambiato guida, con i semiconduttori in calo ma in recupero il 21 ottobre, energia e finanza che reggono, e un rendimento a dieci anni che resta sopra il 5%. I tassi alti e l'inflazione sopra le attese sono il tema condiviso dalle due sponde dell'Atlantico, con la Fed e la BCE che decidono a un giorno di distanza. Sono i fatti; il resto, dal perché i chip scendano con i conti in crescita al peso del vertice Trump-Xi sulle Borse cinesi, resta senza una spiegazione documentata.
Fonti
Serie di prezzo di indici, future, ETF, volatilità e cambi da Yahoo Finance (chiusure al 20 e 21 ottobre 2026) e da CNBC per CSI 300, BTP, Bund e rendimenti giapponese e cinese; rendimenti dei Treasury dalla curva dei par yield del Tesoro degli Stati Uniti; Bund dalla curva della Deutsche Bundesbank; tassi di riferimento della Banca centrale europea. Dati macro dal Bureau of Labor Statistics (2 e 14 ottobre), dalla Federal Reserve (comunicato del 16 settembre, verbali del 7 ottobre, calendario), dal Bureau of Economic Analysis, da Eurostat e dalla BCE; consenso sull'inflazione americana da Newsquawk. Movimenti del 14-16 ottobre da Japan Times via UA.News e da un aggregatore che riprende le chiusure di Yahoo. Trimestrali dai comunicati depositati alla SEC (Goldman Sachs, Citigroup, Wells Fargo, Bank of America, Morgan Stanley, ASML, TSMC, Micron, Netflix) e dai siti delle società; JPMorgan da fonte secondaria. Calendario dai siti ufficiali delle banche centrali, di Eurostat, del BEA, del BLS e dalle pagine di investor relations delle società. Le variazioni percentuali e i punti base sono calcoli della redazione sui valori delle chiusure citate. Il registro completo, con le fonti e i limiti, è nel report interno della ripresa editoriale.
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria, ricerca in materia di investimenti, sollecitazione al pubblico risparmio né raccomandazione personalizzata di acquisto o vendita. Le valutazioni espresse sono opinioni della redazione basate su dati pubblici alla data di pubblicazione e possono cambiare senza preavviso. Il valore degli investimenti può diminuire oltre che aumentare e i rendimenti passati non sono indicativi di quelli futuri. Prima di qualsiasi decisione di investimento è opportuno rivolgersi a un consulente finanziario abilitato e valutare la coerenza dell'operazione con i propri obiettivi, orizzonte temporale e tolleranza al rischio.