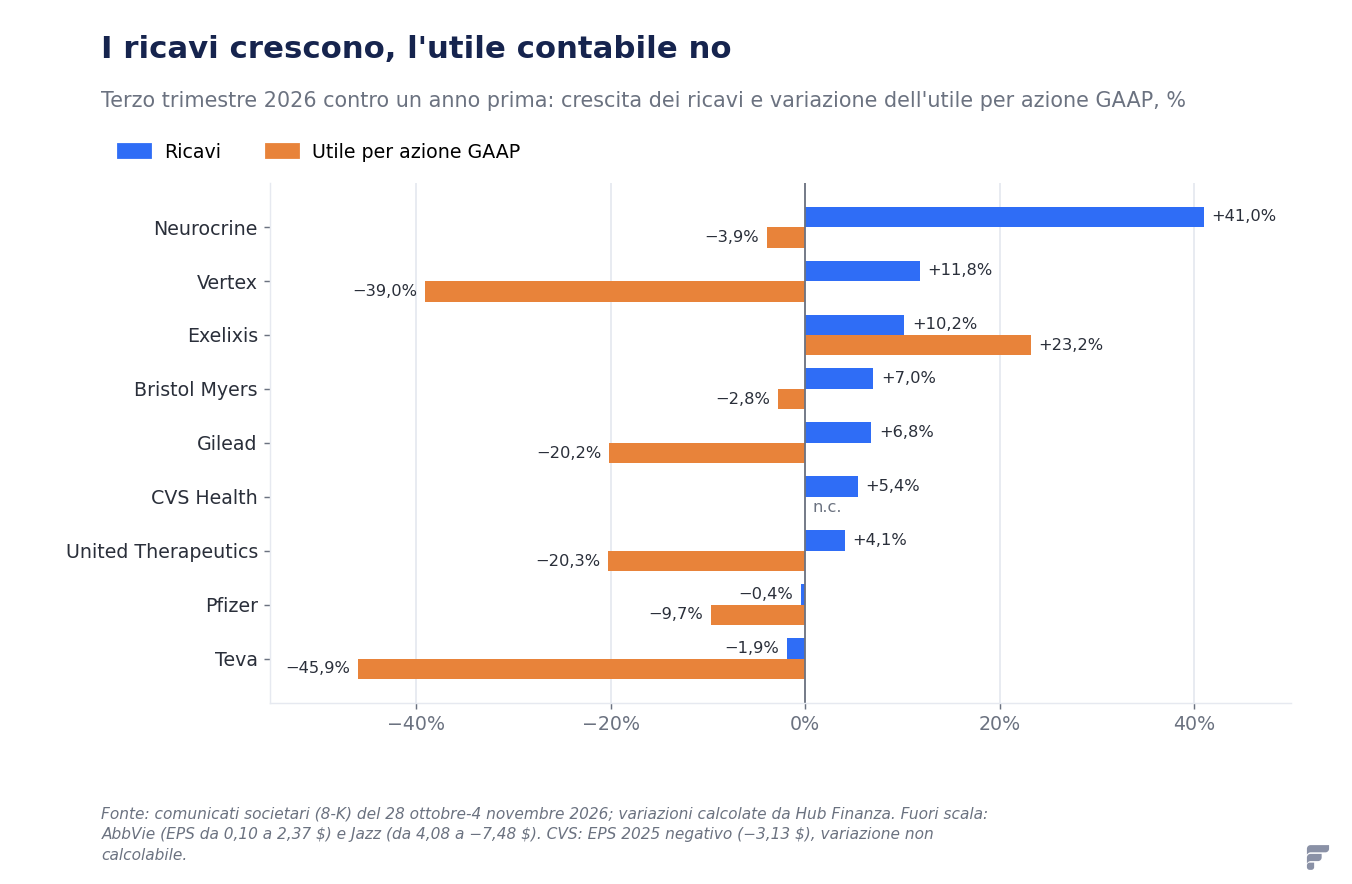
Fra il 28 ottobre e il 4 novembre 2026 tredici società di farmaci e salute hanno pubblicato i conti: dieci hanno ricavi in crescita o stabili, nove un utile per azione contabile in calo. La causa più frequente è il prezzo delle acquisizioni, che pesa anche sull'utile «rettificato».
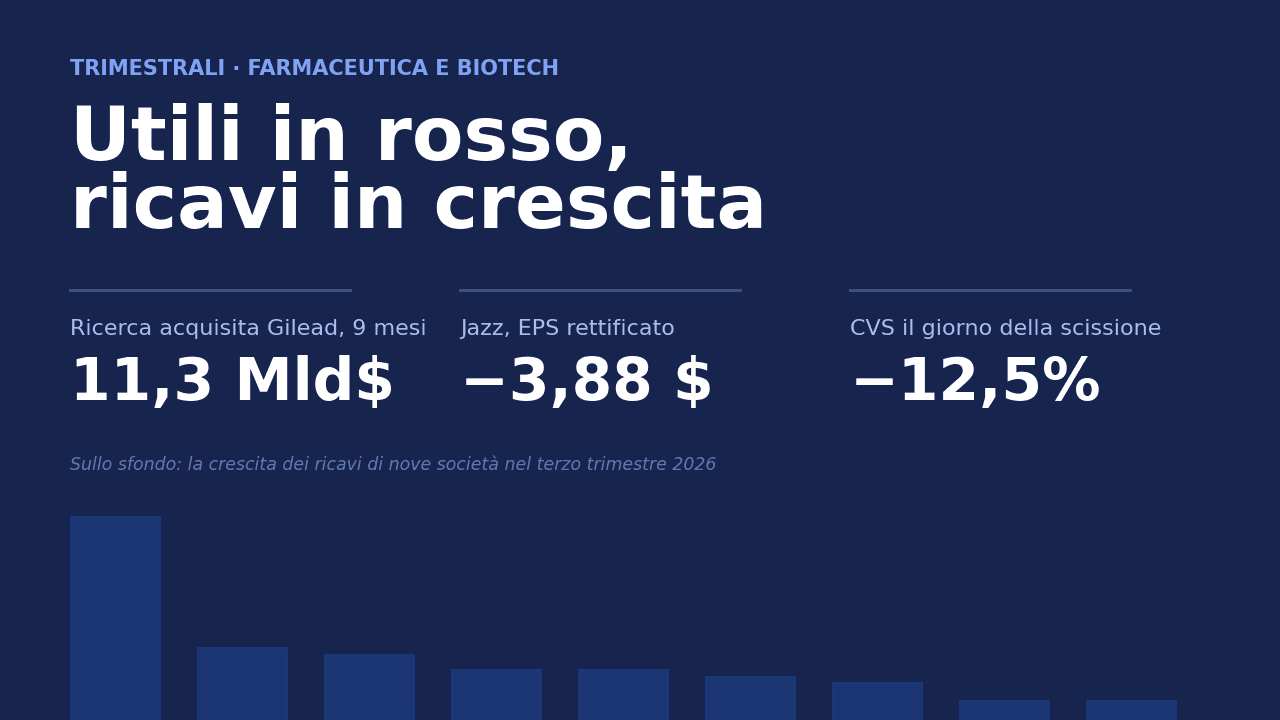
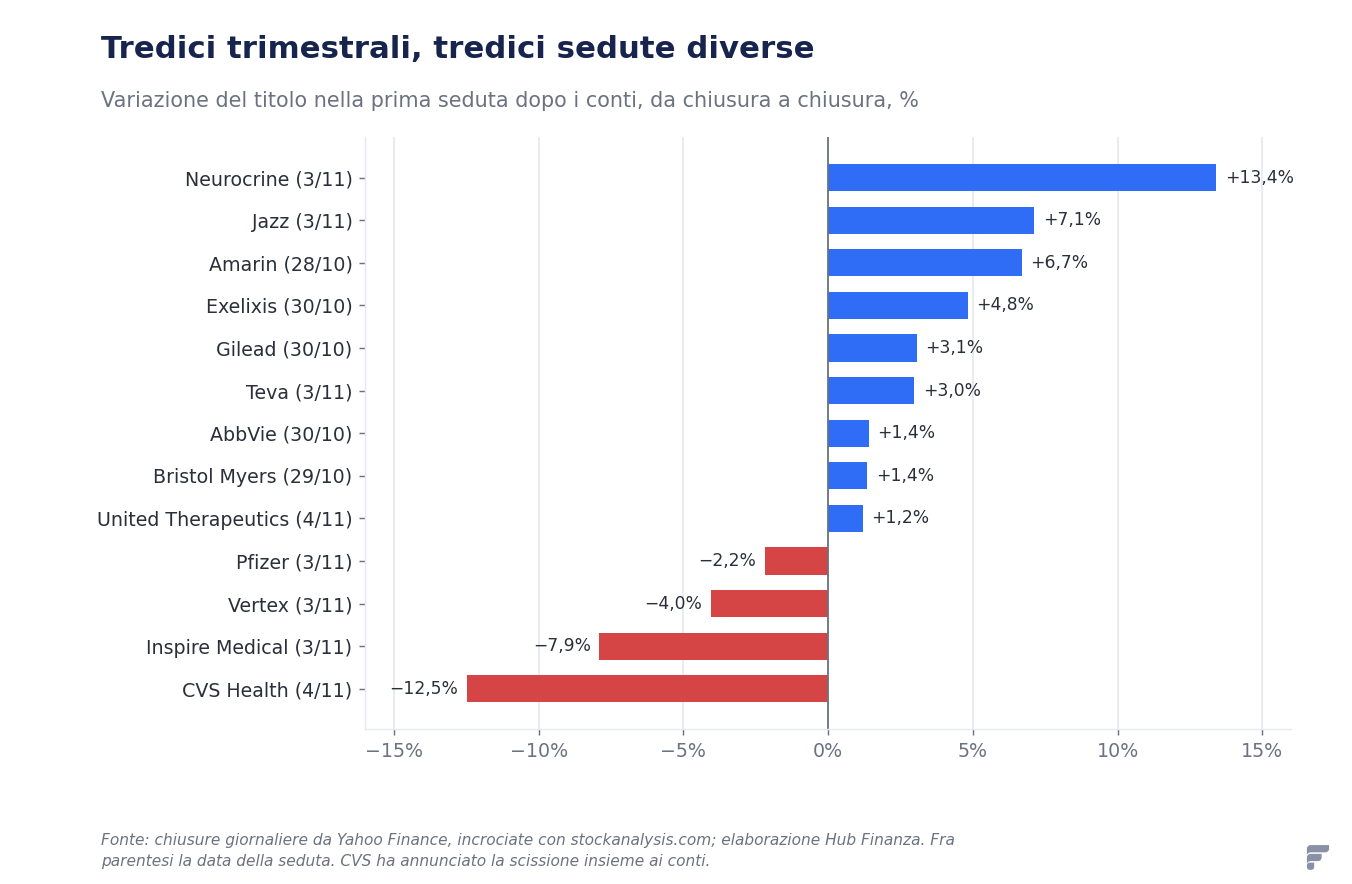
Il caso più estremo è Gilead, che nei primi nove mesi dell'anno ha spesato 11,3 miliardi di dollari di ricerca acquisita e chiuderà il 2026 in perdita anche secondo la propria misura «rettificata». Jazz Pharmaceuticals ha ricavi record e un utile rettificato negativo per 3,88 dollari per azione. Bristol Myers Squibb, AbbVie, Pfizer, Vertex, Neurocrine e United Therapeutics portano tutte, in misura diversa, il segno di un'operazione recente. Chi guarda solo la riga dell'utile vede un settore in difficoltà; chi guarda i ricavi vede l'opposto. Il mercato, che ha reagito con sedute fra il +13,4% di Neurocrine e il −12,5% di CVS Health, ha guardato soprattutto altro: le guidance, i lanci e un calendario di verdetti regolatori che si apre il 30 novembre.
Perché un'azienda farmaceutica in crescita può chiudere il trimestre in perdita?
Per una regola contabile che nel settore pesa più che altrove. Quando una società compra un'altra azienda — o la licenza di un farmaco — che ha in pancia molecole non ancora approvate, la parte del prezzo attribuita a quella ricerca si chiama IPR&D (in-process research and development, ricerca e sviluppo in corso). Se l'operazione è l'acquisto di attività e non di un'impresa funzionante, secondo i principi contabili americani quel valore non si ammortizza negli anni: si registra come costo tutto e subito, nel trimestre in cui si chiude il deal. Un'acquisizione da un miliardo può così cancellare l'utile di un trimestre senza che sia uscito un dollaro in più dalla gestione ordinaria.
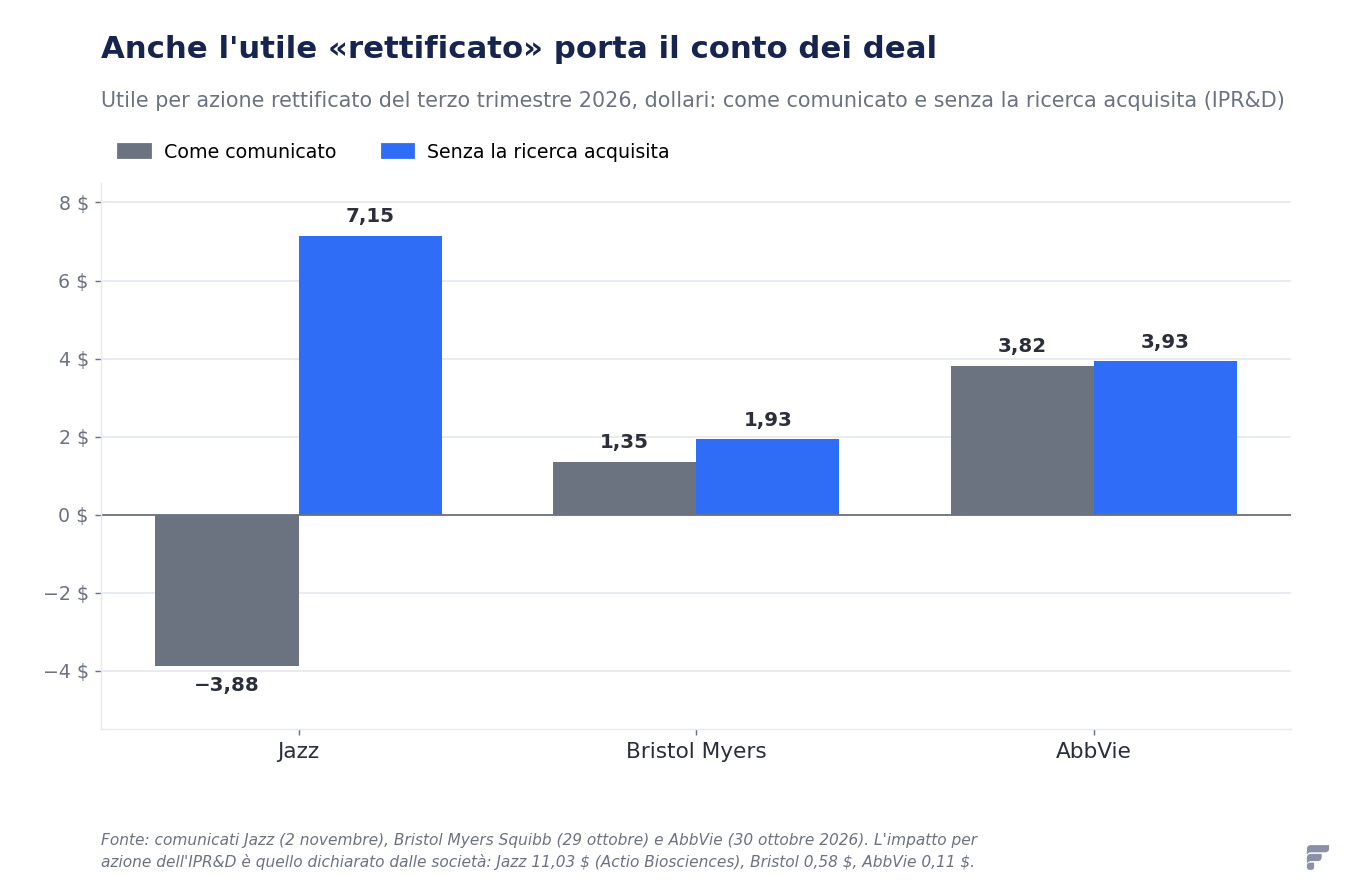
Il dettaglio che confonde molti è il secondo passo. Ci si aspetterebbe che l'utile «rettificato» — quello che le società costruiscono togliendo le voci straordinarie, e che gli analisti usano per il consenso — ripulisca il conto da questi oneri. In questo trimestre, per cinque delle sette grandi società che abbiamo esaminato, non è così: AbbVie, Bristol Myers, Gilead, Pfizer e Jazz lasciano la ricerca acquisita anche dentro il dato rettificato, che ne esce depresso nella stessa misura. Le voci che davvero separano i due numeri sono altre: gli ammortamenti dei beni immateriali acquisiti, le svalutazioni, i costi di integrazione. Il risultato è che, in questa stagione, né l'utile contabile né quello rettificato raccontano da soli come sta andando il business. Lo raccontano i ricavi — e per questo la nostra guida su come leggere una trimestrale parte da lì, prima che dagli utili.
Gilead, Jazz e Bristol: il conto della ricerca comprata
Gilead Sciences ha pubblicato giovedì 29 ottobre, a mercati chiusi, il trimestre che il suo amministratore delegato Daniel O'Day ha definito quello della «crescita anno su anno del business di base più forte in oltre un decennio». I ricavi totali sono saliti del 7% a 8,30 miliardi, ma il confronto è falsato da un incasso una tantum dell'anno scorso: le sole vendite di prodotti crescono del 13%, e del 16% escludendo l'antivirale Veklury, ormai residuale (86 milioni, −69%). L'HIV vale 6,25 miliardi (+18%), con Biktarvy a 4,06 miliardi e Descovy a 1,05 miliardi (+49%); le vendite per la prevenzione dell'HIV sono quasi raddoppiate grazie a Yeztugo (305 milioni contro 39). L'utile per azione contabile del trimestre è 1,94 dollari, in calo da 2,43 per le perdite sui titoli in portafoglio. Il conto dei deal sta nell'anno: fra Arcellx, Tubulis, Ouro Medicines e PepStar (questa non ancora chiusa) Gilead prevede 12,4 miliardi di ricerca acquisita nel 2026, pari a 9,88 dollari per azione, cui si aggiungono 1,75 miliardi di svalutazioni. La guidance sulle vendite di prodotti è stata alzata a 31,0-31,3 miliardi (da 30,1-30,4), quella sull'utile rettificato è ora una perdita fra 1,20 e 0,85 dollari per azione. Il titolo ha chiuso il 30 ottobre a +3,1%.
Jazz Pharmaceuticals è il caso di scuola. Lunedì 2 novembre ha comunicato ricavi record per 1.243 milioni (+10,4%), con il farmaco per il sonno Xywav a 483 milioni (+12%, circa 17.550 pazienti) e l'oncologico Ziihera più che raddoppiato a 20,6 milioni dopo l'approvazione di agosto nel tumore gastroesofageo. L'utile per azione è negativo per 7,48 dollari contabili e per 3,88 dollari rettificati. La ragione è una sola voce: 754,2 milioni di ricerca acquisita con Actio Biosciences, comprata con 820 milioni di anticipo, che pesa 11,03 dollari per azione sul dato rettificato. Senza quella voce l'utile rettificato sarebbe di circa 7,15 dollari — un calcolo che la società stessa permette di fare, e che resta comunque il 12% sotto gli 8,13 dollari di un anno prima. La guidance di ricavi 2026 è salita a 4.775-4.850 milioni (da 4.600-4.750) e il titolo ha chiuso il 3 novembre a +7,1%.
Bristol Myers Squibb ha fatto lo stesso, in scala minore: l'utile rettificato di 1,35 dollari (contro un consenso LSEG di 1,14, secondo Reuters) include 0,58 dollari di ricerca acquisita. I ricavi sono saliti del 7% a 13,08 miliardi, con il «portafoglio di crescita» a 7,66 miliardi (+12%): il farmaco cardiologico Camzyos +42%, la terapia cellulare Breyanzi +46%, Reblozyl +22%. L'anticoagulante Eliquis, che vale da solo 4,69 miliardi (+25%), è anche il grande rischio: la sua esclusiva scade, e la società ha alzato la guidance sui ricavi 2026 a 49,75-50,25 miliardi mentre il mercato guarda già al dopo. Il titolo è salito dell'1,35% il 29 ottobre; il prossimo snodo è il milvexian, il nuovo anticoagulante il cui studio sull'ictus secondario (Librexia STROKE) ha risultati attesi entro il 2026, mentre quello sulla fibrillazione atriale è slittato al primo trimestre 2027.
AbbVie, Pfizer e Teva: tre transizioni che si leggono nei ricavi
AbbVie ha chiuso il dopo-Humira. Venerdì 30 ottobre ha comunicato ricavi per 17,40 miliardi (+10,3%), con Skyrizi a 5,78 miliardi (+22,7%) e Rinvoq a 2,71 miliardi (+23,9%) che compensano ampiamente la discesa di Humira, ormai a 683 milioni (−31,2%), e con le neuroscienze a 3,39 miliardi. L'utile rettificato è passato da 1,86 a 3,82 dollari, ma il confronto va letto con cura: un anno fa il terzo trimestre era stato schiacciato da 2,68 miliardi di ricerca acquisita, quindi la crescita del 105% è in buona parte un effetto base. Lo scarto fra utile contabile (2,37 dollari) e rettificato viene da ammortamenti (0,79 dollari), dalla rivalutazione dei pagamenti futuri legati alle acquisizioni (0,46 dollari, 829 milioni) e da costi di integrazione. La guidance sull'utile rettificato 2026 è salita a 13,95-13,99 dollari, il dividendo trimestrale del 5,2% a 1,82 dollari, e il titolo ha chiuso il 30 ottobre al massimo storico di 294,89 dollari (+1,4%).
Pfizer ha ricavi piatti (16,58 miliardi) ma, al netto dei prodotti Covid, una crescita operativa del 7%; i lanci e le acquisizioni recenti crescono del 32% e l'oncologico Padcev del 55%. Anche qui la ricerca acquisita — 650 milioni per l'accordo con Innovent — resta nell'utile rettificato, che si ferma a 0,87 dollari come un anno prima. La guidance è stata alzata su ricavi (62-64 miliardi, da 60,5-62,5) e utile rettificato (2,95-3,05 dollari, da 2,80-3,00), e sull'obesità la società porta avanti dieci studi di Fase 3 su berobenatide, la molecola arrivata con Metsera, con un primo lancio puntato al 2028. Al mercato non è bastato: −2,2% martedì 3 novembre.
Teva è la transizione più completa del gruppo. I ricavi scendono del 2% a 4.395 milioni perché i generici negli Stati Uniti crollano del 39% con l'arrivo della concorrenza su lenalidomide, ma i farmaci di marca crescono del 33% a cambi costanti: Austedo 751 milioni (+21%), Ajovy 269 milioni (+61%), Uzedy 85 milioni (+96%). L'utile contabile di 0,20 dollari diventa 0,86 dollari rettificato dopo 780 milioni netti di aggiustamenti, fra svalutazioni (228 milioni), accantonamenti legali (201) e la perdita sul rimborso anticipato del debito (224), rifinanziato per circa 4,9 miliardi. È la voce che dice di più: nel 2026 Teva è tornata investment grade per tutte e tre le grandi agenzie di rating. La guidance di ricavi è salita a 16,7-17,0 miliardi e quella su Austedo a 2,55-2,65 miliardi; il titolo ha chiuso il 3 novembre a +3,0% e da inizio anno guadagna il 34%.
Neurocrine, Vertex e United Therapeutics: quando il costo dell'acquisizione si toglie, e quando no
Nelle biotech di media dimensione la contabilità dei deal funziona in modo diverso, e il confronto è istruttivo. Neurocrine Biosciences ha il trimestre più forte del gruppo: ricavi a 1.122,7 milioni, +41%, con Ingrezza a 801 milioni (+17%, di cui circa 20 milioni di anticipo di ordini che si riassorbirà nel quarto trimestre), Crenessity più che raddoppiato a 211 milioni e Vykat XR, arrivato con l'acquisizione di Soleno, a 107 milioni. Qui i costi dell'operazione escono dal dato non-GAAP (3,29 dollari contro 1,96 contabili), ma valgono solo una parte dello scarto — circa 0,57 dollari per azione: il resto sono compensi in azioni e una perdita non realizzata su una partecipazione. Il titolo ha chiuso il 3 novembre a +13,4%, la miglior seduta del gruppo, con la guidance su Ingrezza alzata a 2.900-2.925 milioni. La società ha però già avvertito che nel 2027 i volumi di Ingrezza cresceranno a doppia cifra con una concessione di prezzo netta «a una cifra media-alta».
Vertex toglie dal dato non-GAAP i 502 milioni di costi legati all'acquisizione di Crinetics, che da soli valgono circa 1,97 dollari dei 2,20 di differenza fra utile contabile (2,56) e non-GAAP (4,76, in linea con il consenso). I ricavi crescono del 12% a 3,44 miliardi mentre la franchise della fibrosi cistica cambia pelle: Trikafta scende a 2,44 miliardi (−8%) perché i pazienti passano ad Alyftrek, salito a 706 milioni, e il nuovo analgesico non oppioide Journavx ha superato le 750.000 prescrizioni nel trimestre. Il titolo ha perso il 4,0% il 3 novembre, il giorno dopo i conti. Il prossimo esame ha una data: il 30 novembre la FDA deve decidere su povetacicept nella nefropatia da IgA.
United Therapeutics non pubblica un utile rettificato, ed è il motivo per cui mercoledì 4 novembre diverse fonti hanno titolato su un «mancato obiettivo» confrontando l'utile contabile di 5,71 dollari con un consenso costruito su basi diverse. Il trimestre contiene 133,6 milioni di ricerca acquisita con Thymmune, non deducibili fiscalmente — per nostro calcolo circa 2,95 dollari per azione — e, in senso opposto, il rilascio di un accantonamento legale da 66,5 milioni dopo la chiusura della causa con Sandoz. I ricavi sono un record a 832,5 milioni (+4,1%), con Tyvaso a 503,8 milioni e oltre mille nuove richieste di terapia in ottobre, il massimo mensile della storia della società. Anche il quarto trimestre porterà un onere da deal: il 3 novembre la società ha pagato 525 milioni ad Arena, oggi parte di Pfizer, per azzerare le royalty future su ralinepag. E proprio su ralinepag pende il rischio più concreto: l'unico fornitore del principio attivo ha ricevuto dalla FDA una classificazione negativa dopo un'ispezione, e la società scrive che i fornitori alternativi probabilmente non saranno pronti per la data di decisione del 24 giugno 2027. Il titolo ha aperto il 4 novembre a −2,9% e ha chiuso a +1,2%.
Il contrasto utile è Exelixis, l'unica del gruppo con un trimestre contabilmente pulito: nessuna acquisizione, il dato non-GAAP toglie solo i compensi in azioni. Ricavi +10,2% a 658,7 milioni, Cabometyx a 603 milioni con una quota del 49% fra le terapie orali mirate del suo segmento (dal 46%), utile per azione contabile +23% a 0,85 dollari. La guidance 2026 è confermata a 2,50-2,55 miliardi e la decisione della FDA su zanzalintinib nel tumore del colon-retto è stata rinviata di tre mesi, al 3 marzo 2027. Il titolo è salito del 4,8% il 30 ottobre.
CVS, Inspire e Amarin: tre storie in cui la contabilità non c'entra
CVS Health ha consegnato mercoledì 4 novembre un trimestre migliore delle attese — ricavi a 108,4 miliardi (+5,4%), utile rettificato a 2,09 dollari contro 1,60, rapporto fra sinistri e premi dell'assicurazione Aetna sceso al 91,3% dal 92,8% — e alzato la guidance sull'utile rettificato 2026 ad almeno 8,20 dollari. Insieme ai conti ha annunciato la scissione in due società quotate entro la prima metà del 2028: da una parte CVS Health, con Aetna, il gestore di benefici farmaceutici Caremark, CVS Specialty, Oak Street Health e Signify Health; dall'altra CVS Pharmacy, con circa 9.000 farmacie, la farmacia per corrispondenza e MinuteClinic. Il titolo ha chiuso a −12,5%, a 79,96 dollari, cancellando in una seduta quasi tutto il guadagno dell'anno: ora è a +0,8% da inizio 2026. Fra le cause, Investing.com cita il peggioramento delle valutazioni a stelle dei piani Medicare Advantage di Aetna per il 2027 e il rischio di esecuzione di un'operazione così complessa.
Inspire Medical Systems, che produce un dispositivo impiantabile contro l'apnea notturna, è l'unico caso del gruppo in cui i ricavi scendono davvero (−7,9% a 206,7 milioni) per ragioni operative: i cambiamenti nei rimborsi e nella codifica delle procedure le costano circa 30 milioni nel trimestre e circa 120 nell'anno. Gli oneri straordinari, qui, sono di ristrutturazione e contenzioso, non di acquisizioni. Il titolo è salito dell'1,8% dopo l'uscita dei conti il 2 novembre, ha perso il 7,9% il giorno dopo e ha recuperato il 7,6% il 4 novembre, giorno in cui l'autorità sanitaria americana ha pubblicato la regola definitiva sui rimborsi ambulatoriali 2027. La soluzione strutturale ha una data lontana: i nuovi codici di procedura entreranno in vigore il 1° gennaio 2028.
Amarin è una storia a parte: ricavi in calo del 20% a 39,6 milioni per la concorrenza dei generici su Vascepa negli Stati Uniti, ma il primo trimestre in utile da oltre due anni dopo un piano di risparmi da 70 milioni, e 323,4 milioni di cassa senza debito. Per nostro calcolo, ai prezzi del 4 novembre la società vale in Borsa circa 256 milioni, meno della cassa che ha in bilancio; continua a lavorare con Barclays sulle opzioni strategiche, un mandato che era già noto da luglio. Il titolo è salito del 6,7% il 28 ottobre.
Il calendario dei verdetti: dieci date nei prossimi quattordici mesi
Se i conti del trimestre sono stati letti con indulgenza, è anche perché il valore di molte di queste società dipende da eventi che devono ancora accadere. Il grafico mette in fila quelli con una data comunicata dalle società.
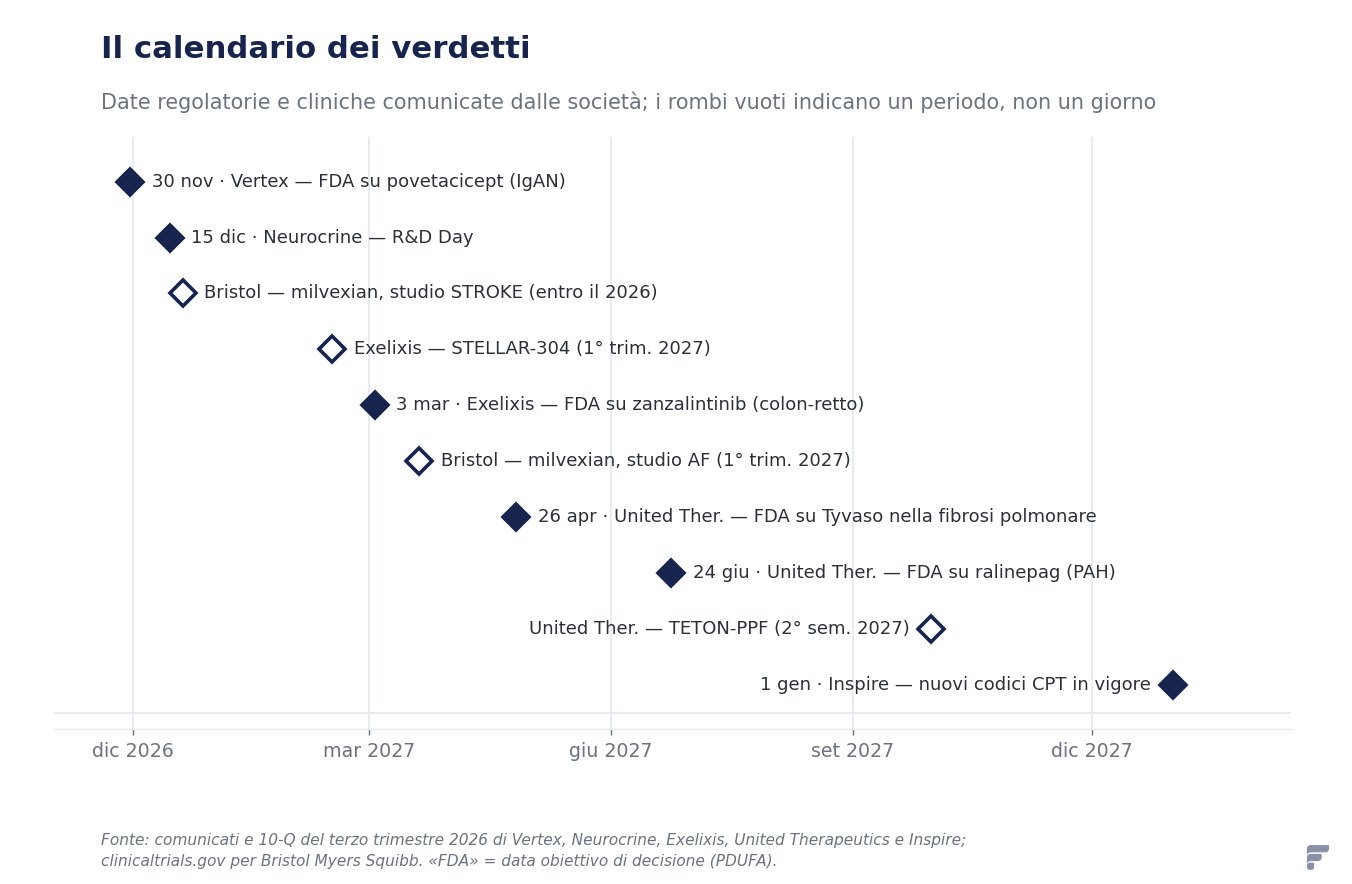
- 30 novembre 2026 — Vertex. Decisione della FDA su povetacicept nella nefropatia da IgA, in revisione prioritaria per l'approvazione accelerata.
- 15 dicembre 2026 — Neurocrine. Giornata dedicata alla ricerca a New York, con un approfondimento su Vykat XR.
- Entro fine 2026 e primo trimestre 2027 — Bristol Myers. I due studi su milvexian: sono il passaggio che deciderà quanto del vuoto lasciato da Eliquis potrà essere colmato.
- 3 marzo 2027 — Exelixis. Decisione della FDA su zanzalintinib nel tumore del colon-retto già trattato; nel primo trimestre arrivano anche i dati dello studio STELLAR-304.
- 26 aprile e 24 giugno 2027 — United Therapeutics. Decisioni della FDA su Tyvaso nella fibrosi polmonare idiopatica e su ralinepag, con il rischio legato al fornitore già dichiarato.
- 1° gennaio 2028 — Inspire. Entrano in vigore i nuovi codici di procedura che dovrebbero stabilizzare i rimborsi.
Il quadro d'insieme
| Società | Ricavi Q3 (Δ a/a) | Utile per azione: contabile · rettificato | Il peso dei deal | Prima seduta |
|---|---|---|---|---|
| Neurocrine | 1.122,7 Mln$ (+41%) | 1,96 · 3,29 $ | Soleno: costi esclusi dal non-GAAP | +13,4% |
| Jazz | 1.243 Mln$ (+10,4%) | −7,48 · −3,88 $ | Actio: 11,03 $ anche nel rettificato | +7,1% |
| Amarin | 39,6 Mln$ (−20%) | pareggio | — | +6,7% |
| Exelixis | 658,7 Mln$ (+10,2%) | 0,85 · 0,94 $ | Nessuno | +4,8% |
| Gilead | 8,30 Mld$ (+7%) | 1,94 · 2,55 $ | 12,4 Mld$ attesi nell'anno, anche nel rettificato | +3,1% |
| Teva | 4.395 Mln$ (−2%) | 0,20 · 0,86 $ | Svalutazioni e debito, esclusi | +3,0% |
| AbbVie | 17,40 Mld$ (+10,3%) | 2,37 · 3,82 $ | 216 Mln$ anche nel rettificato | +1,4% |
| Bristol Myers | 13,08 Mld$ (+7%) | 1,05 · 1,35 $ | 0,58 $ anche nel rettificato | +1,4% |
| United Ther. | 832,5 Mln$ (+4,1%) | 5,71 $ · non pubblicato | Thymmune: 133,6 Mln$ non deducibili | +1,2% |
| Pfizer | 16,58 Mld$ (stabile) | 0,56 · 0,87 $ | Innovent: 650 Mln$ anche nel rettificato | −2,2% |
| Vertex | 3,44 Mld$ (+12%) | 2,56 · 4,76 $ | Crinetics: 502 Mln$ esclusi | −4,0% |
| Inspire | 206,7 Mln$ (−7,9%) | −0,84 · 0,14 $ | Nessuno: il problema sono i rimborsi | −7,9% |
| CVS Health | 108,4 Mld$ (+5,4%) | 1,68 · 2,09 $ | Nessuno: annunciata la scissione | −12,5% |
Tredici società non fanno una statistica, ma la regola che ne esce è utile: in questo trimestre la riga dell'utile misura soprattutto quanto ciascuna società ha comprato, non quanto ha venduto. Chi vuole capire come sta andando il business deve partire dai ricavi dei singoli farmaci e dalle guidance, e leggere l'utile solo dopo aver sciolto le voci legate alle operazioni — sapendo che, a seconda della società, possono stare dentro o fuori il dato «rettificato». Il mercato ha mostrato di farlo: ha premiato Jazz nonostante una perdita e punito CVS nonostante una guidance alzata. Nella rassegna delle trimestrali della settimana precedente lo stesso schema si era visto con Biogen, in perdita contabile per le acquisizioni e in crescita nei ricavi.
Fonti
Comunicati sui risultati del terzo trimestre 2026 e relativi depositi alla SEC (8-K con exhibit 99.1 e 10-Q) di AbbVie, Bristol Myers Squibb, Gilead Sciences, Pfizer, Jazz Pharmaceuticals, Teva, CVS Health, Neurocrine Biosciences, United Therapeutics, Vertex, Exelixis, Amarin e Inspire Medical Systems; comunicato di CVS Health sulla scissione (4 novembre 2026); trascrizioni delle conference call; registro clinicaltrials.gov (studio NCT05702034); Reuters per il consenso LSEG su Bristol Myers Squibb; Investing.com per la reazione di CVS Health; CMS per la regola sui rimborsi ambulatoriali 2027. Prezzi di chiusura: Yahoo Finance, incrociati con stockanalysis.com; variazioni e stime per azione calcolate da Hub Finanza. Dati al 4 novembre 2026.
Disclaimer: questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Ogni decisione di investimento va valutata sulla base della propria situazione e, se necessario, con un professionista qualificato.