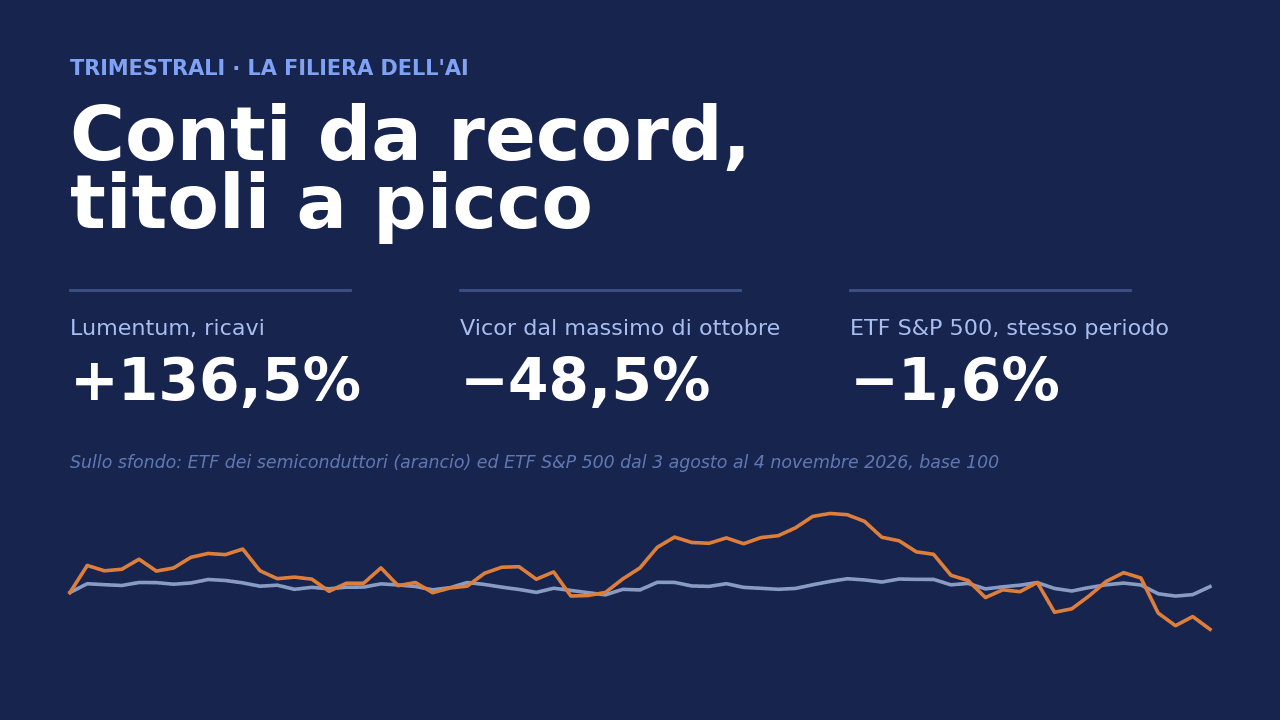
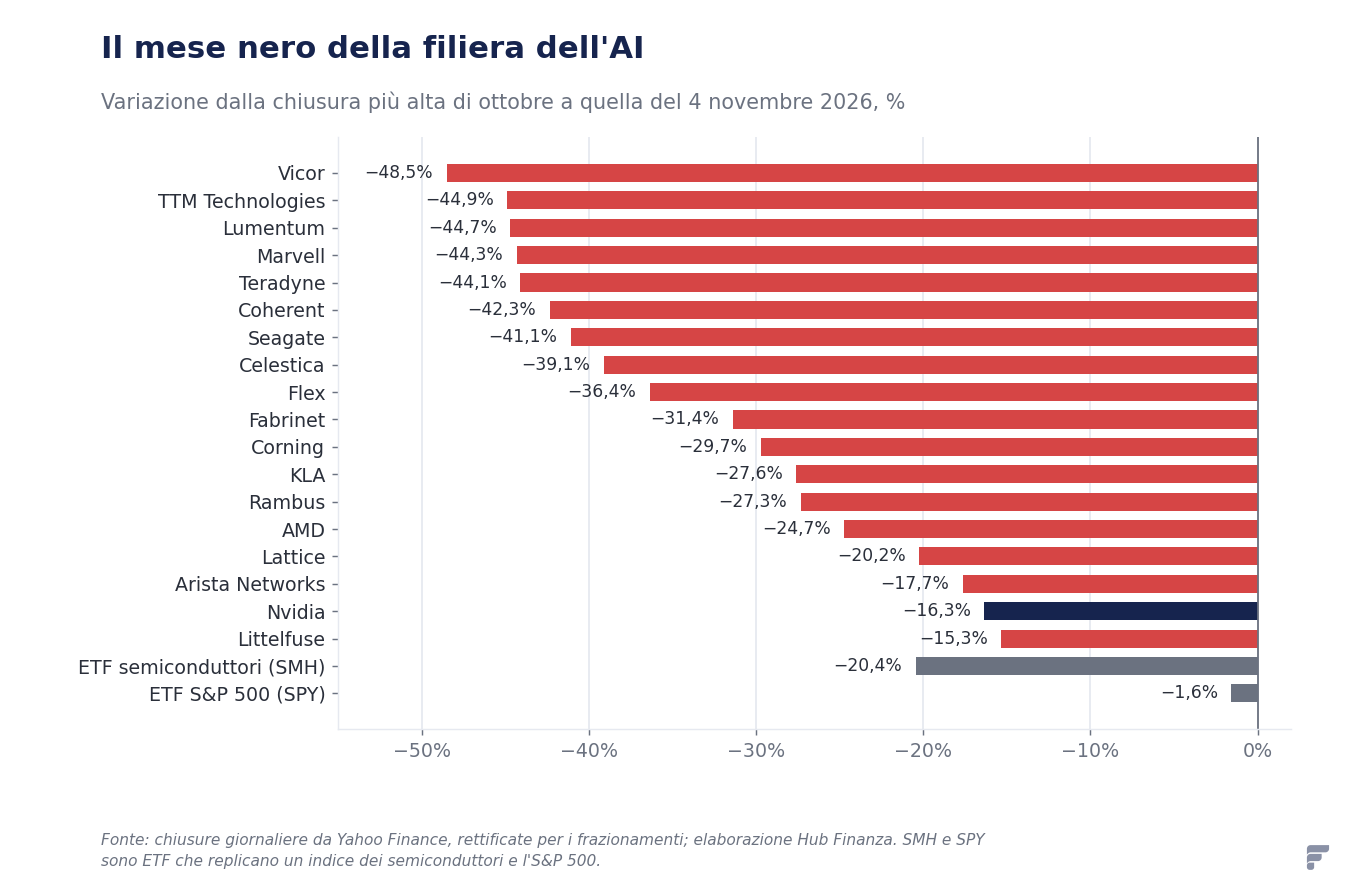
Fra il 20 ottobre e il 4 novembre 2026 sedici società della filiera hardware dell'intelligenza artificiale hanno pubblicato i conti: quasi tutte hanno battuto le stime o alzato la guidance. In Borsa, dal massimo di ottobre al 4 novembre, hanno perso fra il 15% e il 48%.
Nello stesso periodo l'ETF che replica l'S&P 500 ha ceduto appena l'1,6% dal suo massimo di ottobre, quello sui semiconduttori il 20,4% e Nvidia il 16,3%. Ma a cadere di più sono stati i fornitori dei fornitori: chi fa i componenti ottici che collegano i chip (Coherent −42,3%, Lumentum −44,7%), chi assembla i server per i grandi operatori del cloud (Celestica −39,1%, TTM Technologies −44,9%), chi produce l'alimentazione per i rack (Vicor −48,5%). Per sette di questi titoli il massimo dell'anno era già alle spalle, fra maggio e giugno: quella di ottobre è la seconda ondata di una discesa iniziata in estate, e dal massimo del 2026 i cali arrivano fra il 50% e il 67%. Intanto i conti mostrano ricavi in crescita fino al 136% e guidance quasi tutte più alte del trimestre appena chiuso.
Perché la filiera dell'AI scende mentre i conti salgono?
Perché il mercato non sta dubitando della domanda di oggi, ma di chi la pagherà domani. Le cause che la stampa finanziaria — CNBC in particolare — ha indicato giorno per giorno sono di finanziamento e di tassi, non di ordini: a metà ottobre le cronache hanno parlato apertamente di timori sul finanziamento dell'AI. Il 14 ottobre un'inflazione americana di settembre al 3,7%, sopra le attese, ha riacceso il timore di un rialzo dei tassi, che il 28 ottobre la Federal Reserve ha escluso solo a maggioranza, con due voti a favore di una stretta. Il 30 ottobre, il giorno dopo i conti in cui Amazon ha confermato investimenti per circa 220 miliardi nel 2026 con il free cash flow diventato negativo, il Nasdaq Composite ha perso il 2,9%.
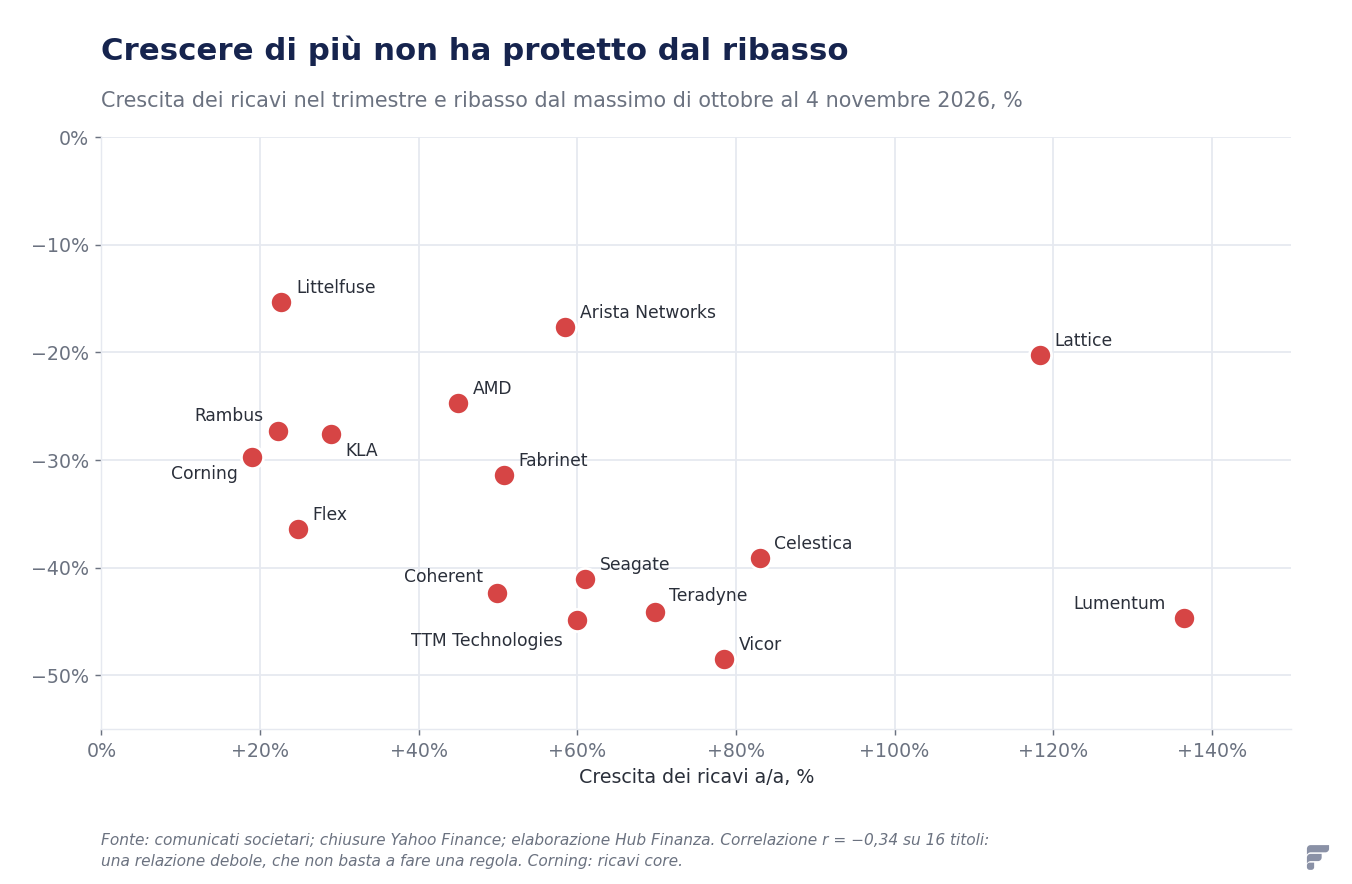
Il filo è lo stesso che avevamo seguito nella rassegna delle trimestrali del 29 ottobre, quando Alphabet era stata punita per gli investimenti e Microsoft premiata: gli hyperscaler spendono come non mai, ma una parte crescente di quella spesa è finanziata a debito, e la filiera che la incassa vale quanto la fiducia che quella spesa continui. È la stessa catena del valore ricostruita nella nostra guida sull'intelligenza artificiale alla prova dei fatti. I titoli più piccoli e più concentrati su pochi clienti sono stati i primi a pagare. Il grafico sotto mostra che, almeno in questa stagione, crescere di più non ha protetto dal ribasso: fra crescita dei ricavi e calo dal massimo di ottobre c'è una relazione negativa ma debole (r = −0,34 su sedici titoli), che non basta a fare una regola.
L'ottica: Coherent, Fabrinet e la fusione che ha cambiato Lumentum
I componenti ottici — laser, ricetrasmettitori, moduli che trasformano i segnali elettrici in luce per collegare migliaia di processori — sono il collo di bottiglia più citato dei nuovi data center. Coherent ha pubblicato mercoledì 4 novembre, a mercati chiusi, ricavi per 2.370 milioni di dollari, +49,9%, con la divisione data center e comunicazioni a 1.952 milioni (+79% sull'anno, +21% sul trimestre) e l'industriale in calo del 15%. L'utile rettificato di 2,09 dollari ha superato il consenso FactSet di 1,99 riportato da CNBC, e la guidance del trimestre in corso (2,55-2,75 miliardi) è sopra le attese; la società punta a un trimestre da 3 miliardi entro l'esercizio e a un margine lordo oltre il 45% entro il 2028. Nella seduta il titolo aveva perso il 6%, toccando il −41,5% dal 5 ottobre; dopo la chiusura recuperava circa il 7%.
Fabrinet, che produce in conto terzi i componenti ottici di molti concorrenti, ha chiuso il trimestre di settembre con ricavi per 1.474,5 milioni (+50,7%), sopra la propria forchetta, il data center a 777 milioni (+78%) e un utile rettificato record di 4,34 dollari. La guidance (1,60-1,65 miliardi) indica un'altra accelerazione, mentre il free cash flow è negativo per 137 milioni per gli investimenti in nuova capacità. Nel mese prima dei conti il titolo aveva perso il 32,1%; il 3 novembre è salito del 15,5%, il miglior giorno del gruppo.
Lumentum ha il trimestre più forte di tutti e la reazione peggiore. Lunedì 2 novembre, prima dell'apertura, ha comunicato ricavi per 1.262,6 milioni, +136,5%, un margine operativo rettificato del 42,3% e una guidance a 1.575-1.625 milioni, insieme a un secondo grande contratto per l'ottica integrata nei chip con impegni d'acquisto oltre i 5 miliardi. Nello stesso giorno ha annunciato la fusione con Marvell: 4,5 azioni Marvell per ogni azione Lumentum, tutta in titoli, per un valore d'impresa di 115 miliardi, con chiusura attesa nella prima metà del 2028. Il premio ufficiale era del 23,9% sui prezzi del 28 ottobre, ma il 29 Marvell aveva già perso il 13,2% sulle indiscrezioni di Bloomberg, e ai prezzi del 30 ottobre il premio era sceso intorno al 5%. Il 2 novembre Lumentum ha perso il 18,6% e Marvell il 12,7%. Da quel giorno il prezzo di Lumentum segue soprattutto quello di Marvell: al 4 novembre, 4,5 azioni Marvell valevano 719 dollari contro i 626,75 di un'azione Lumentum, uno scarto di circa il 15% che misura i dubbi del mercato sulla chiusura dell'operazione.
Gli assemblatori dei data center: Celestica, Flex e TTM restituiscono il rialzo
Celestica ha pubblicato lunedì 26 ottobre un trimestre fuori scala: ricavi per 5,83 miliardi (+83%) contro una guidance di 5,25-5,55, la divisione che serve gli hyperscaler raddoppiata a 4,87 miliardi, l'utile rettificato più che raddoppiato a 3,30 dollari. Per il 2027 la società indica 40 miliardi di ricavi (+90%) e 21,50 dollari di utile per azione, ma ha tagliato la stima di free cash flow 2026 a 460 milioni (da 600) per finanziare il capitale circolante della crescita, dopo aver raccolto 3,45 miliardi con un aumento di capitale ad agosto. Il titolo è salito fino al 18% dopo la chiusura e ha chiuso il 27 ottobre a +12,1%; il 4 novembre ha perso il 9% a 236,41 dollari, il 39,1% sotto il massimo del 6 ottobre e la metà del massimo di giugno.
Flex ha seguito la stessa traiettoria: il 28 ottobre ricavi a 8,49 miliardi (+24,8%), la divisione cloud ed energia a 2,5 miliardi (+54%), utile rettificato record di 1,18 dollari (+49%) e guidance annuale alzata a 34,9-35,9 miliardi di ricavi; il titolo è salito dell'11,6% nella seduta, ma il 4 novembre, dopo un −12,3%, era già sotto il prezzo della vigilia. TTM Technologies, che produce circuiti stampati per data center e difesa, è il caso estremo: il 22 ottobre ha comunicato ricavi record per 1.203,9 milioni (+60%), un rapporto fra ordini e fatturato di 2,13 e un portafoglio della difesa da 2 miliardi, ma una guidance solo in linea con il consenso e un debito a 2,8 volte l'EBITDA dopo le acquisizioni. Il titolo ha perso il 27,7% in un giorno in cui il Nasdaq Composite cedeva il 2,6%, ha recuperato l'8,4% il giorno dopo, e il 4 novembre era sotto il minimo del 22 ottobre: −67% dal massimo di giugno, il calo più ampio della filiera.
I chip e le macchine per farli: AMD, KLA, Teradyne, Lattice e Rambus
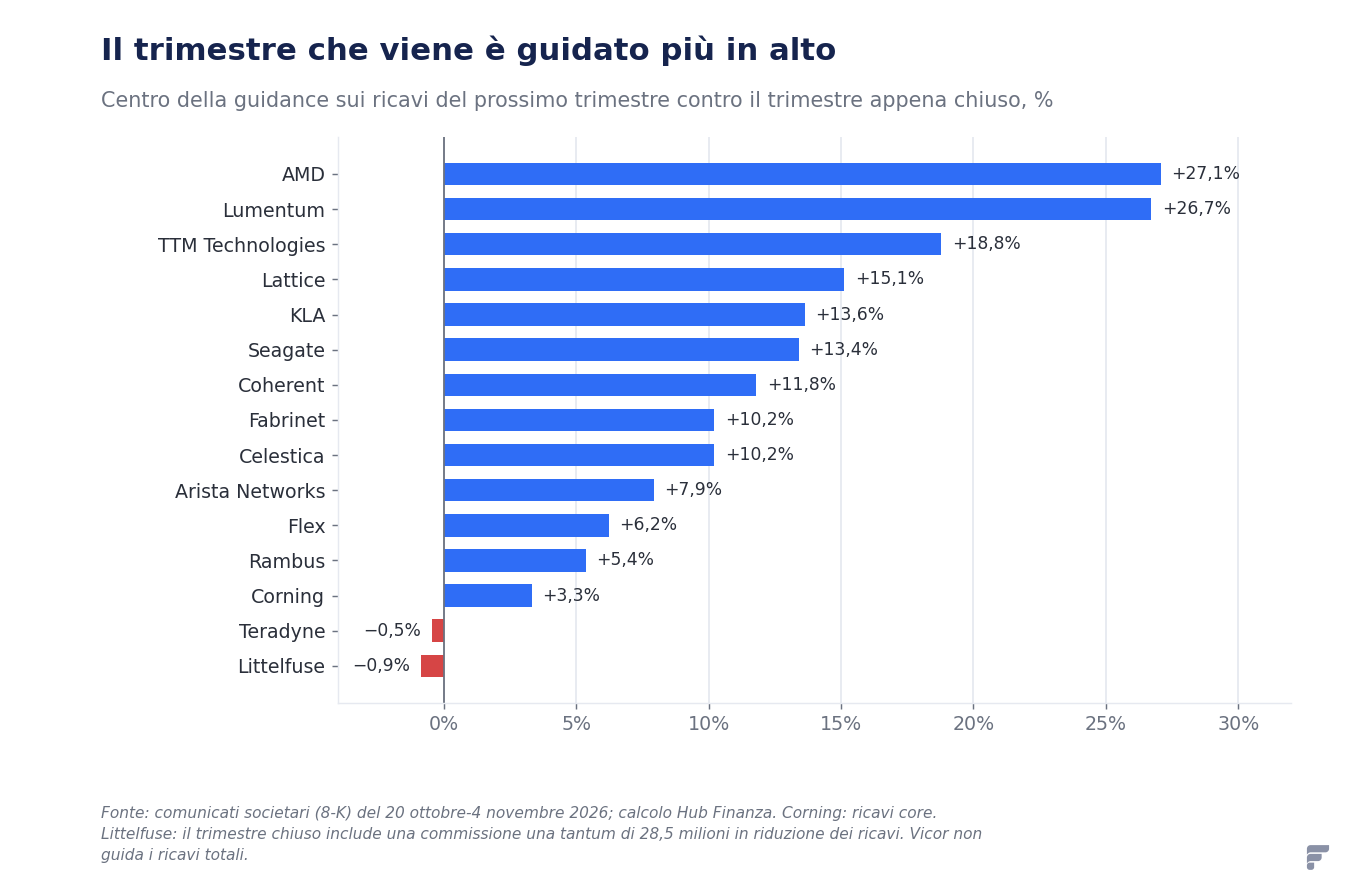
AMD ha pubblicato martedì 3 novembre ricavi per 13,38 miliardi (+45%), sopra il consenso LSEG di 13,09, con il data center quasi raddoppiato a 8,55 miliardi (+97%) grazie ai primi sistemi rack Helios, già in uso presso Anthropic, Meta, Microsoft, OpenAI e Oracle. La guidance sul quarto trimestre è di circa 17 miliardi (+66%), molto sopra le attese, e il management vede ricavi 2027 in crescita di oltre l'80%. Sul conto pesano 1.097 milioni di oneri non monetari legati ai warrant concessi a OpenAI e Meta con i contratti di fornitura, e un free cash flow sceso a 554 milioni per l'aumento delle scorte a 11,5 miliardi. Il titolo è salito di oltre il 7% dopo la chiusura, ma il 4 novembre ha chiuso solo a +1,0%.
KLA, il leader delle macchine per il controllo di processo nelle fabbriche di chip, ha chiuso il trimestre di settembre con ricavi record per 4,14 miliardi (+29%) e un margine operativo rettificato del 46,1%, il più alto della sua storia; l'utile per azione, 1,22 dollari, è calcolato dopo il frazionamento 10:1 dell'11 giugno. Il dato che conta per tutto il settore è la previsione sulla spesa mondiale in macchinari per semiconduttori: intorno ai 155 miliardi nel 2026 e oltre 200 miliardi nel 2027. Il titolo è salito del 5,5% il 29 ottobre e ha perso il 5,7% il giorno dopo. Teradyne, che fa i sistemi di collaudo dei chip, ha raddoppiato quasi i ricavi (1.306 milioni, +69,8%) e portato il margine operativo rettificato al 31,6% dal 20,4%, con la robotica tornata in utile; ma la guidance indica un quarto trimestre piatto, e il 28 ottobre il titolo ha aperto a −6,5% e chiuso a −3,2%, per poi scendere del 22,5% dalla vigilia al 4 novembre.
Lattice Semiconductor ha più che raddoppiato i ricavi a 291 milioni (+118%, sopra il massimo della propria guidance), anche grazie all'acquisizione di AMI, che vale il 13% del trimestre; l'amministratore delegato ha indicato una crescita di almeno il 60% nel 2027, precisando di non vedere margini per andare oltre. Il titolo è salito dell'11% il 3 novembre ed è l'unico, con Fabrinet, a essere ben sopra la vigilia. Rambus, che vende chip di interfaccia per le memorie dei server, ha chiuso con ricavi record per 218,3 milioni (+22,3%) e una guidance sopra le attese, ma il titolo ha perso l'1,6% il 27 ottobre dopo un rialzo del 5,5% nella seduta precedente.
Reti, dischi, fibra ed energia: Arista, Seagate, Corning, Vicor e Littelfuse
Arista Networks ha avuto la crescita più alta dalla quotazione: ricavi per 3,66 miliardi (+58,5%) contro un consenso di 3,33, margine operativo rettificato del 49,1%, e in conference call una previsione per il 2027 di circa 18,5 miliardi, il 38-40% in più, mentre il consenso era intorno ai 16,4-16,75 miliardi. Gli impegni d'acquisto con i fornitori sono saliti a 11,4 miliardi per assicurarsi i componenti. Dopo la chiusura del 3 novembre il titolo è salito fino al 12%, e il 4 novembre ha chiuso a +5,1%. Seagate ha chiuso il trimestre di settembre con ricavi per 4,23 miliardi (+61%) e un margine lordo del 57,8%, 510 punti base in più in un solo trimestre: la maggior parte della capacità per i data center è già venduta con contratti pluriennali fino al 2028, alcuni fino al 2030, e i prezzi sono fissati fino al 2027. Il titolo è sceso fino all'8% dopo la chiusura del 27 ottobre, ha chiuso il giorno dopo a +4,5%, e al 4 novembre era il 41% sotto il massimo di ottobre.
Corning ha portato le vendite di fibra ottica a 2,38 miliardi (+44%), con le reti per le imprese a +84% e i prodotti per l'AI generativa più che raddoppiati, e ha firmato quattro accordi pluriennali da miliardi di dollari, fra cui con Verizon e AT&T; il titolo ha chiuso il 27 ottobre a −1,1%, dopo un minimo di giornata a −4,7%. Vicor, che progetta i convertitori di potenza per i processori AI, ha pubblicato il 20 ottobre ricavi per 197,1 milioni (+78,5%), un portafoglio ordini quasi triplicato a 406 milioni e la prima licenza dei suoi brevetti a un costruttore di sistemi AI; una parte delle royalty del trimestre è però una tantum. Il titolo è salito del 7,1% quel giorno e ha poi perso il 48,5% dal massimo di ottobre, il calo più ampio del grafico iniziale. Littelfuse, componentistica elettronica meno esposta all'AI, ha avuto ricavi record per 766,7 milioni (+22,7%) nonostante una commissione una tantum da 28,5 milioni, ed è il titolo che ha retto meglio: −15,3% dal massimo di ottobre.
Il quadro d'insieme
Società | Ricavi (Δ a/a) | Prima seduta | Dal massimo di ottobre al 4/11 |
|---|---|---|---|
Lumentum | 1.262,6 Mln$ (+136,5%) | −18,6% | −44,7% |
Lattice | 291 Mln$ (+118%) | +11,0% | −20,2% |
Celestica | 5,83 Mld$ (+83%) | +12,1% | −39,1% |
Vicor | 197,1 Mln$ (+78,5%) | +7,1% | −48,5% |
Teradyne | 1.306 Mln$ (+69,8%) | −3,2% | −44,1% |
Seagate | 4,23 Mld$ (+61%) | +4,5% | −41,1% |
TTM Technologies | 1.203,9 Mln$ (+60%) | −27,7% | −44,9% |
Arista Networks | 3,66 Mld$ (+58,5%) | +5,1% | −17,7% |
Fabrinet | 1.474,5 Mln$ (+50,7%) | +15,5% | −31,4% |
Coherent | 2.370 Mln$ (+49,9%) | ≈ +7% (after-hours) | −42,3% |
AMD | 13,38 Mld$ (+45%) | +1,0% | −24,7% |
KLA | 4,14 Mld$ (+29%) | +5,5% | −27,6% |
Flex | 8,49 Mld$ (+24,8%) | +11,6% | −36,4% |
Littelfuse | 766,7 Mln$ (+22,7%) | +1,1% | −15,3% |
Rambus | 218,3 Mln$ (+22,3%) | −1,6% | −27,3% |
Corning | 5,08 Mld$ core (+19%) | −1,1% | −29,7% |
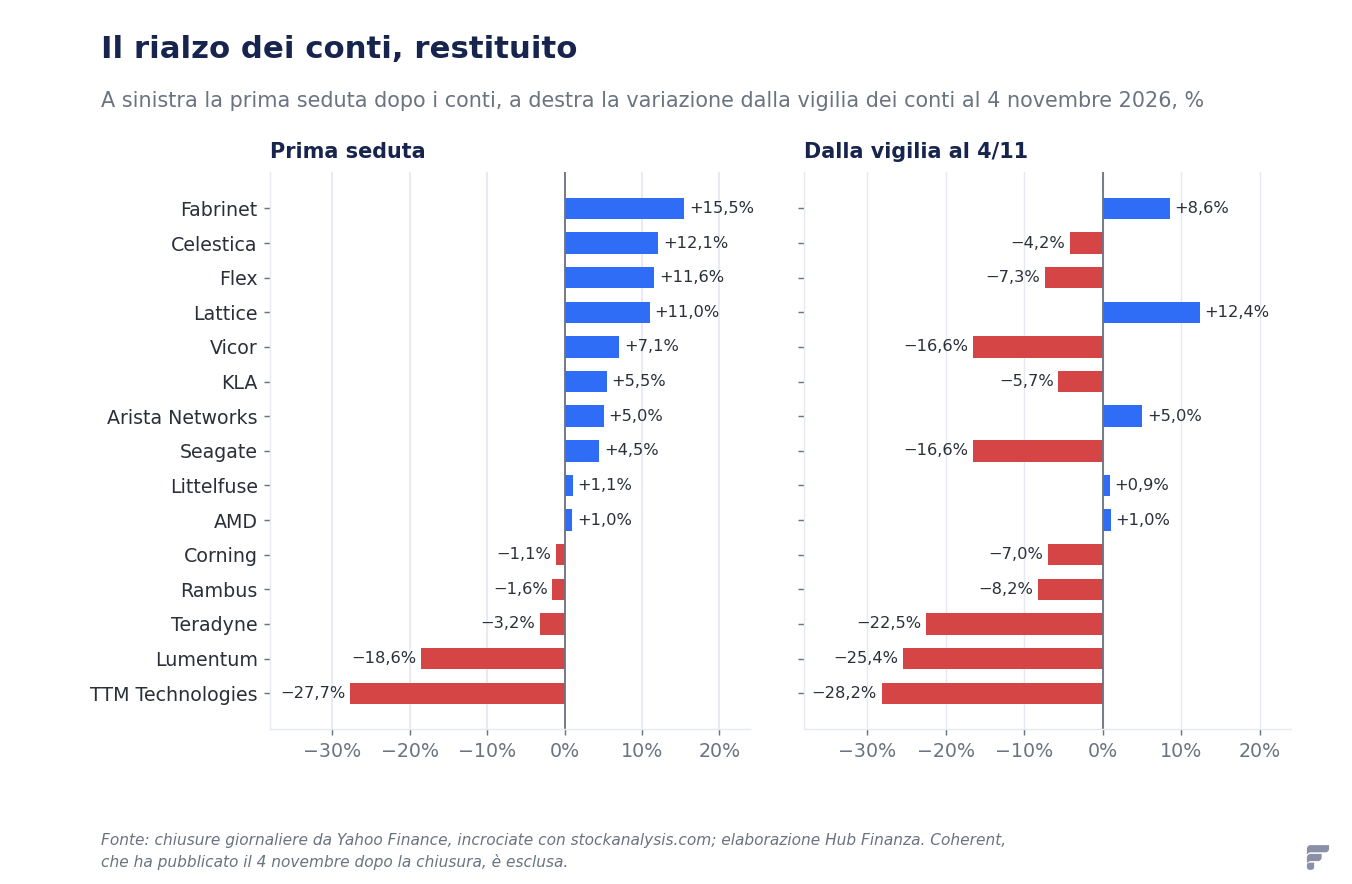
Messa in fila, la filiera racconta una divaricazione che raramente si vede così netta: i numeri migliorano a ogni riga, i prezzi peggiorano a ogni settimana. Non è un paradosso, ma una diversa scelta di orizzonte. I conti misurano quello che gli hyperscaler hanno già ordinato; i prezzi cercano di capire quanto a lungo potranno continuare a ordinare, con quale debito e a quali tassi. Il mercato ha pagato il giorno dei conti e ha restituito il rialzo nelle settimane successive, segno che il problema non sta in nessuna delle sedici trimestrali. È un'interpretazione, non una previsione: sedici società in quindici giorni non dicono se la seconda ondata di ribasso sia finita.
Per chi vuole ripassare perché un titolo può crollare proprio sui risultati migliori, e come si legge una guidance, la nostra guida su come leggere una trimestrale spiega il meccanismo con esempi presi dall'archivio.
Che cosa guardare nei prossimi mesi
Giovedì 5 novembre — Coherent. La prima seduta piena dopo i conti dirà se il recupero serale regge.
Le guidance sugli investimenti 2027 degli hyperscaler. Amazon ha già detto che spenderà «significativamente di più»: le cifre esatte arriveranno con i conti del quarto trimestre, fra fine gennaio e febbraio 2027, e sono il dato da cui dipende la filiera.
La spesa in macchinari per chip. La previsione di KLA, oltre 200 miliardi nel 2027, sarà messa alla prova dai piani di investimento dei produttori di chip per il prossimo anno.
Marvell e Lumentum. Assemblee degli azionisti e autorizzazioni antitrust: lo scarto fra il prezzo di Lumentum e il valore delle 4,5 azioni Marvell misurerà, giorno per giorno, la fiducia nella chiusura entro la prima metà del 2028.
Fonti
Comunicati sui risultati e relativi depositi alla SEC (8-K con exhibit 99.1, 10-Q) di AMD, Arista Networks, KLA, Teradyne, Lattice Semiconductor, Rambus, Seagate, Corning, Vicor, Coherent, Fabrinet, Lumentum, Celestica, Flex, TTM Technologies e Littelfuse; comunicato congiunto Marvell-Lumentum del 2 novembre 2026; prospetto dell'offerta di azioni Celestica (agosto 2026); trascrizioni delle conference call; CNBC per i consensus LSEG e FactSet, le contrattazioni dopo la chiusura e la cronologia del ribasso. Prezzi di chiusura: Yahoo Finance, incrociati con stockanalysis.com; variazioni e correlazione calcolate da Hub Finanza. Dati al 4 novembre 2026.
Disclaimer: questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Ogni decisione di investimento va valutata sulla base della propria situazione e, se necessario, con un professionista qualificato.