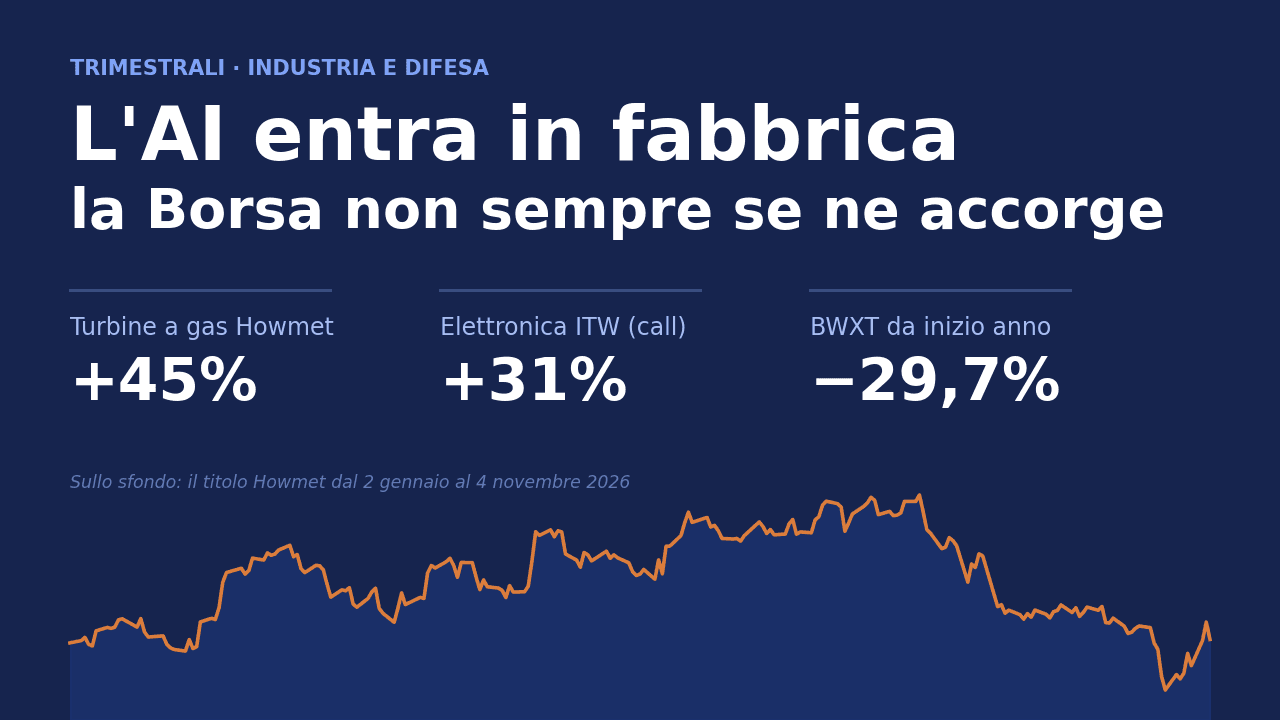
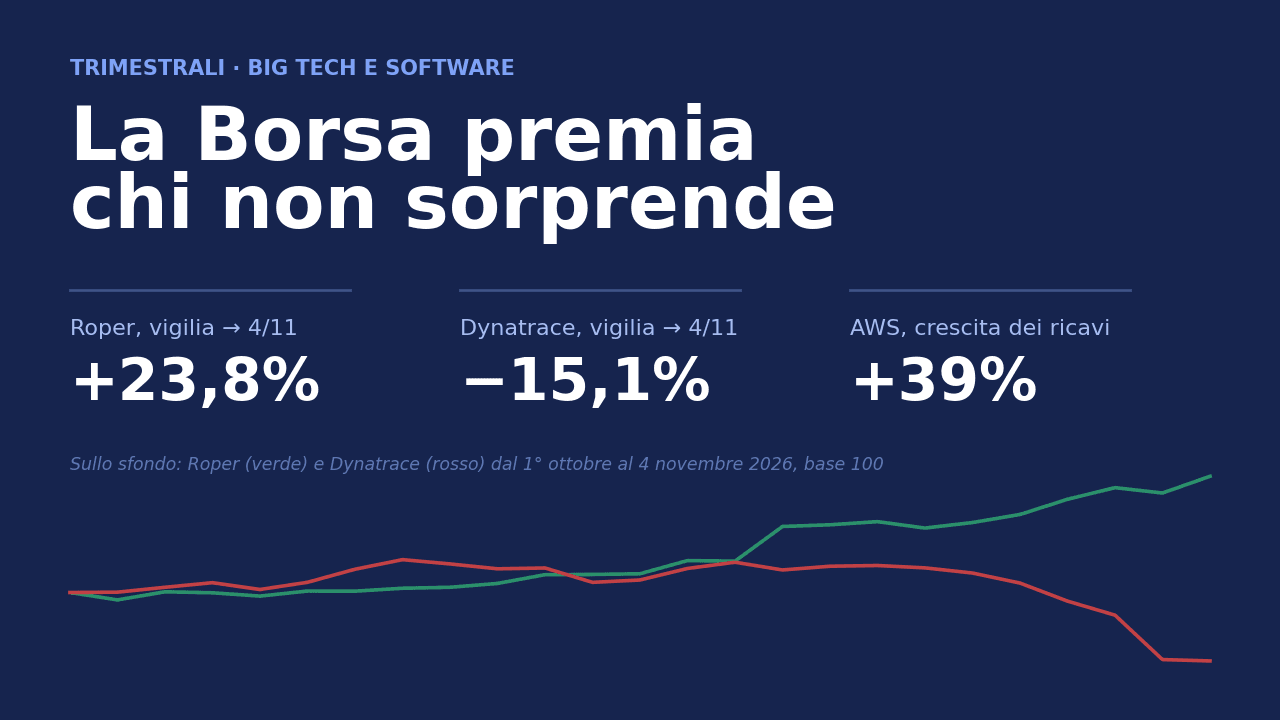
Fra il 27 ottobre e il 2 novembre 2026 cinque industriali americane hanno mostrato la domanda dei data center nei loro conti: turbine a gas di Howmet +45%, elettronica di ITW +31%. In Borsa, però, il premio è andato solo a chi l'ha già trasformata in margini e cassa.
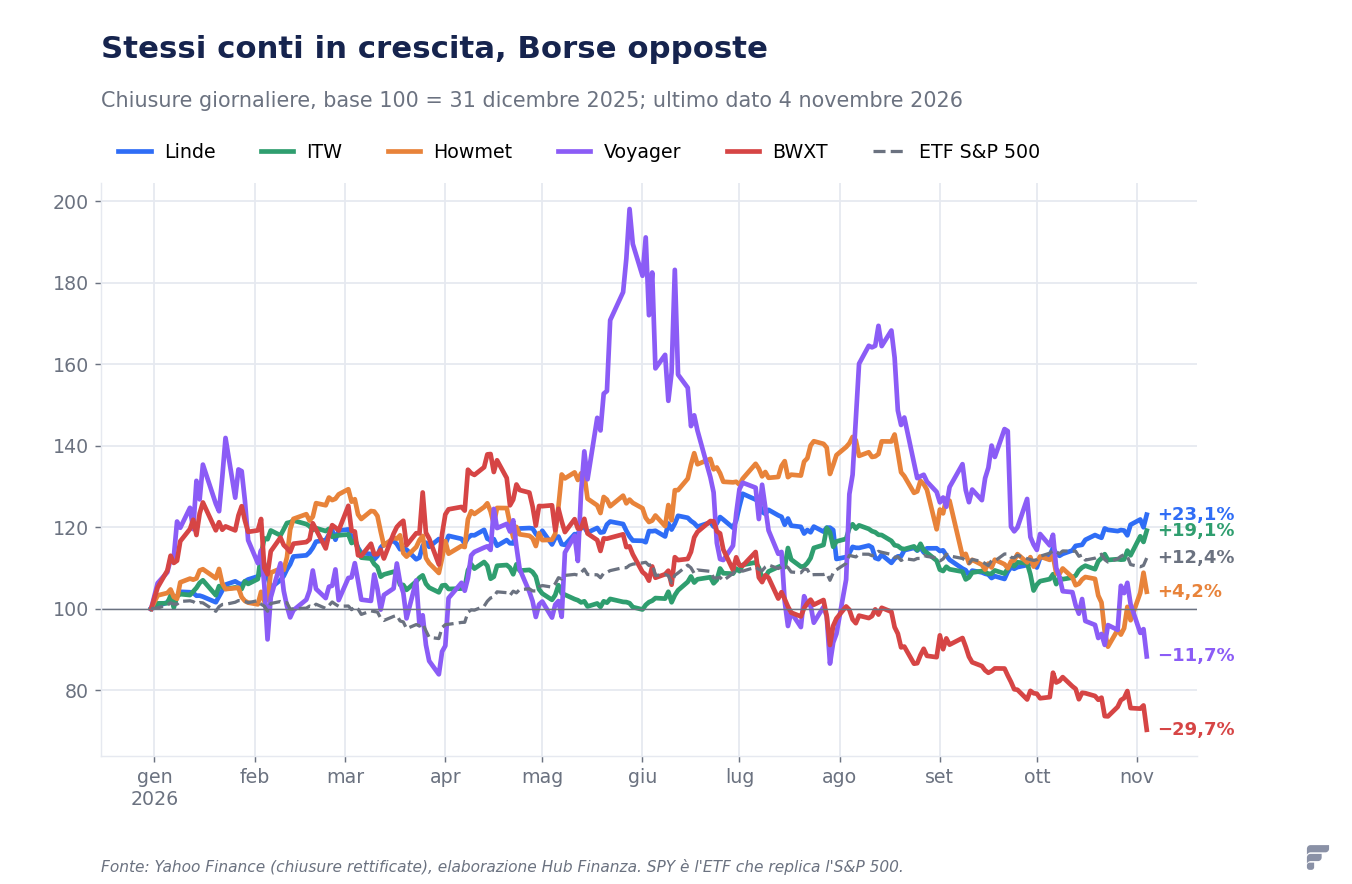
Il contrasto si legge in due numeri. Dal 31 dicembre 2025 alla chiusura del 4 novembre 2026 Linde ha guadagnato il 23,1% e ITW il 19,1%, più dell'ETF che replica l'S&P 500 (+12,4%). Nello stesso periodo BWX Technologies ha perso il 29,7% e Voyager Technologies l'11,7%, mentre Howmet Aerospace, che ha appena alzato la guidance per la terza volta nell'anno, sta il 27% sotto il massimo di agosto. Cinque trimestrali, cinque conferme operative, e tre reazioni di mercato molto diverse fra loro.
Perché l'AI compare nei conti di chi fa turbine, utensili e gas industriali?
Perché l'intelligenza artificiale, prima di essere software, è un enorme cantiere fisico. Un data center ha bisogno di elettricità, che negli Stati Uniti arriva sempre più spesso da turbine a gas installate accanto ai campus di calcolo. I chip che lo riempiono escono da fabbriche che consumano gas ultra-puri e strumenti di misura di precisione. E la potenza che serve ha riaperto anche il dossier del nucleare, dai grandi reattori ai microreattori trasportabili.
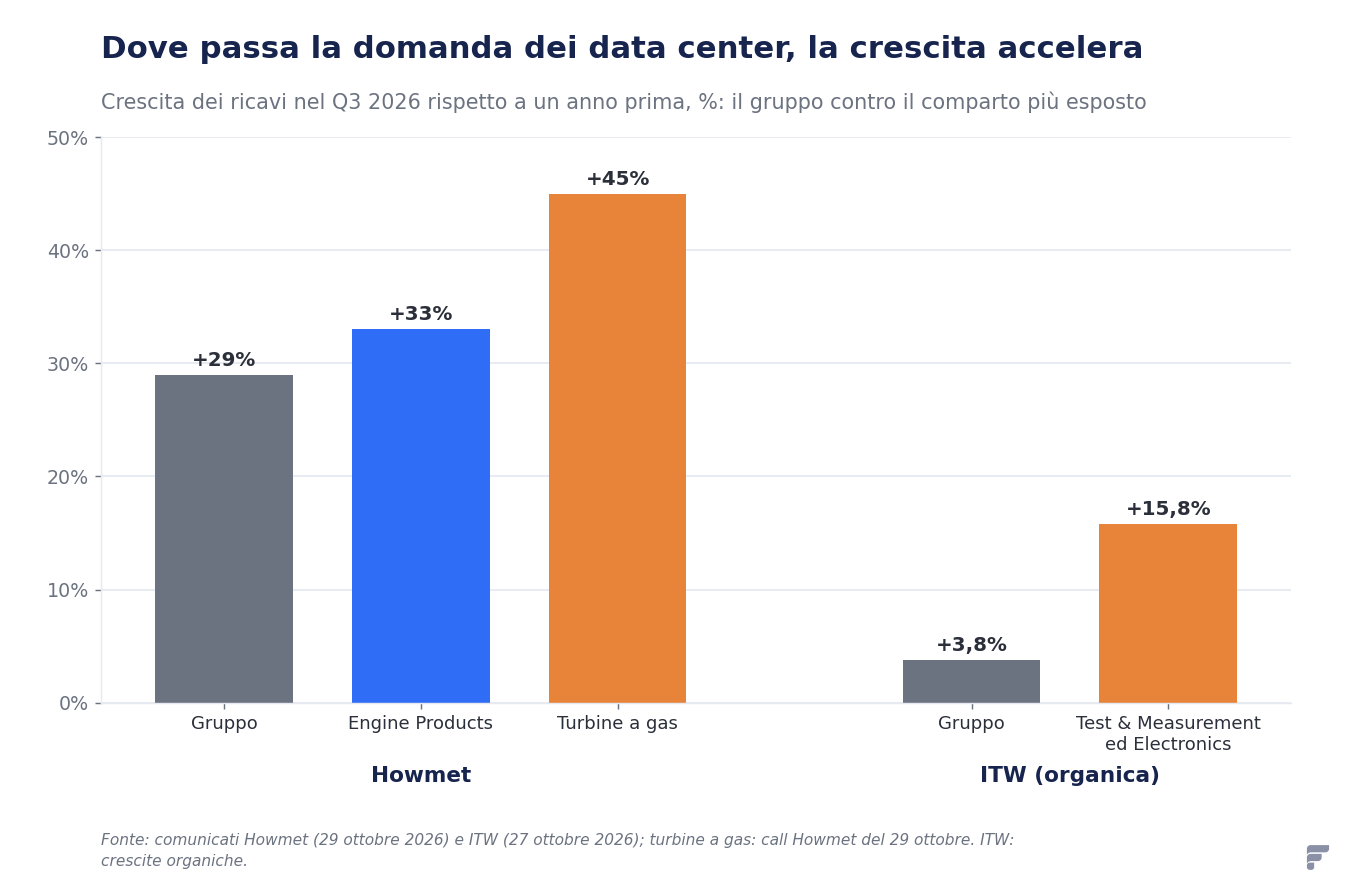
È la stessa catena del valore che abbiamo raccontato nella guida sull'intelligenza artificiale alla prova dei fatti, vista però dall'altra parte: non dai produttori di chip, ma da chi vende loro le «pale e i picconi». Il trimestre chiuso il 30 settembre è il primo in cui questa domanda si vede in modo misurabile in più segmenti di più società nello stesso momento. Il grafico sotto isola i comparti più esposti e li confronta con la crescita del gruppo a cui appartengono.
Una cautela di metodo prima di entrare nei singoli conti: cinque società non sono un campione statistico, e la parola «AI» nei comunicati ufficiali quasi non compare. Il collegamento lo fanno i manager nelle conference call, e va pesato per quello che è: una lettura della domanda da parte di chi la vede, non un dato contabile separato.
Howmet: le turbine dei data center crescono più dei motori d'aereo
Howmet Aerospace produce componenti critici per motori aeronautici — pale, anelli, fissaggi in leghe speciali — e, nella stessa divisione, parti per le turbine a gas industriali. Giovedì 29 ottobre, prima dell'apertura di Wall Street, ha pubblicato un terzo trimestre con ricavi a 2.703 milioni di dollari, +29% sui 2.089 milioni di un anno prima (+25% su base organica) e un utile per azione rettificato di 1,46 dollari contro 0,95 (+54%). Il margine EBITDA rettificato di gruppo è salito al 32,5%, 310 punti base in più: una redditività che nell'industria è rara.
Il motore resta l'aviazione. La divisione Engine Products ha fatturato 1.451 milioni (+33%) con un margine EBITDA rettificato del 39,1%, il mercato aerospaziale commerciale del gruppo è cresciuto del 32% e i ricambi (spares) del 30%, a circa 570 milioni, il 21% dei ricavi. Il dato che ha cambiato la conversazione è però un altro: le turbine a gas sono cresciute del 45%. In call l'amministratore delegato John Plant ha spiegato che il raddoppio delle vendite di componenti per turbine industriali rispetto al 2025 — una base di circa un miliardo di dollari — ora è atteso in tre anni invece che in tre-cinque, con l'obiettivo di arrivare a circa 2,5 miliardi entro la fine del decennio. A trainare è la generazione elettrica a gas per i data center. Per General Electric, il cliente principale del comparto, Howmet ha deciso un aumento di capacità separato, che richiede due anni per essere installato.
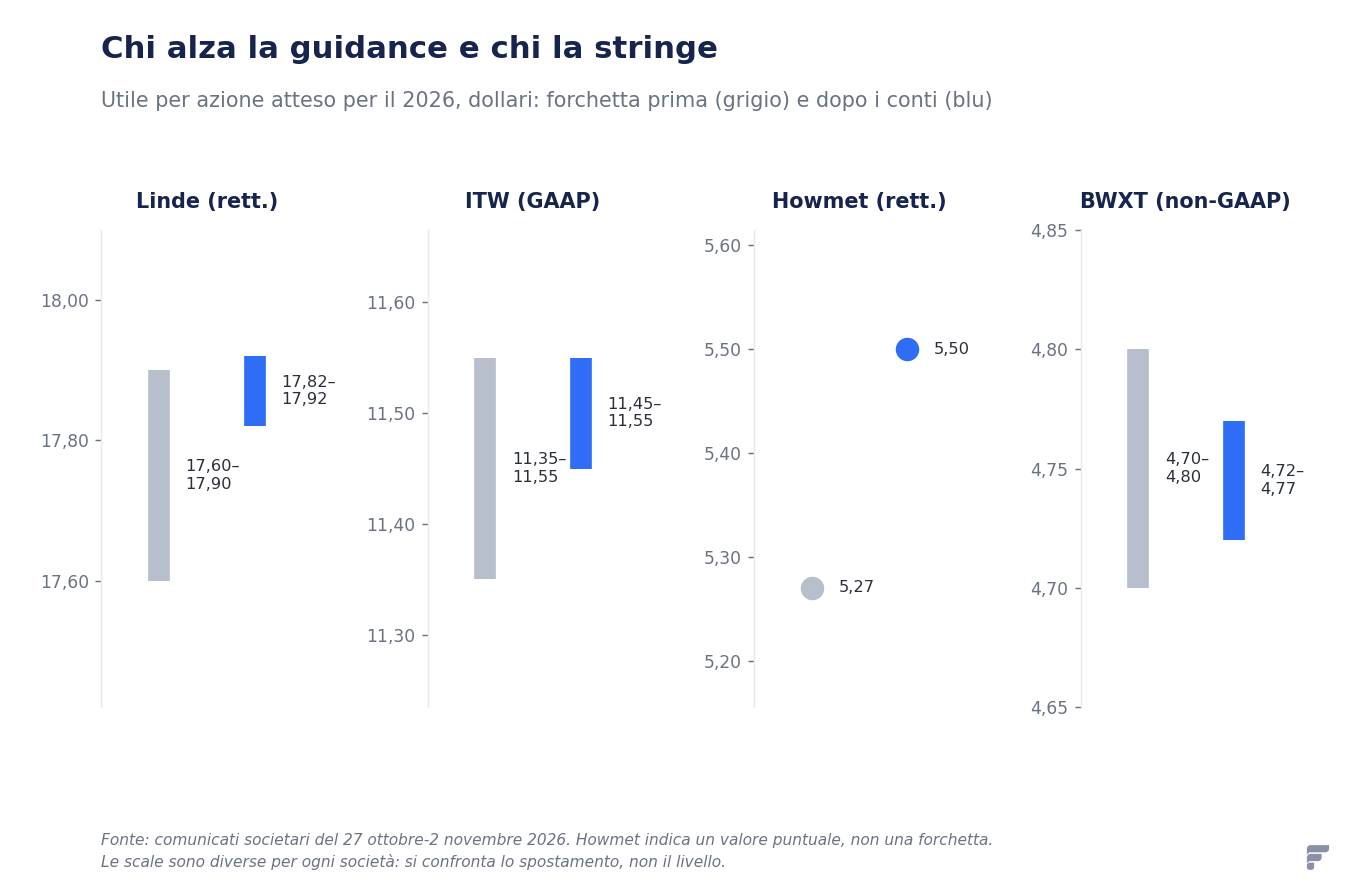
La guidance 2026 è stata alzata su ogni voce: ricavi a circa 10,3 miliardi, utile per azione rettificato a 5,50 dollari (era 5,27), free cash flow a 2 miliardi. Per il 2027 la società ha dato un primo riferimento di circa 11,5 miliardi di ricavi, +12%, e il consiglio ha autorizzato altri 5 miliardi di riacquisti di azioni proprie, per un plafond complessivo di 5,397 miliardi.
In Borsa il titolo ha chiuso il 29 ottobre a +5,5% (da 195,19 a 205,94 dollari), ha ceduto il 3,3% il giorno dopo e ha recuperato il 6,9% il 2 novembre e il 4,8% il 3 novembre. Il 4 novembre ha chiuso a 213,56 dollari (−4,3% nella seduta). Il punto è il livello di partenza: il 18 agosto il titolo chiudeva a 292,65 dollari. Anche dopo il rimbalzo, Howmet vale il 27% in meno di allora, e da inizio anno guadagna appena il 4,2%. Il mercato ha premiato il trimestre, ma non ha ancora restituito il terreno perso fra fine agosto e ottobre.
ITW: la macchina dei margini e il comparto che segue i chip
Illinois Tool Works è il caso opposto: una conglomerata di sette divisioni che cresce poco e guadagna molto, e che il mercato tratta come un orologio. Martedì 27 ottobre ha comunicato ricavi per 4.236 milioni di dollari, +4,4%, con una crescita organica del 3,8% che sarebbe stata di circa il 5% senza il tornado che a fine luglio ha colpito due stabilimenti della divisione Welding (circa 40 milioni di ricavi persi, in gran parte coperti dall'assicurazione). Il margine operativo ha toccato il 27,8%, dal 27,4%, con un utile operativo record di 1.177 milioni; i programmi interni di efficienza, che ITW chiama enterprise initiatives, da soli valgono 130 punti base di margine. L'utile per azione è salito del 6,8% a 3,00 dollari, nonostante un confronto reso più difficile da un beneficio fiscale di 27 milioni nel terzo trimestre 2025.
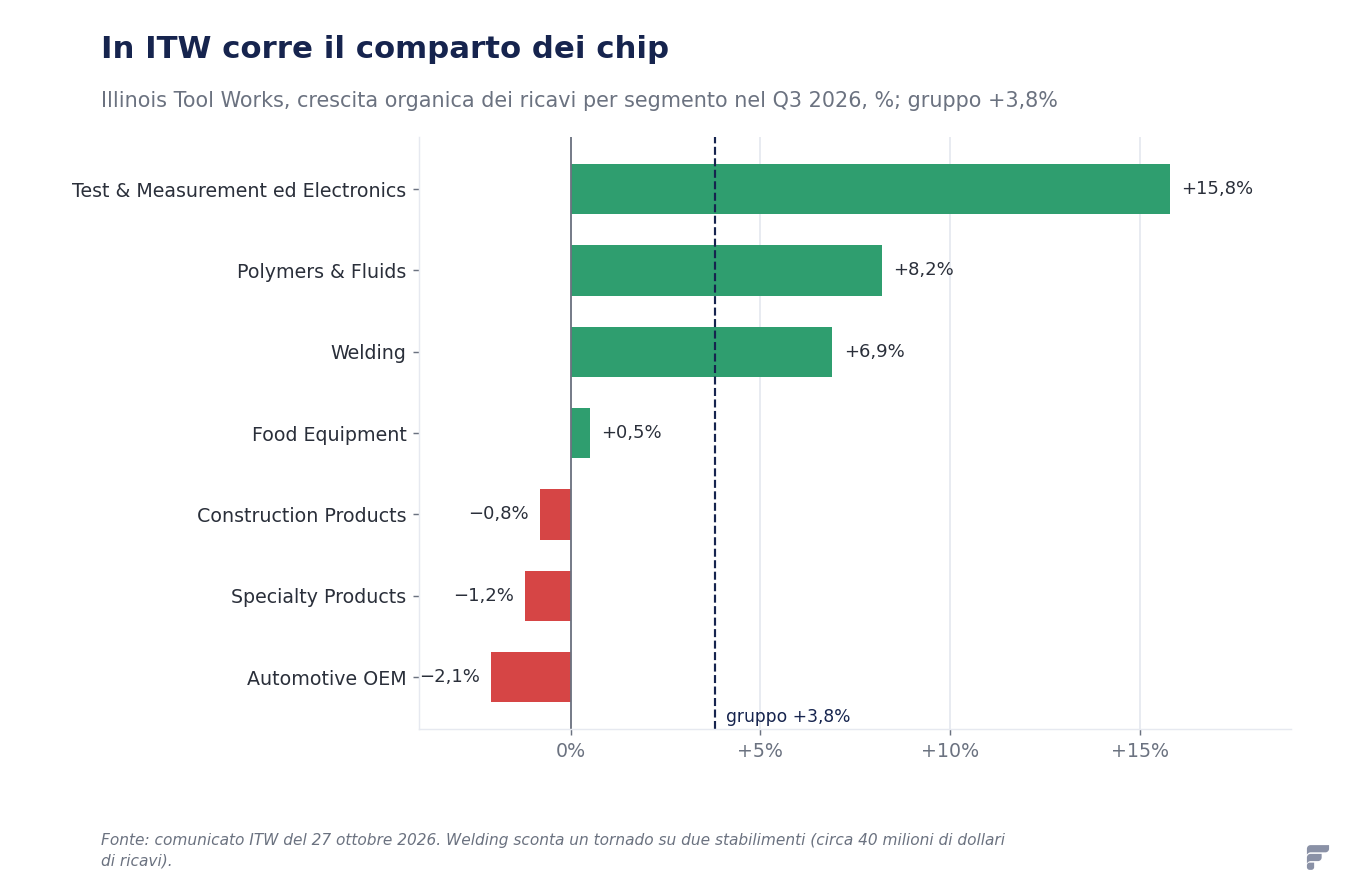
Dentro quel 3,8% medio c'è una forbice ampia. Test & Measurement ed Electronics ha fatto +15,8% organico (819 milioni, circa il 19% del gruppo), Polymers & Fluids +8,2%, Welding +6,9% (circa +15% al netto del tornado); Food Equipment è piatto (+0,5%), mentre Construction Products (−0,8%), Specialty Products (−1,2%) e Automotive OEM (−2,1%) arretrano. In conference call il management ha precisato che la parte elettronica della divisione è cresciuta del 31%, spinta dai clienti che ampliano la capacità delle fabbriche di chip e la produzione di circuiti stampati per la domanda legata all'AI. Il comunicato ufficiale non nomina i semiconduttori: il nesso è nelle parole dei dirigenti.
La guidance è stata ritoccata all'insù dove contava: utile per azione 2026 a 11,45-11,55 dollari (da 11,35-11,55), ricavi a +4,5-5,5% (da +4-5%), crescita organica confermata al 3-4%, riacquisti per circa 1,5 miliardi. Il titolo ha chiuso piatto il giorno dei conti (−0,1%), poi è salito in sei sedute del 6,35% fino ai 293,45 dollari del 4 novembre, mentre l'ETF sull'S&P 500 perdeva lo 0,4%. Da inizio anno ITW guadagna il 19,1% e sta a un passo dal massimo di febbraio.
Linde: i gas dei semiconduttori dentro un portafoglio da 11 miliardi
Linde, il primo produttore mondiale di gas industriali, ha pubblicato giovedì 29 ottobre ricavi record per 9.404 milioni di dollari, +9% sui 8.615 milioni di un anno prima. Al netto del cambio e dei costi energetici ribaltati sui clienti la crescita sottostante è del 5%, divisa fra prezzi (+3%) e volumi (+2%), positiva in tutte e tre le aree: Americhe +9%, Asia-Pacifico +8%, Europa-Medio Oriente-Africa +3%. L'utile per azione rettificato è salito del 9% a 4,59 dollari; quello contabile è sceso a 3,66 dollari da 4,09 per effetto della contabilità dell'acquisizione di Linde AG e degli oneri del programma di riduzione dei costi — voci che non toccano la cassa del trimestre.
Il legame con l'AI passa dai volumi. Il comunicato li attribuisce soprattutto all'elettronica, alla chimica e all'energia, e cita i gas ultra-puri e speciali per la manifattura dei semiconduttori. Il portafoglio di progetti già contrattati vale 11 miliardi di dollari, di cui 7,9 legati a contratti di fornitura di gas, e l'amministratore delegato Sanjiv Lamba ha definito l'attività di offerta ai clienti «robusta, in particolare nell'elettronica». La guidance 2026 sull'utile rettificato è salita a 17,82-17,92 dollari (+8-9%), dai 17,60-17,90 precedenti: il minimo cresce di 22 centesimi, il massimo di 2. Per il quarto trimestre la società indica 4,40-4,50 dollari.
Il mercato ha reagito con l'indifferenza che riserva ai titoli prevedibili: −1,0% il 29 ottobre, poi un recupero fino ai 524,74 dollari del 4 novembre (+2,6% nella sola seduta). Da inizio anno Linde guadagna il 23,1%, il miglior risultato del gruppo, ed è il 4% sotto il massimo di luglio. Un dettaglio che il comunicato non nasconde: il margine operativo rettificato del trimestre, 29,4%, è sceso di 30 punti base. È il prezzo dell'energia ribaltata nei prezzi, non un cedimento del modello, ma è l'unica riga del conto economico che non è migliorata.
BWXT: i microreattori per l'esercito non bastano a un titolo dimezzato
BWX Technologies è il fornitore quasi unico dei reattori nucleari della Marina americana e, da qualche anno, uno dei candidati più accreditati alla nuova generazione di piccoli reattori. Lunedì 2 novembre, a mercati chiusi, ha comunicato ricavi per 953 milioni di dollari, +10% (+7% organico) e un utile per azione non-GAAP di 1,26 dollari, da 1,00 (+26%); quello contabile è a 1,11 da 0,89. La divisione Government Operations ha raggiunto un margine EBITDA rettificato del 22,6%, che il management in call ha definito un record.
Il trimestre è stato ricco di notizie sul nucleare di nuova generazione. Il microreattore BANR è stato scelto dall'esercito americano per il programma Janus — più di venti microreattori in cinque basi militari, a partire da Fort Campbell — e dalla canadese Prodigy per una centrale nucleare trasportabile a Belledune, nel New Brunswick: è la prima commessa internazionale di BWXT per un microreattore, anche se il progetto è ancora nella fase iniziale. Per il progetto Pele del Dipartimento della Difesa è stato completato l'assemblaggio del nocciolo, con consegna al laboratorio nazionale dell'Idaho prevista l'anno prossimo. L'acquisizione di PCG, chiusa a inizio luglio, ha aggiunto circa 500 milioni al portafoglio ordini, che a fine settembre valeva 8,56 miliardi.
Sul fronte dei grandi reattori civili il management ha detto di attendersi i primi ordini di nuovi impianti negli Stati Uniti «al più tardi intorno alla prima metà del prossimo anno», e ha indicato il nodo: non il finanziamento, ma la ripartizione del rischio fra governo, utility e hyperscaler, cioè i grandi operatori di cloud che comprano l'energia. È il collegamento più esplicito con l'AI di tutto il trimestre di BWXT, e dice anche quanto la strada sia ancora lunga.
La guidance 2026 è stata ristretta, non alzata: EBITDA rettificato a circa 667 milioni (era 662-672), utile per azione non-GAAP a 4,72-4,77 dollari (era 4,70-4,80), ricavi confermati a circa 3,8 miliardi e free cash flow a 350-360 milioni (era 345-360). Per il 2027 la società vede ricavi in crescita «ad alta cifra singola», e ha riaffermato l'obiettivo di 5,5-6 miliardi di ricavi al 2030. Il titolo ha perso il 2,1% nelle contrattazioni dopo la chiusura del 2 novembre, ha guadagnato l'1,0% il 3 novembre e ha ceduto il 7,8% il 4 novembre, chiudendo a 121,50 dollari: −29,7% da inizio anno e −49% dal massimo del 15 aprile (238,42 dollari). È il caso più netto del gruppo di una storia industriale che il mercato aveva pagato in anticipo, e che ora chiede di vedere gli ordini.
Voyager: la crescita comprata e l'appuntamento con la Luna
Voyager Technologies, quotata alla Borsa di New York dall'11 giugno 2025 con un collocamento a 31 dollari, è la società più giovane e più rischiosa del gruppo: lavora su difesa, sistemi spaziali e sulla stazione commerciale Starlab, destinata a prendere il posto di parte delle funzioni della Stazione spaziale internazionale. Lunedì 2 novembre ha riportato ricavi per 88,7 milioni di dollari, più che raddoppiati (+124%) e cresciuti del 68% sul trimestre precedente; la guidance 2026 è salita a 285-305 milioni, con il minimo alzato di 10 milioni.
Gran parte di quella crescita, però, è acquistata. Il portafoglio ordini record di 742 milioni (+293%) contiene 347 milioni portati da Astrobotic, la società di lander lunari acquisita a luglio 2026, insieme a un contratto della NASA da 298 milioni. E la redditività va nella direzione opposta: il margine lordo è sceso all'11,5% dal 15,4%, l'EBITDA rettificato è negativo per 44,9 milioni (da −17,7), la perdita per azione è passata a 0,91 dollari da 0,28. Sul lato positivo, le prenotazioni commerciali di Starlab sono salite a circa 700 milioni (da circa 500), la società ha annunciato una partnership con Anduril per tecnologie di difesa e un contratto per una piattaforma di gestione dello spettro radio basata su agenti di intelligenza artificiale, e a fine settembre aveva 553,6 milioni di cassa.
Il mercato ha guardato i margini più del fatturato: +1,0% il 3 novembre dopo un massimo di giornata a +9%, poi −7,1% il 4 novembre, a 23,08 dollari. Il titolo è il 25,5% sotto il prezzo del collocamento e il 55% sotto il massimo di fine maggio. Il prossimo esame non è contabile: la missione lunare Griffin-1 di Astrobotic è prevista per la fine del 2026, e la società ha rinviato l'Investor Day di dicembre per concentrarsi sul lancio.
Il quadro d'insieme: chi ha battuto il mercato e perché
| Società | Ricavi Q3 (Δ a/a) | Guidance 2026 | Il legame con l'AI | Da inizio anno al 4/11 |
|---|---|---|---|---|
| Linde | 9.404 Mln$ (+9%) | Alzata | Gas per i chip, backlog 11 Mld$ | +23,1% |
| ITW | 4.236 Mln$ (+4,4%) | Alzata | Elettronica +31% (call) | +19,1% |
| Howmet | 2.703 Mln$ (+29%) | Alzata | Turbine a gas +45% | +4,2% |
| Voyager | 88,7 Mln$ (+124%) | Minimo alzato | Software di difesa con agenti AI | −11,7% |
| BWXT | 953 Mln$ (+10%) | Ristretta | Nuovo nucleare, rischio da ripartire con gli hyperscaler | −29,7% |
Messe in fila, le cinque trimestrali suggeriscono una regola che vale come ipotesi, non come legge: il mercato paga l'AI industriale quando arriva già dentro i margini, e la sconta quando è ancora una promessa sul portafoglio ordini. Linde e ITW non crescono più delle altre — anzi, crescono meno — ma trasformano ogni dollaro in più di domanda elettronica in utile e cassa visibili subito, con guidance alzate. Howmet sta nel mezzo: i numeri sono i migliori del gruppo, ma il titolo arrivava da un'estate in cui il mercato aveva già scontato molto. BWXT e Voyager vendono opzioni su un futuro — i nuovi reattori, la stazione commerciale, la Luna — il cui valore dipende da ordini e missioni che devono ancora arrivare.
C'è anche un fattore che nessun comunicato può controllare. Il 28 ottobre la Federal Reserve ha lasciato i tassi fermi al 3,75-4,00% con due voti a favore di un rialzo, come abbiamo raccontato nella rassegna delle trimestrali della settimana precedente: un costo del capitale che non scende pesa di più sui titoli il cui valore è lontano nel tempo. Non è una spiegazione completa del −29,7% di BWXT, ma aiuta a capire perché la stessa notizia — un contratto con l'esercito, un portafoglio record — valga meno oggi di un anno fa.
Per chi vuole ripassare come si leggono i numeri citati in questo articolo — la differenza fra crescita organica e totale, fra utile contabile e rettificato, e perché la guidance conta spesso più del trimestre appena chiuso — la nostra guida su come leggere una trimestrale parte proprio da qui.
Che cosa guardare nei prossimi mesi
- Fine 2026 — Griffin-1. Il lancio della missione lunare di Astrobotic è il primo vero banco di prova di Voyager dopo l'acquisizione.
- Entro la prima metà del 2027 — gli ordini del nuovo nucleare. BWXT li attende «al più tardi intorno alla prima metà del prossimo anno»: saranno il segnale che la ripartizione del rischio fra governo, utility e hyperscaler ha trovato un accordo.
- Fra fine gennaio e febbraio 2027 — i conti dell'anno. Howmet trasformerà il riferimento di 11,5 miliardi per il 2027 in una guidance formale; Linde e ITW diranno se la domanda elettronica regge anche quando i segmenti deboli — auto ed edilizia — resteranno fermi.
- La capacità delle turbine. L'aumento di capacità per GE richiede due anni di installazione: è il dato da seguire per capire se la crescita del 45% è un picco o un nuovo livello.
Fonti
Comunicati sui risultati del terzo trimestre 2026 e relativi depositi alla SEC (8-K con exhibit 99.1 e 10-Q) di Linde (29 ottobre), Howmet Aerospace (29 ottobre), Illinois Tool Works (27 ottobre), BWX Technologies (2 novembre) e Voyager Technologies (2 novembre); trascrizioni delle conference call di Howmet, ITW e BWXT; comunicato di quotazione di Voyager Technologies (10 giugno 2025). Prezzi di chiusura: Yahoo Finance, incrociati con stockanalysis.com; variazioni calcolate da Hub Finanza. Dati al 4 novembre 2026.
Disclaimer: questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Ogni decisione di investimento va valutata sulla base della propria situazione e, se necessario, con un professionista qualificato.