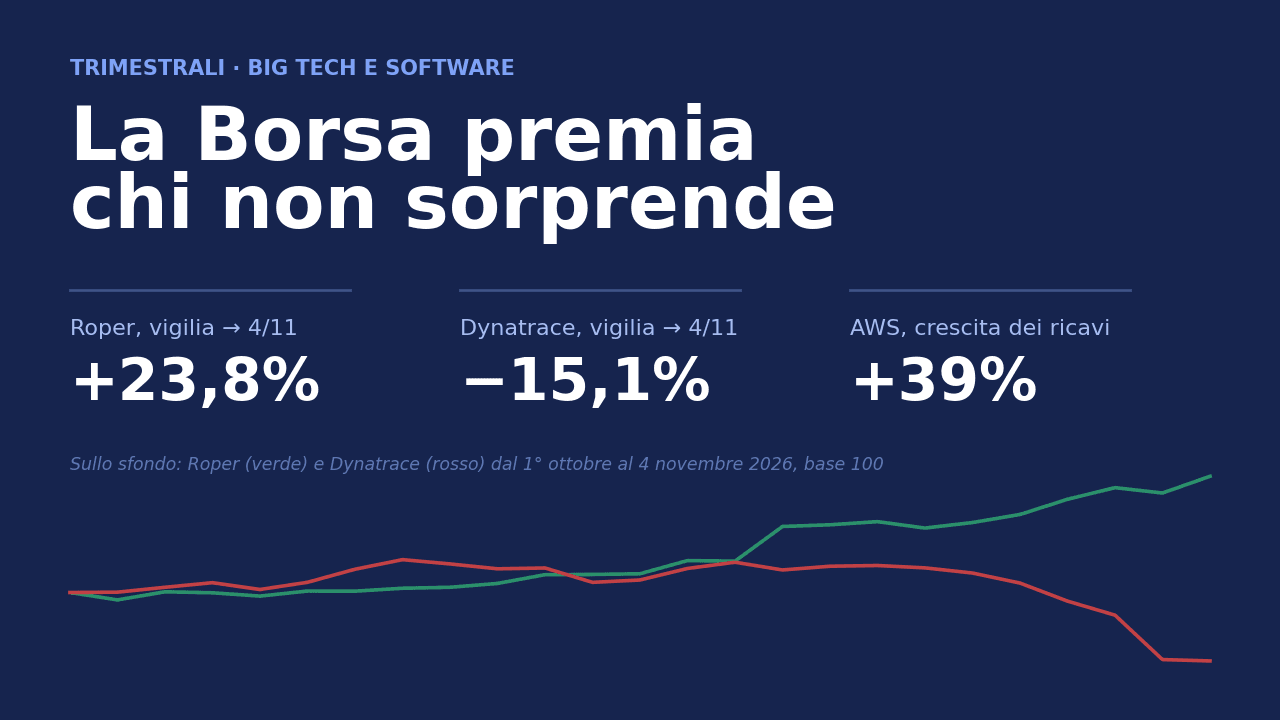
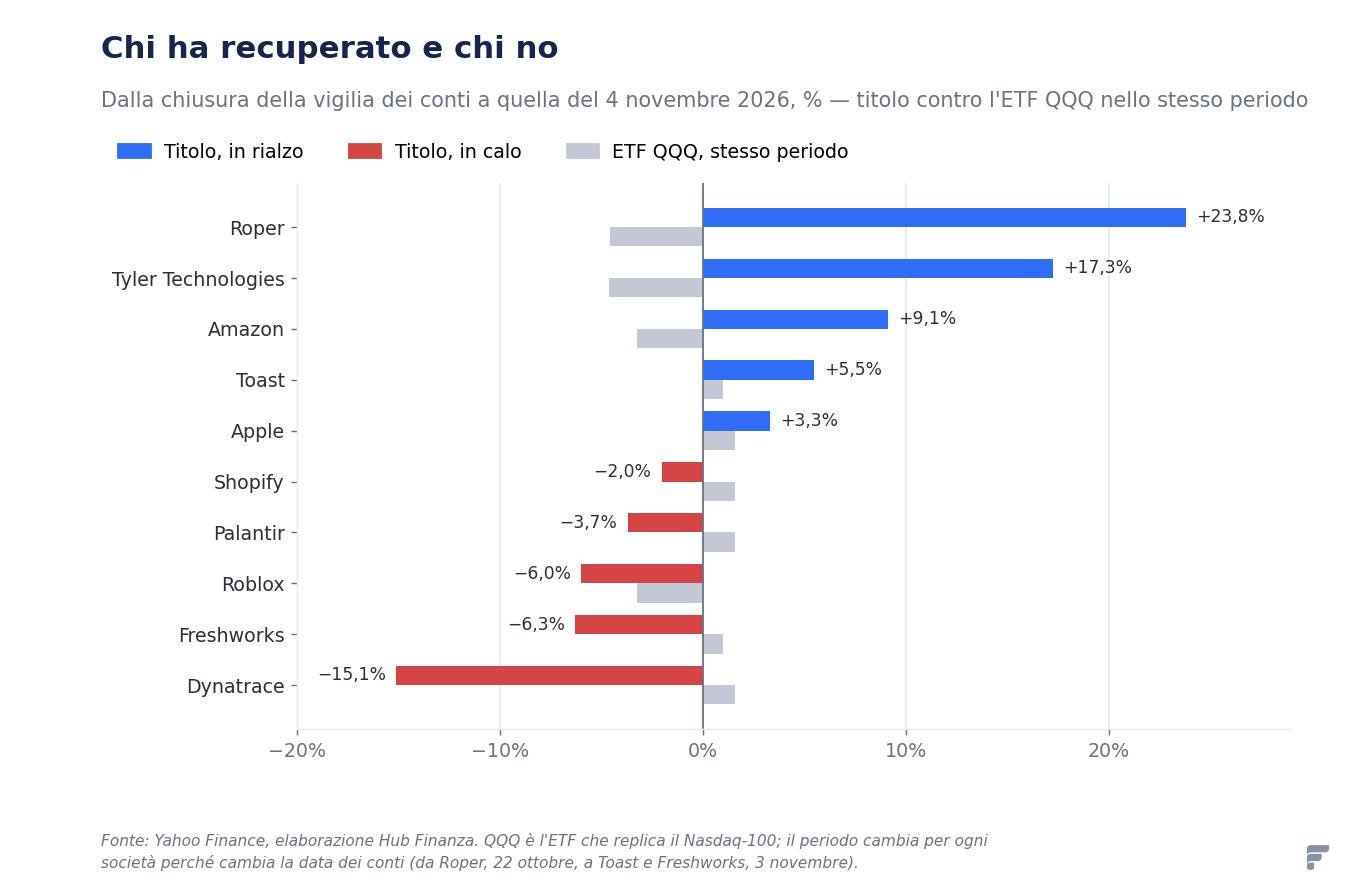
Fra il 22 ottobre e il 4 novembre 2026 undici società di tecnologia e software hanno pubblicato i conti, e la maggior parte ha battuto le stime. In Borsa no: Roper guadagna il 23,8% dalla vigilia, Dynatrace perde il 15,1%. Il mercato ha premiato la prevedibilità, non la crescita.
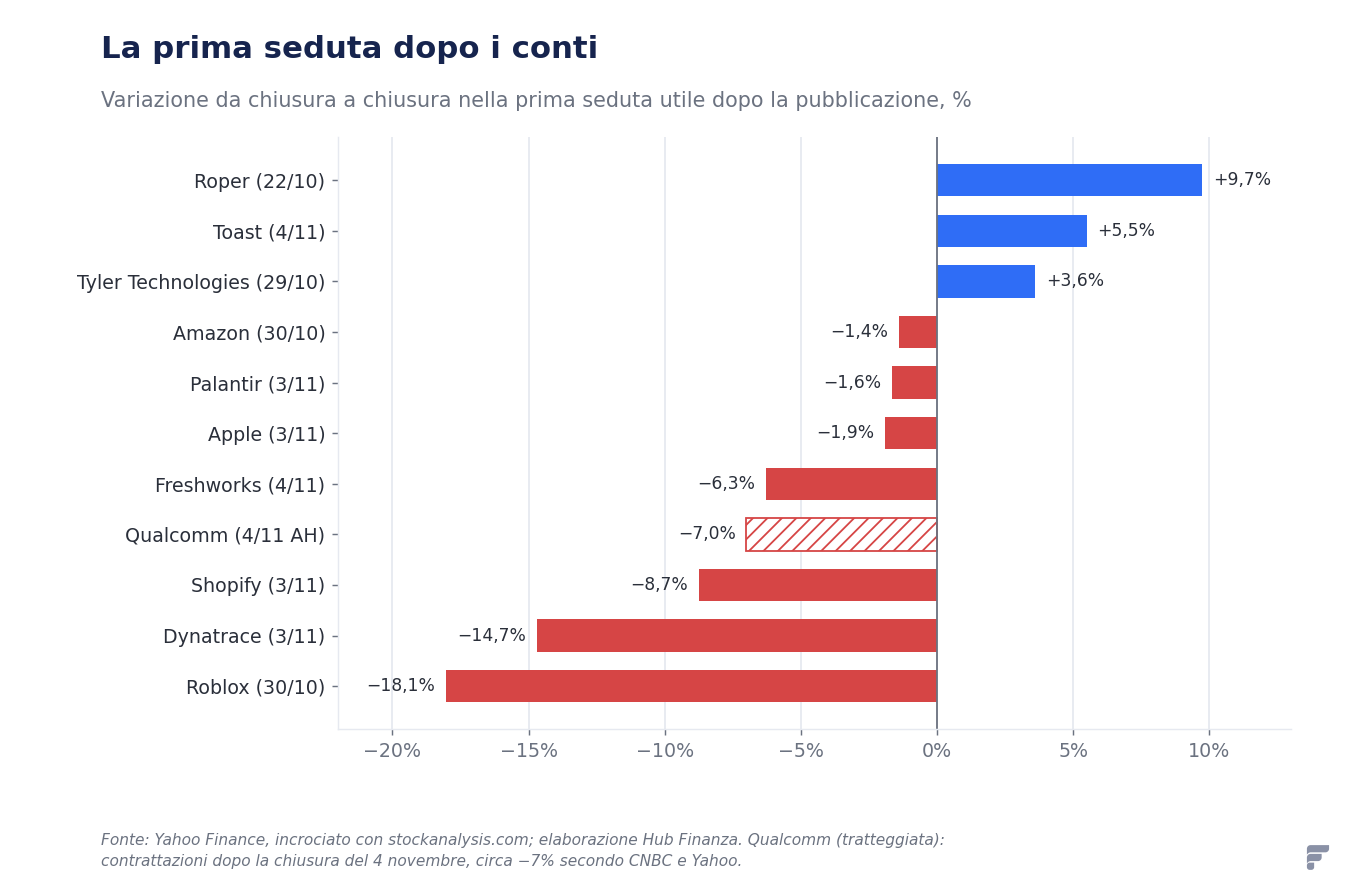
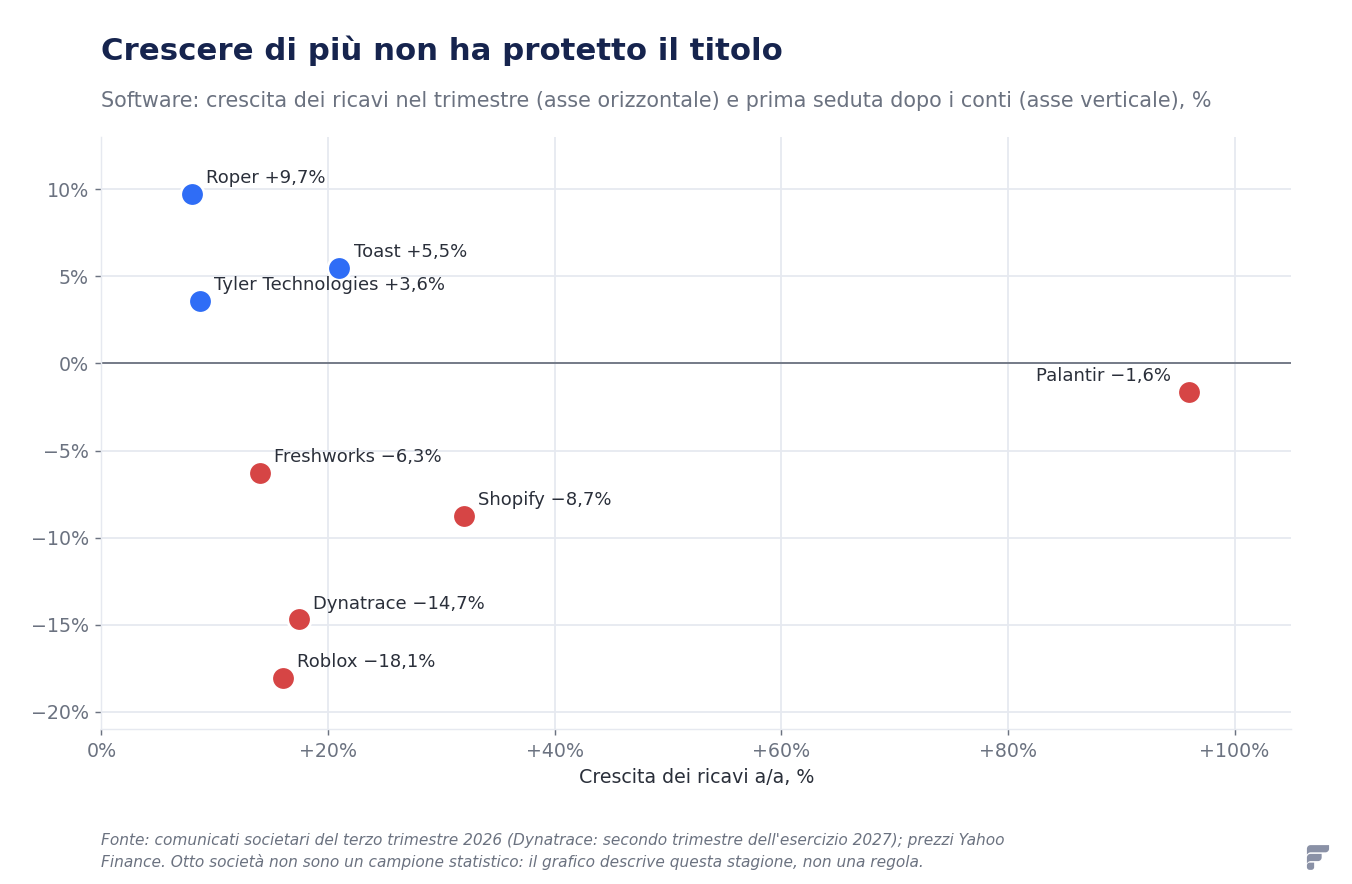
Il contrasto più netto sta dentro il software. Palantir ha raddoppiato i ricavi (+96%) e il titolo, il giorno dopo, ha chiuso in calo dell'1,6%, dopo aver aperto a −5,7%; Roblox ha fatto +16% di ricavi e ha perso il 18,1% in una seduta. Roper e Tyler Technologies crescono dell'8-9% e sono fra i pochi titoli del gruppo saliti in un periodo in cui l'ETF sul Nasdaq-100 perdeva fino al 4,6%. Fra i colossi, Amazon e Apple hanno attraversato un giorno di vendite e lo hanno recuperato in due sedute; Qualcomm, che ha pubblicato mercoledì 4 novembre a mercati chiusi, nelle contrattazioni serali perdeva circa il 7%.
Perché il mercato vende un'azienda che batte le attese?
Perché il prezzo di un titolo, il giorno prima dei conti, contiene già una previsione — e quella previsione, per le società che crescono di più, è più ambiziosa del consenso ufficiale degli analisti. Battere la stima pubblicata non basta se il mercato si aspettava di più, e soprattutto non basta se una delle metriche che misurano la domanda futura rallenta: il portafoglio di contratti firmati, il numero di utenti, l'aumento della spesa dei clienti esistenti. È il meccanismo che abbiamo spiegato nella guida su come leggere una trimestrale e perché un titolo crolla sui risultati, e questa stagione ne è un'applicazione quasi didattica.
C'è poi un contesto che pesa su tutti. Le sedute del 22, 29 e 30 ottobre e del 2 novembre sono state negative per il Nasdaq Composite (fino a −2,9% il 30 ottobre), quella del 4 novembre è stata un rialzo generale (+1,4%). Chi ha pubblicato a ridosso delle giornate peggiori ha pagato anche il clima; chi ha avuto una seduta positiva subito dopo ha recuperato in fretta. Per questo, accanto alla reazione del primo giorno, conviene guardare anche il percorso dalla vigilia dei conti fino al 4 novembre.
Amazon e Apple: due giganti che il mercato ha perdonato in due sedute
Amazon ha pubblicato giovedì 29 ottobre, a mercati chiusi, il trimestre migliore degli ultimi anni per la sua divisione cloud: Amazon Web Services ha fatturato 45,98 miliardi di dollari, +39%, contro una crescita attesa intorno al 37%, la più alta in quasi cinque anni, con un margine operativo salito al 38,7% dal 34,5%. L'utile operativo di gruppo ha toccato il record di 28,1 miliardi (+61%, margine 13,9%), 1,6 miliardi sopra il massimo della forchetta indicata dalla società a luglio; anche il commercio in Nord America ha alzato il margine al 7,7% dal 4,5%. I ricavi totali sono 201,9 miliardi (+12%). L'utile per azione, 1,89 dollari contro 1,95, scende solo in apparenza: un anno fa il terzo trimestre conteneva 9,5 miliardi di plusvalenze sulla partecipazione in Anthropic, quest'anno i proventi non operativi sono negativi per 703 milioni.
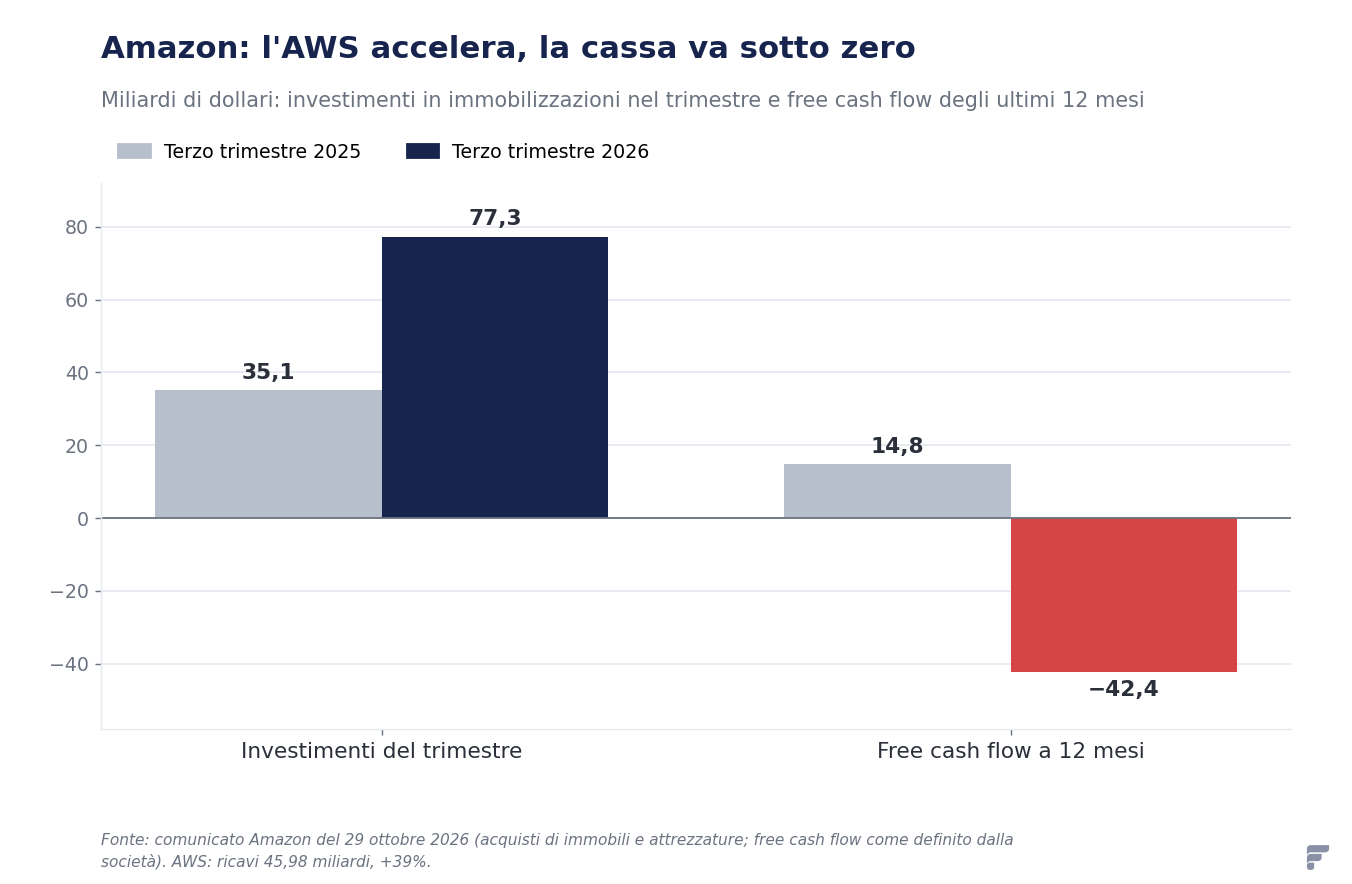
Il prezzo di quella crescita sta nel rendiconto finanziario. Gli investimenti in immobilizzazioni — data center, chip, reti — sono stati 77,3 miliardi in un solo trimestre, più del doppio dei 35,1 di un anno fa; per il 2026 Amazon indica circa 220 miliardi, e per il 2027 una cifra «significativamente più alta». Il free cash flow degli ultimi dodici mesi è così passato da +14,8 a −42,4 miliardi. È la stessa scommessa che il mercato aveva punito in Alphabet e premiato in Microsoft una settimana prima: con Amazon ha scelto di guardare l'accelerazione dell'AWS, il cui portafoglio di contratti vale 578 miliardi (più che raddoppiato), e la previsione dell'amministratore delegato Andy Jassy di una crescita del cloud oltre il 40% sia nel 2027 sia nel 2028. Il titolo ha perso fino al 7% nelle contrattazioni serali, ha chiuso il 30 ottobre a −1,4% e il 4 novembre era a 266,03 dollari, il 9,1% sopra la vigilia dei conti.
Apple ha chiuso lunedì 2 novembre l'esercizio 2026 con ricavi record di 479 miliardi, e un trimestre di settembre da 114,5 miliardi (+12%) con l'iPhone a 57,6 miliardi (+17,5%) e la Grande Cina a +21%. Era la prima conference call di John Ternus, amministratore delegato dal 1° settembre al posto di Tim Cook, e la frase che ha mosso il titolo è stata sua: quello che Apple vede oggi sui prezzi delle memorie è «senza precedenti», e i costi continuano a salire. La guidance sul trimestre di dicembre prevede ricavi in crescita del 7-10%, sopra le attese, ma un margine lordo del 45-46% contro il 46,3% stimato dagli analisti. I servizi, 31,6 miliardi, sono un record ma crescono del 9,8%, il ritmo più lento dal 2022. I rincari di listino, ha precisato il direttore finanziario Kevan Parekh, sono già stati applicati: su iPad e Mac a giugno, sull'iPhone a settembre. Il titolo ha perso il 3% dopo la chiusura e l'1,9% il 3 novembre, poi è salito del 5,3% il 4 novembre a 349,51 dollari, con un nuovo massimo di seduta a 52 settimane.
Qualcomm: l'auto quasi raddoppia, ma il telefono pesa di più
Qualcomm ha pubblicato per ultima, il 4 novembre dopo la chiusura, e la sua è la trimestrale con la composizione più eloquente. I ricavi del trimestre di settembre sono scesi dell'8% a 10,32 miliardi, ma sopra le attese, perché la discesa dei chip per smartphone (5,14 miliardi, −26%) — dovuta in larga parte al passaggio di Apple ai propri modem — è stata in parte compensata dall'auto, salita dell'89% a 1,99 miliardi, per la prima volta sopra i due miliardi in un trimestre. L'utile rettificato di 2,17 dollari è in linea con il consenso. Per il nuovo esercizio la società indica l'avvio della crescita nei data center, con un obiettivo di 5 miliardi di ricavi nel 2027, dopo la collaborazione con Amazon sui chip per l'inferenza AI annunciata l'8 settembre. La guidance sul primo trimestre dell'esercizio prevede ricavi fra 10,4 e 11,2 miliardi, sopra le attese, ma un utile rettificato fra 2,15 e 2,35 dollari, con il centro sotto il consenso di 2,27: nelle contrattazioni serali il titolo è arrivato a perdere circa il 7%, dopo un rialzo del 5,3% nella seduta. Va ricordato che Qualcomm aveva già perso l'11,1% in un solo giorno il 30 ottobre, cinque sedute prima dei conti.
Palantir, Shopify, Dynatrace e Freshworks: il dettaglio che costa caro
Palantir ha numeri che altrove sarebbero irreali: ricavi a 2.313 milioni di dollari (+96%), utile netto di 1,13 miliardi, una «regola del 40» — la somma di crescita e margine, che per un software sano dovrebbe superare 40 — a quota 158, e per la prima volta il commercio americano (984 milioni, +148%) sopra la pubblica amministrazione (953 milioni). La guidance 2026 è salita a circa 8,53 miliardi. Il problema, per il mercato, sono due righe: il portafoglio di obblighi contrattuali (RPO) è fermo a 4,88 miliardi rispetto al trimestre precedente, e il valore dei nuovi contratti commerciali firmati negli Stati Uniti è cresciuto dell'11%, contro il +153% del secondo trimestre. Il titolo ha aperto il 3 novembre a −5,7% e chiuso a −1,6%; ma aveva già perso il 6,3% il 30 ottobre e il 3,1% il 2 novembre, e dal 29 ottobre al 4 novembre il calo è del 12,6%.
Shopify ha avuto il primo mancato obiettivo dopo una lunga serie: ricavi in linea (+32% a 3,74 miliardi) ma volume delle transazioni dei commercianti a 119,15 miliardi (+29%) contro 120,08 attesi e abbonamenti a 836 milioni contro 850. Il free cash flow è salito al 22% dei ricavi (816 milioni). Martedì 3 novembre il titolo è arrivato a perdere il 19% prima dell'apertura e ha chiuso a −8,7%; il giorno dopo ha recuperato il 7,3%. Dynatrace, che vende software di monitoraggio delle applicazioni, ha la reazione peggiore fra le società di software: ricavi +17,4% e sopra la guidance, ma nuovi contratti ricorrenti netti fermi a 70 milioni come un anno fa, e una guidance sull'utile per azione dell'esercizio tagliata a 1,88-1,90 dollari (da 1,97-1,99) per la diluizione dell'acquisizione di Arize, specializzata nel controllo dei modelli di intelligenza artificiale. Il 3 novembre il titolo ha perso il 14,7%, e dal 28 ottobre al 4 novembre il 25,5%. Freshworks ha superato il miliardo di ricavi ricorrenti annui e un margine di free cash flow del 30%, ma la crescita del 14% e un tasso di espansione della spesa dei clienti sceso al 104% dal 105% sono costati il 6,3% nella seduta del 4 novembre.
Roblox e Toast: quando a rallentare sono gli utenti
Roblox ha registrato giovedì 29 ottobre quello che la stampa finanziaria ha descritto come il primo calo annuo degli utenti della sua storia: 138 milioni di utenti attivi giornalieri, il 9% in meno di un anno fa, e circa 34 miliardi di ore di gioco (−15%). I ricavi sono cresciuti del 16% a 1.572 milioni, sopra le attese, e la spesa per ora di gioco è salita del 4%; ma le prenotazioni (bookings), cioè quanto spendono i giocatori nel trimestre, sono scese del 12% a 1.697 milioni, e per il quarto trimestre la società ne prevede 1,89-2,00 miliardi, fra il 10 e il 15% in meno di un anno fa e circa il 3,5% sotto il consenso al centro della forchetta. Nel trimestre ci sono anche 49 milioni di costi per accordi con alcuni Stati americani sulla tutela dei minori. Il titolo ha perso il 18,1% il 30 ottobre; il 4 novembre, a 49,31 dollari, aveva recuperato il 14,7% dal minimo ma restava a −54,5% dal massimo delle ultime 52 settimane.
Toast, il software per la ristorazione, è il caso opposto: ricavi +21% a 1.981 milioni, circa 189.000 locali serviti (+21%), ricavi ricorrenti annui a 2,5 miliardi (+24%) e guidance sull'EBITDA rettificato alzata a 840-850 milioni. L'annuncio dell'uscita della direttrice finanziaria Elena Gomez a fine anno e una previsione per il quarto trimestre letta come una frenata hanno fatto scendere il titolo del 4,8% dopo la chiusura del 3 novembre; il giorno dopo ha chiuso a +5,5%.
Roper e Tyler: la noia che il mercato paga
Roper Technologies, un gruppo che compra e gestisce aziende di software verticale, ha pubblicato giovedì 22 ottobre un trimestre senza sorprese: ricavi +8% (organici +7%) a 2.171,8 milioni, utile per azione rettificato +15% a 5,89 dollari, guidance alzata per la seconda volta in tre mesi a 22,35-22,40 dollari. Una parte importante della crescita per azione viene dai riacquisti: 2,7 miliardi da inizio anno, con il numero di azioni sceso dell'8%, finanziati anche dagli 1,2 miliardi incassati con la cessione di Indicor. Il titolo ha chiuso a +9,7% in un giorno in cui il Nasdaq Composite perdeva il 2,6%, e ha continuato a salire: dalla vigilia al 4 novembre +23,8%, contro il −4,6% dell'ETF sul Nasdaq-100 nello stesso periodo.
Tyler Technologies, che vende software agli enti pubblici americani, ha mancato di poco la stima sui ricavi (647,6 milioni, +8,7%) e battuto quella sull'utile rettificato (3,52 dollari). I ricavi da abbonamento cloud crescono del 21,2% a 242,2 milioni, i ricavi ricorrenti annui dell'11% a 2,28 miliardi, il free cash flow ha toccato il record di 277 milioni, il 42,8% dei ricavi. La guidance sull'utile è confermata a 12,95-13,20 dollari. Il 29 ottobre, giorno della call, il titolo ha aperto in calo e chiuso a +3,6%; dalla vigilia dei conti al 4 novembre guadagna il 17,3%.
Il quadro d'insieme
Società | Ricavi (Δ a/a) | Il dato che ha deciso | Prima seduta | Vigilia → 4/11 |
|---|---|---|---|---|
Roper | 2.171,8 Mln$ (+8%) | Guidance alzata due volte, azioni −8% | +9,7% | +23,8% |
Tyler | 647,6 Mln$ (+8,7%) | Cloud +21,2%, free cash flow record | +3,6% | +17,3% |
Amazon | 201,9 Mld$ (+12%) | AWS +39%, free cash flow −42,4 Mld$ | −1,4% | +9,1% |
Toast | 1.981 Mln$ (+21%) | Guidance EBITDA alzata, cambio di CFO | +5,5% | +5,5% |
Apple | 114,5 Mld$ (+12%) | Memorie «senza precedenti», margine guidato giù | −1,9% | +3,3% |
Shopify | 3,74 Mld$ (+32%) | Transazioni e abbonamenti sotto le attese | −8,7% | −2,0% |
Palantir | 2.313 Mln$ (+96%) | RPO ferme, nuovi contratti USA +11% | −1,6% | −3,7% |
Roblox | 1.572 Mln$ (+16%) | Utenti −9%, bookings −12% | −18,1% | −6,0% |
Freshworks | 245,4 Mln$ (+14%) | Crescita in linea, espansione clienti in calo | −6,3% | −6,3% |
Dynatrace | 579,9 Mln$ (+17,4%) | Nuovo ARR fermo, utile guidato giù | −14,7% | −15,1% |
Qualcomm | 10,32 Mld$ (−8%) | Auto +89%, utile guidato sotto il consenso | ≈ −7% (after-hours) | n.d. |
Undici società non fanno una regola, ma il filo che le lega è riconoscibile: in questa stagione il mercato ha pagato la prevedibilità più della crescita. Roper e Tyler non hanno sorpreso nessuno, e proprio per questo sono state comprate mentre il resto del settore scendeva. Palantir, Dynatrace, Shopify e Roblox crescono molto di più, ma ciascuna ha mostrato una metrica di domanda futura che rallenta, e a multipli che scontano anni di crescita senza interruzioni una sola riga in frenata pesa più di dieci righe in accelerazione. Amazon e Apple stanno a metà: il mercato ha accettato i loro dubbi — la cassa bruciata per l'AI, il costo delle memorie — perché la parte del conto economico che conta di più per ciascuna è migliorata. È la stessa lezione che avevamo tratto dalla rassegna delle trimestrali del 29 ottobre, quando ServiceNow aveva perso un quarto del valore per una sola metrica contrattuale; e il contesto della spesa per l'intelligenza artificiale, con i suoi rischi, è quello che abbiamo ricostruito nella guida sull'intelligenza artificiale alla prova dei fatti.
Che cosa guardare nei prossimi mesi
Giovedì 5 novembre — Qualcomm. La prima seduta piena dopo i conti dirà se il calo serale si conferma.
Novembre-dicembre — la stagione degli acquisti. Per Shopify e Toast i dati sulle festività sono il primo banco di prova dopo i conti; Shopify ha già indicato una previsione prudente sulla spesa dei consumatori.
1° gennaio 2027 — Toast. Michael Senno subentra come direttore finanziario e presenterà la prima guidance annuale.
Fra fine gennaio e febbraio 2027 — i conti del quarto trimestre. Amazon darà la cifra degli investimenti 2027; Palantir mostrerà se le RPO sono ripartite; Roblox dirà se il calo degli utenti si è fermato.
16 febbraio 2027 — Dynatrace. Giornata per gli investitori a Las Vegas, il primo appuntamento per spiegare l'effetto di Arize.
Fonti
Comunicati sui risultati del terzo trimestre 2026 e relativi depositi alla SEC (8-K e 10-Q) di Amazon, Apple (quarto trimestre dell'esercizio 2026, 10-K), Qualcomm, Palantir, Shopify, Dynatrace (secondo trimestre dell'esercizio 2027), Freshworks, Toast, Tyler Technologies, Roper Technologies e Roblox; trascrizioni delle conference call di Apple, Amazon, Dynatrace, Tyler e Roblox; CNBC per le contrattazioni dopo la chiusura di Apple e Qualcomm e per i consensus LSEG e StreetAccount. Prezzi di chiusura: Yahoo Finance, incrociati con stockanalysis.com; variazioni calcolate da Hub Finanza. Dati al 4 novembre 2026, ore 18.50 di New York.
Disclaimer: questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Ogni decisione di investimento va valutata sulla base della propria situazione e, se necessario, con un professionista qualificato.