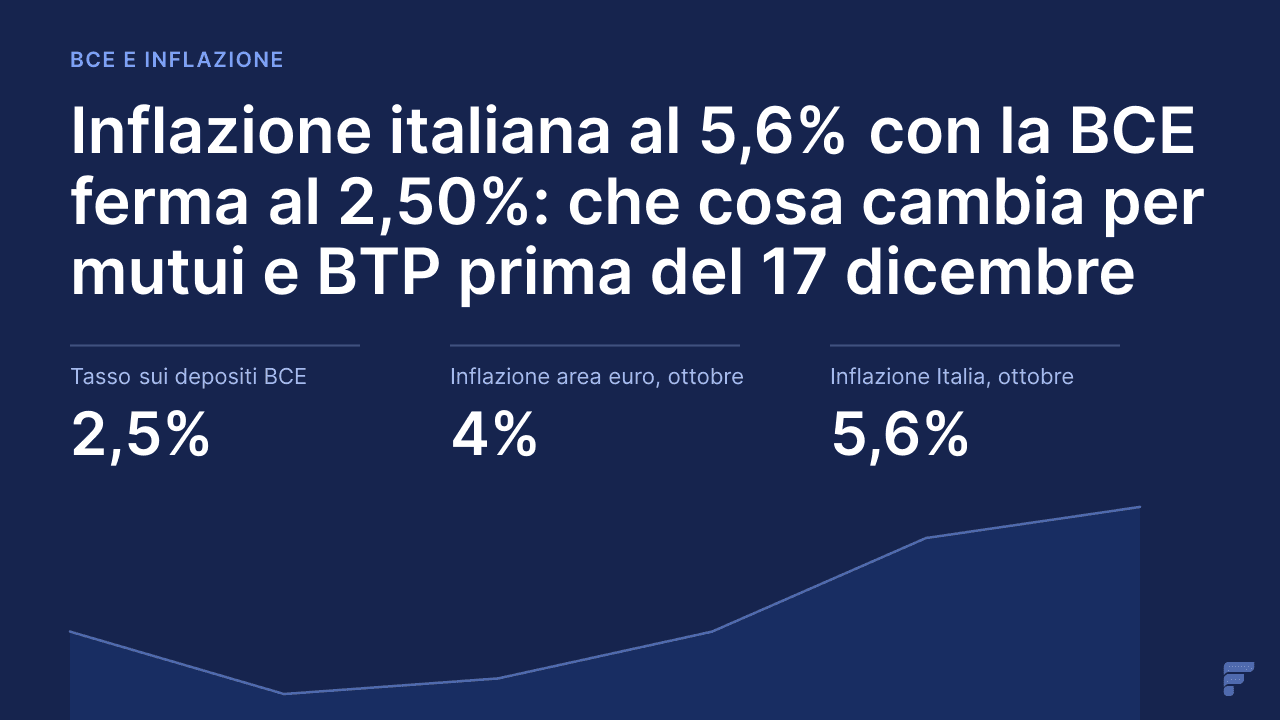
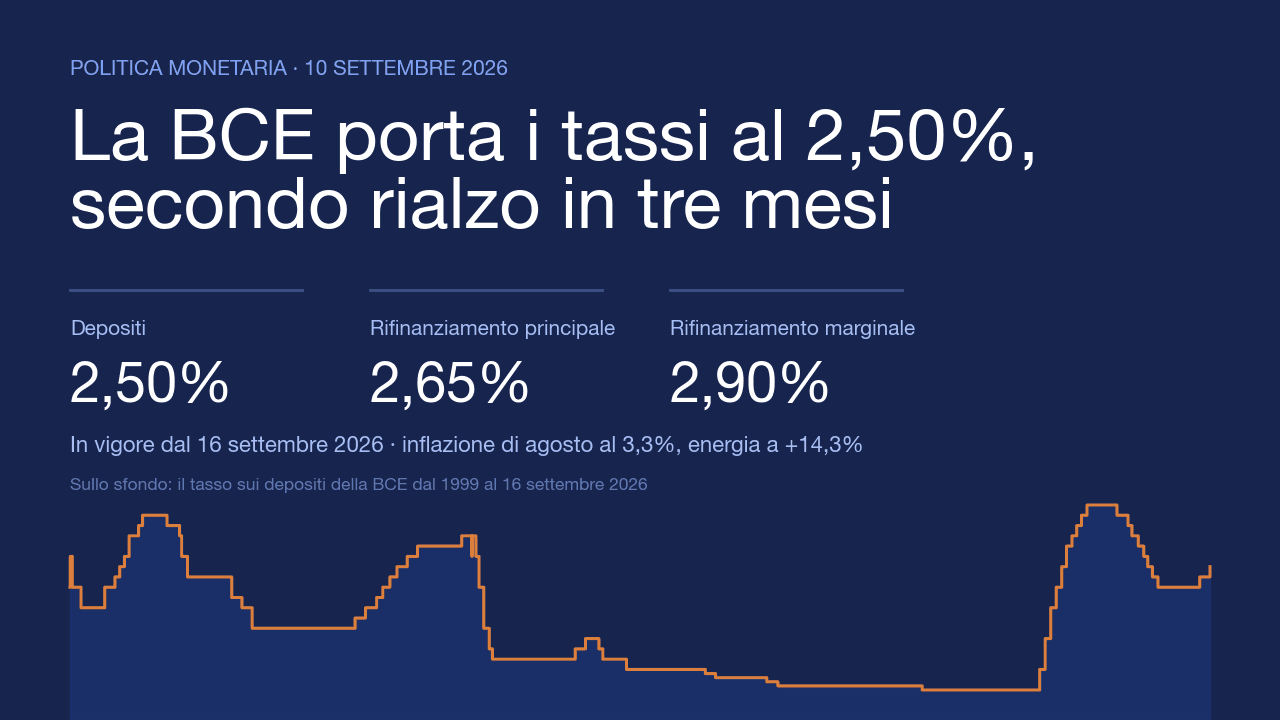
Nella riunione del 29 ottobre 2026 la Banca centrale europea (BCE) ha lasciato fermi i tre tassi: depositi al 2,50%, rifinanziamento principale al 2,65% e marginale al 2,90%, in vigore dal 16 settembre. A ottobre l'inflazione è al 4,0% nell'area dell'euro e al 5,6% in Italia (stima flash Eurostat).
Il Consiglio direttivo tornerà a decidere al termine della riunione di politica monetaria del 16 e 17 dicembre a Francoforte, con la conferenza stampa di giovedì 17 dicembre. Questa analisi è scritta prima di quella decisione, venerdì 13 novembre, e non ne anticipa l'esito.
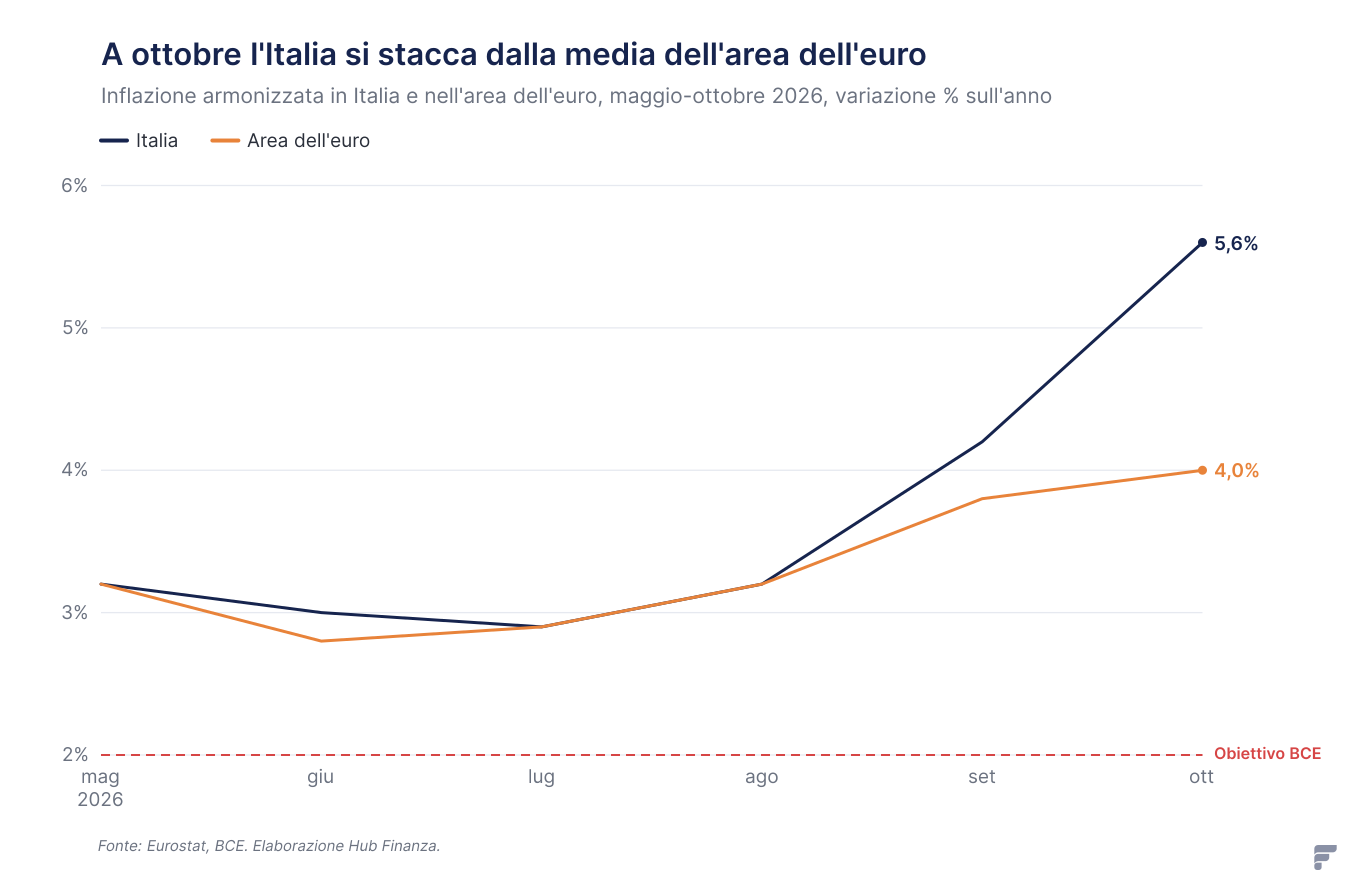
Il dato che cambia la prospettiva italiana viene dalla stima flash dell'ufficio statistico dell'Unione europea (Eurostat) del 4 novembre 2026. Secondo Eurostat, l'inflazione armonizzata in Italia è passata dal 4,2% di settembre al 5,6% di ottobre, mentre in Germania è scesa dal 3,3% al 2,8%. Il tasso della BCE è uno solo per 21 Paesi; il suo peso reale non lo è.
La BCE tiene i depositi al 2,50% dal 16 settembre, dopo due rialzi in tre mesi
I tre tassi ufficiali della BCE sono fermi dal 16 settembre 2026, data di entrata in vigore dell'ultimo rialzo, e il 29 ottobre il Consiglio direttivo li ha confermati. Secondo i comunicati della BCE del 10 settembre e del 29 ottobre 2026, i livelli sono:
tasso sui depositi presso la banca centrale: 2,50%;
tasso sulle operazioni di rifinanziamento principali: 2,65%;
tasso sulle operazioni di rifinanziamento marginale: 2,90%.
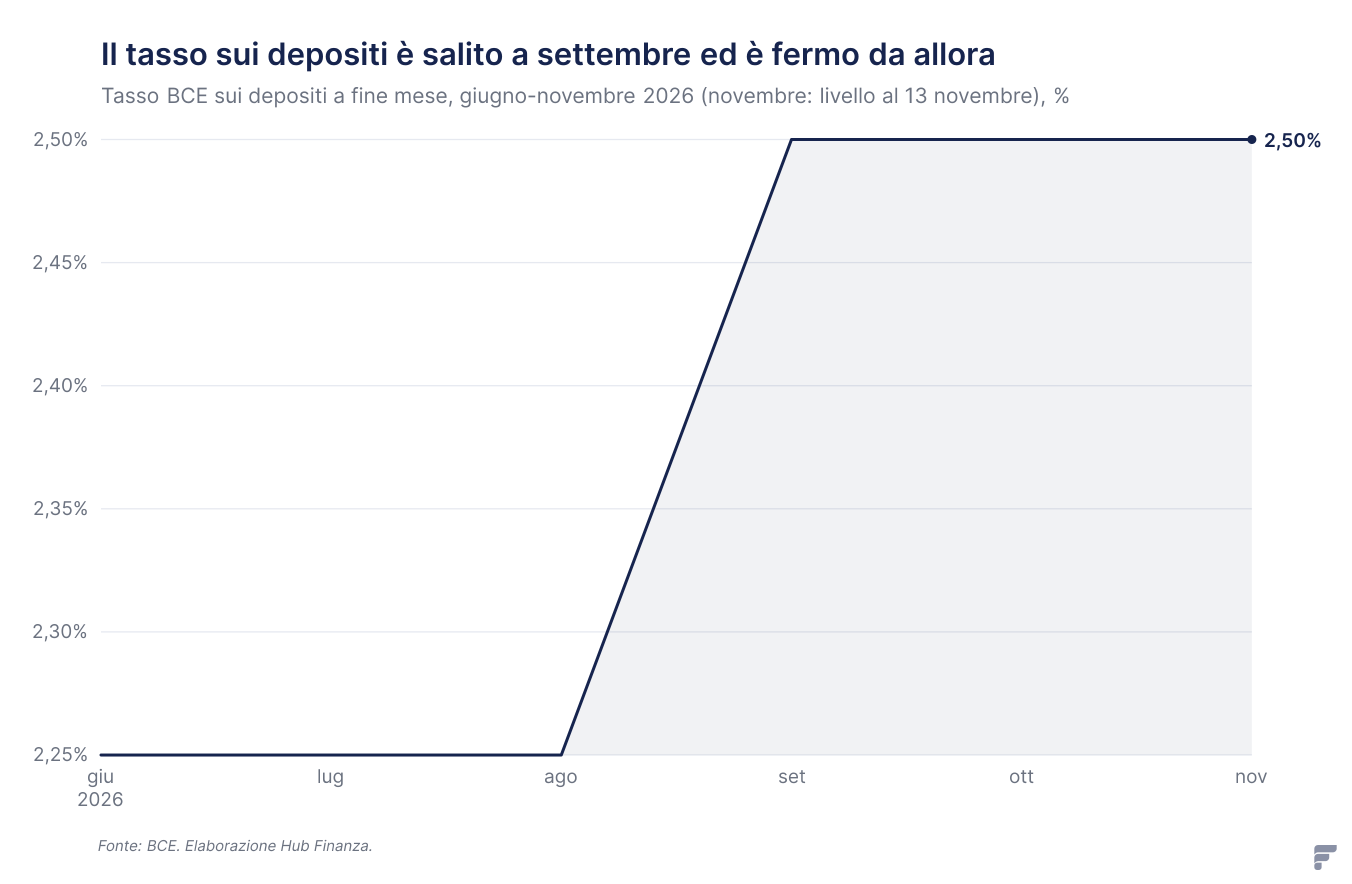
Ci si è arrivati con due mosse da 25 punti base ciascuna. L'11 giugno 2026 la BCE ha portato i tassi al 2,25% (depositi), al 2,40% (rifinanziamento principale) e al 2,65% (rifinanziamento marginale), in vigore dal 17 giugno. La motivazione indicata nel comunicato erano le pressioni inflazionistiche generate dalla guerra in Medio Oriente.
Il 10 settembre 2026 la BCE ha aggiunto altri 25 punti base su tutti e tre i tassi, con effetto dal 16 settembre. Il conto del 2026, ricavato dai due comunicati, è semplice: il tasso sui depositi BCE è salito di 0,50 punti percentuali, dal 2,00% in vigore fino al 16 giugno al 2,50% attuale.
Dei tre, il tasso che conta di più per famiglie e imprese è quello sui depositi. È la remunerazione che le banche ricevono sulla liquidità lasciata presso l'Eurosistema e, con la liquidità abbondante, fa da pavimento ai tassi del mercato monetario, a cui si agganciano indici come l'Euribor. Il meccanismo è spiegato nella nostra guida su come la politica monetaria arriva a mutui, obbligazioni e valute.
Nella decisione del 10 settembre, raccontata in questo articolo, la BCE ha motivato il rialzo con il conflitto in Medio Oriente, che continua a generare pressioni sui prezzi, e con un'inflazione destinata a restare ben sopra l'obiettivo a lungo. Nello stesso comunicato ha precisato di non impegnarsi in anticipo su alcun percorso dei tassi.
Il 29 ottobre la BCE si è fermata perché l'energia spinge i prezzi ma frena la crescita
La pausa del 29 ottobre 2026 nasce da un rischio a due facce. Secondo il comunicato del Consiglio direttivo, le ragioni della decisione sono quattro:
i prezzi dell'energia hanno continuato a salire, con rischi al rialzo per l'inflazione e al ribasso per la crescita;
l'inflazione di fondo è rimasta finora sostanzialmente stabile;
i salari non mostrano per ora una reazione significativa;
le condizioni di finanziamento si sono inasprite rispetto alla riunione di settembre e, secondo la BCE, questo probabilmente peserà sia sull'inflazione sia sulla crescita.
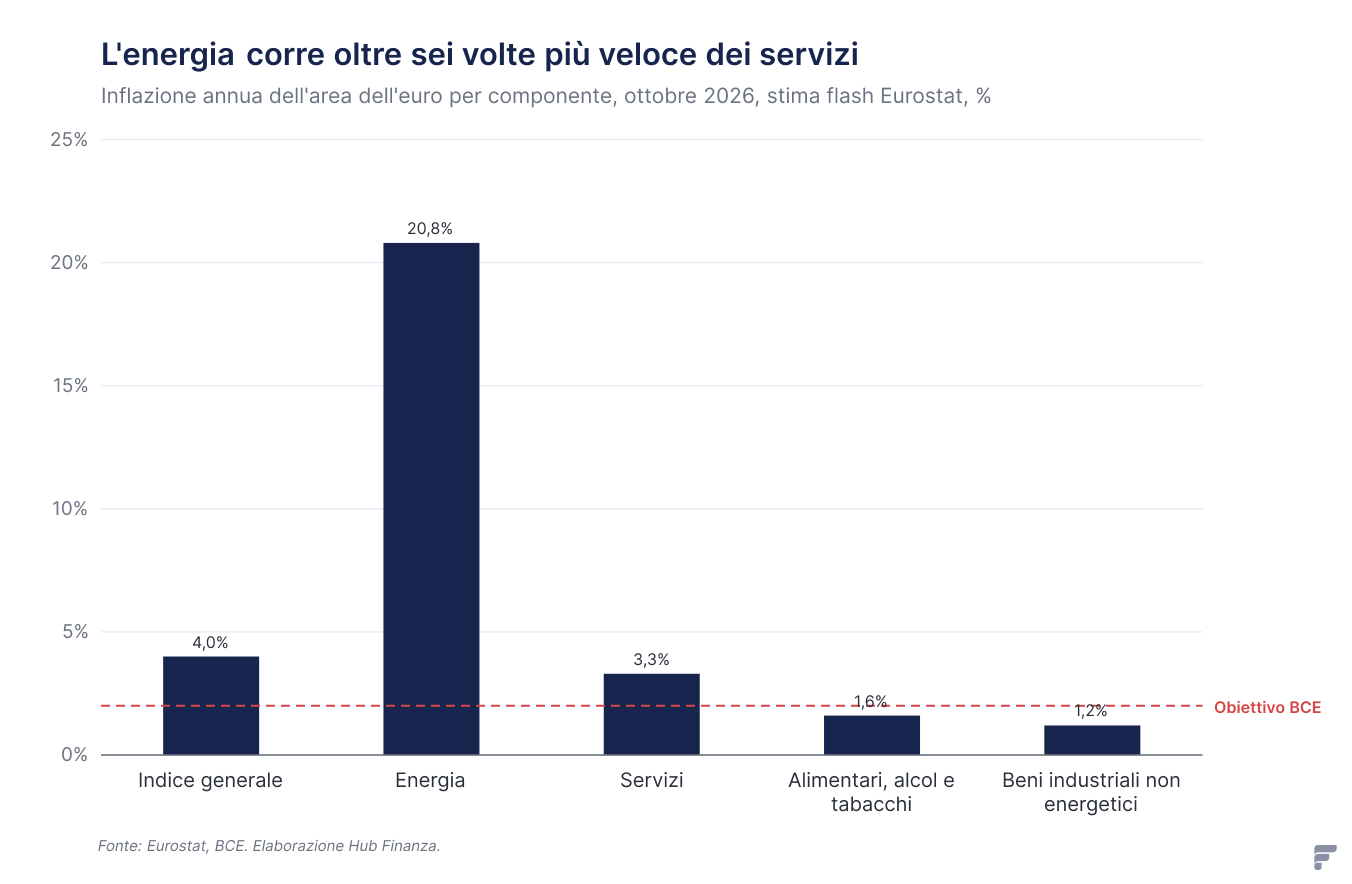
Inflazione annua dell'area dell'euro per componente, ottobre 2026, stima flash Eurostat, % — Fonte: Eurostat, BCE. Elaborazione Hub Finanza.
Nello stesso comunicato del 29 ottobre la BCE ha scritto che l'intensità e la durata maggiori dello shock energetico, insieme agli effetti indiretti e di secondo impatto, probabilmente spingeranno l'inflazione al rialzo e la crescita al ribasso. E ha ribadito l'impegno a stabilizzare l'inflazione sull'obiettivo del 2% nel medio termine.
Letta insieme, la lista spiega la scelta di aspettare. Due elementi frenano: l'inflazione di fondo non accelera e i salari non rincorrono i prezzi, cioè la spirale che una banca centrale teme di più non si vede ancora nei dati citati dalla BCE.
Un terzo elemento lavora al posto del Consiglio direttivo: se il credito è già diventato più caro, una parte della stretta è arrivata senza un nuovo rialzo. È la nostra lettura del comunicato, non una formula della BCE.
Il quarto elemento, l'energia, va nella direzione opposta ed è quello che tiene aperto il dossier di dicembre. Nella stima flash Eurostat di ottobre 2026 la distanza fra l'energia e il resto del paniere è netta: l'energia corre al 20,8% annuo, i servizi al 3,3%, gli alimentari all'1,6%, i beni industriali non energetici all'1,2%.
L'inflazione dell'area dell'euro è al 4,0%, il doppio dell'obiettivo, e quasi metà viene dall'energia
Secondo la stima flash Eurostat del 4 novembre 2026, l'inflazione annua dell'area dell'euro misurata dall'indice armonizzato dei prezzi al consumo (IPCA) è al 4,0% a ottobre 2026, dal 3,8% di settembre. È il doppio dell'obiettivo del 2% della BCE, 2,0 punti percentuali sopra. A ottobre 2025, secondo la stessa tabella Eurostat, era al 2,1%.
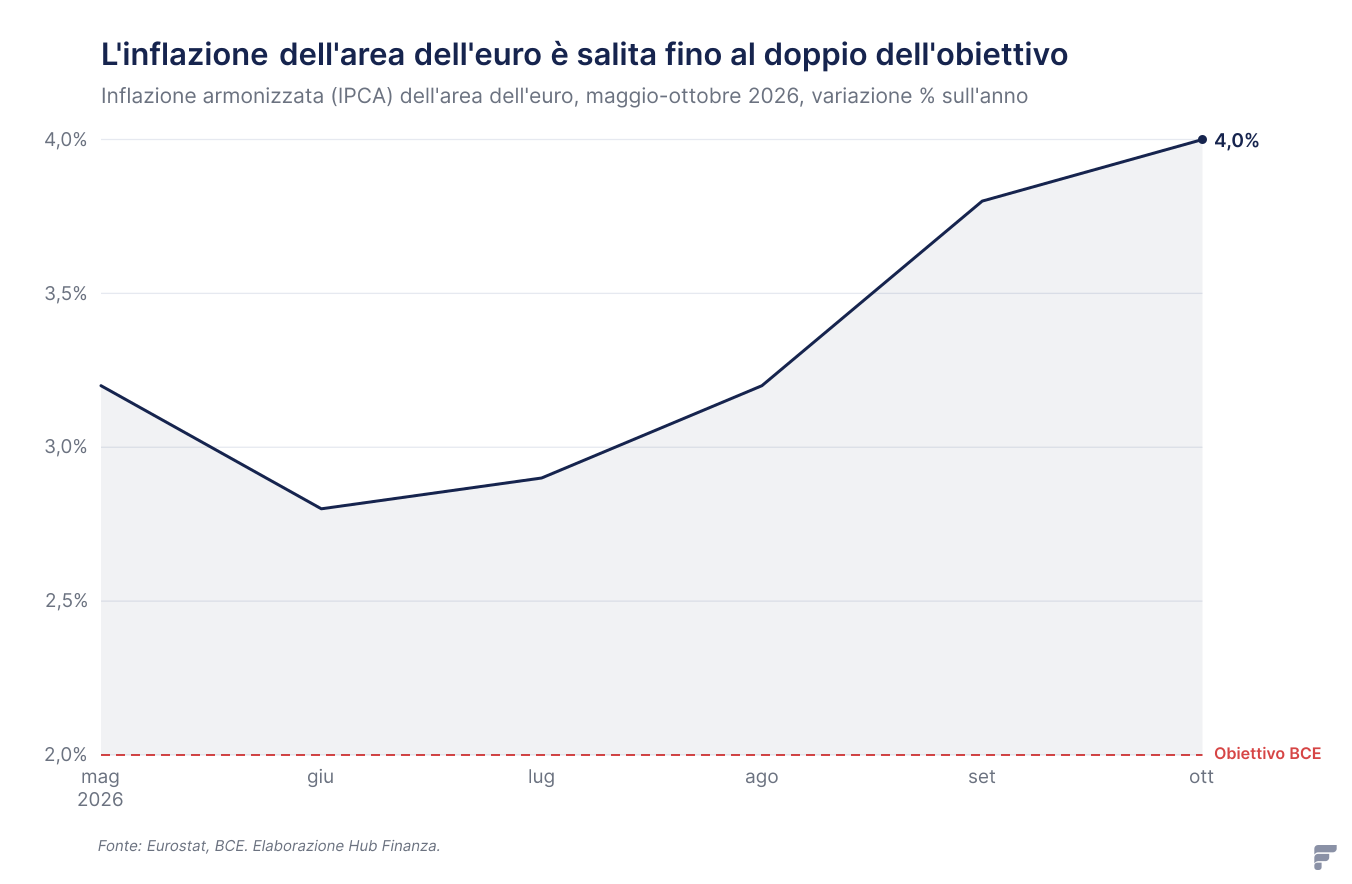
Su base mensile, i prezzi al consumo dell'area dell'euro sono aumentati dello 0,4% fra settembre e ottobre 2026, secondo Eurostat. Il perimetro è quello allargato: dal 1° gennaio 2026 l'area dell'euro comprende anche la Bulgaria, per un totale di 21 Paesi.
Le componenti, secondo la stima flash Eurostat di ottobre 2026, descrivono un'inflazione a due velocità:
energia: 20,8%, dal 18,9% di settembre;
servizi: 3,3%, dal 3,2%;
alimentari, alcol e tabacchi: 1,6%, dall'1,3%;
beni industriali non energetici: 1,2%, dall'1,1%;
al netto di energia, alimentari, alcol e tabacchi (l'inflazione di fondo): 2,5%, invariata rispetto a settembre;
al netto della sola energia: 2,3%.
Quanto pesa l'energia sul dato complessivo si stima con un calcolo semplice su dati Eurostat. Nel paniere IPCA 2026 l'energia vale 90,3 per mille, circa il 9%: moltiplicato per il 20,8% annuo, dà un contributo di circa 1,9 punti percentuali sul 4,0% totale.
Quasi metà dell'inflazione dell'area dell'euro di ottobre 2026 viene quindi da meno di un decimo del paniere. Il calcolo è approssimato, ma è coerente con il 2,3% che Eurostat registra al netto dell'energia: il restante 91% del paniere, a quel ritmo, contribuisce per circa 2,1 punti.
È lo stesso quadro descritto dalla BCE il 29 ottobre: un'inflazione complessiva spinta dall'energia e un'inflazione di fondo stabile. Il nodo, per il Consiglio direttivo, è quanto a lungo i due numeri resteranno separati.
Gli effetti indiretti, cioè l'energia che passa nei costi di trasporto, nei servizi e nei prezzi dei beni, sono esattamente ciò che il comunicato indica come rischio. Per ripassare come si costruisce l'indice, c'è la nostra guida su che cos'è l'inflazione e come si misura.
La stima di ottobre è ancora provvisoria: Eurostat pubblicherà i dati completi sull'inflazione di ottobre 2026 mercoledì 18 novembre.
L'Italia al 5,6%: lo stesso tasso BCE pesa in modo molto diverso nei 21 Paesi
Secondo la stima flash Eurostat del 4 novembre 2026, l'inflazione armonizzata in Italia è al 5,6% a ottobre 2026, dal 4,2% di settembre: 1,4 punti in più in un mese e 1,6 punti sopra la media dell'area dell'euro. Su base mensile, sempre secondo Eurostat, i prezzi in Italia sono saliti dell'1,2%, tre volte il +0,4% dell'area.
Il confronto con gli altri grandi Paesi, dalla stima flash Eurostat di ottobre 2026:
Italia: 5,6% (4,2% a settembre);
Spagna: 4,9%;
Francia: 3,8%;
Germania: 2,8% (3,3% a settembre).
In un mese il divario fra Italia e Germania è passato da 0,9 a 2,8 punti percentuali: a ottobre 2026 l'inflazione italiana è il doppio di quella tedesca. Le due economie si sono mosse in direzioni opposte, la prima in accelerazione, la seconda in rallentamento.
Il dettaglio per componenti arriverà con i dati completi Eurostat del 18 novembre. Fino ad allora, attribuire il balzo italiano a una singola voce del paniere sarebbe una congettura.
Questa divergenza conta per la politica monetaria. La BCE fissa un tasso unico e guarda all'inflazione dell'area dell'euro nel suo insieme, non a quella dei singoli Paesi. Lo stesso 2,50%, però, ha un'intensità diversa a seconda dell'inflazione locale.
Una misura grezza è il tasso reale ex post: il tasso sui depositi BCE meno l'inflazione di ottobre 2026. Il calcolo, su dati BCE ed Eurostat, dà:
Italia: 2,50% − 5,6% = −3,1 punti;
Spagna: 2,50% − 4,9% = −2,4 punti;
area dell'euro: 2,50% − 4,0% = −1,5 punti;
Francia: 2,50% − 3,8% = −1,3 punti;
Germania: 2,50% − 2,8% = −0,3 punti.
È un indicatore rudimentale: usa l'inflazione corrente invece di quella attesa e un solo mese di dati, per giunta provvisori. Va letto come un indizio, non come una misura della politica monetaria. Ma rende l'idea della distanza fra Paesi.
Con l'inflazione italiana al 5,6% a ottobre 2026, il costo reale del denaro in Italia resta negativo e più negativo che in Germania. Per le famiglie italiane il problema principale non è il tasso BCE in sé, ma il potere d'acquisto: un aumento dei prezzi dell'1,2% in un solo mese erode salari, pensioni e risparmi che non si adeguano all'inflazione.
La BCE alzerà di nuovo i tassi il 17 dicembre?
Non è deciso: la BCE non ha annunciato la mossa di dicembre e, nel comunicato del 10 settembre 2026, ha dichiarato di non impegnarsi in anticipo su un percorso dei tassi. La decisione arriverà al termine della riunione del Consiglio direttivo del 16 e 17 dicembre 2026 a Francoforte, con la conferenza stampa di giovedì 17 dicembre.
Il quadro, distinto per grado di certezza:
confermato dal calendario BCE: la riunione di politica monetaria si tiene il 16 e 17 dicembre 2026; la successiva è fissata per il 3 e 4 febbraio 2027;
confermato da Eurostat: i dati completi sull'inflazione di ottobre 2026 escono il 18 novembre;
confermato dai comunicati BCE: i tassi sono fermi al 2,50%, al 2,65% e al 2,90%; il Consiglio direttivo vede rischi al rialzo per l'inflazione e al ribasso per la crescita;
non confermato: l'esito del 17 dicembre, che nessun documento ufficiale anticipa.
Il dato di ottobre si presta a due letture, entrambe fondate sugli stessi documenti. Il Consiglio direttivo dovrà pesarle una contro l'altra.
Gli argomenti per un nuovo rialzo
l'inflazione dell'area dell'euro è salita dal 3,8% di settembre al 4,0% di ottobre 2026 e resta al doppio dell'obiettivo (Eurostat);
l'energia ha accelerato dal 18,9% al 20,8% annuo, e la BCE stessa ha scritto il 29 ottobre che uno shock più intenso e più lungo probabilmente spingerà l'inflazione al rialzo;
i servizi, la voce più legata al costo del lavoro, sono saliti dal 3,2% al 3,3%;
in Italia (5,6%) e in Spagna (4,9%) l'inflazione di ottobre è ben sopra la media dell'area.
Gli argomenti per aspettare
l'inflazione di fondo è ferma al 2,5% a ottobre 2026, invariata rispetto a settembre (Eurostat);
secondo il comunicato del 29 ottobre, i salari non mostrano per ora una reazione significativa;
le condizioni di finanziamento si sono già inasprite e, per la BCE, peseranno su inflazione e crescita;
in Germania l'inflazione è scesa dal 3,3% al 2,8% fra settembre e ottobre 2026.
Qualunque lettura che dia per acquisito l'esito di dicembre, in un senso o nell'altro, resta un'ipotesi. I dati completi del 18 novembre diranno se l'energia sta passando nelle altre voci del paniere, che è il punto su cui la BCE ha concentrato i suoi timori.
Per mutui e BTP la stretta passa dai mercati, non solo dalle riunioni della BCE
Per famiglie e Tesoro l'effetto della politica monetaria arriva attraverso i tassi di mercato, che si muovono sulle attese prima che il Consiglio direttivo decida. Lo riconosce la stessa BCE quando scrive, il 29 ottobre 2026, che le condizioni di finanziamento si sono inasprite dalla riunione di settembre, senza che nel frattempo ci fosse alcun nuovo rialzo.
Chi ha già un mutuo a tasso variabile
Il tasso di un mutuo variabile ha due parti: un indice di mercato, di solito l'Euro interbank offered rate (Euribor) a uno o tre mesi, più uno spread fisso stabilito nel contratto. Lo spread non cambia; l'indice sì, alle date di revisione previste dal contratto.
L'Euribor riflette il costo del denaro fra banche e le attese sui tassi BCE delle settimane successive. Per questo tende a muoversi in anticipo rispetto alle riunioni, non il giorno della decisione: un rialzo atteso può entrare nell'indice prima che arrivi, e un rialzo che non arriva può farlo ripiegare.
In linea generale, i rialzi di giugno e settembre 2026 si sono già trasmessi, in tutto o in parte, alle rate rivedute dopo quelle date. Quanto e quando dipende dal contratto, dalla scadenza dell'indice e dalla data di revisione.
Esempio di calcolo: un mutuo con 150.000 euro di capitale residuo, 20 anni di durata residua, ammortamento alla francese (rata mensile costante) e un tasso complessivo ipotetico del 4,00% annuo, indice più spread. Si ipotizza che l'indice salga di 0,25 o di 0,50 punti e che l'aumento passi interamente nella rata.
Tasso complessivo ipotetico | Rata mensile | Differenza mensile | Differenza annua |
|---|---|---|---|
4,00% (partenza) | circa 909 euro | — | — |
4,25% (+0,25 punti) | circa 929 euro | circa +20 euro | circa +240 euro |
4,50% (+0,50 punti) | circa 949 euro | circa +40 euro | circa +480 euro |
Fuori dall'esempio, i riferimenti reali vengono dai comunicati BCE: 25 punti base è l'ampiezza di ciascuno dei due rialzi del 2026, 0,50 punti l'aumento cumulato del tasso sui depositi fra giugno e settembre. La trasmissione all'Euribor non è mai uno a uno né immediata: l'esempio misura un ordine di grandezza, non la rata di un contratto reale.
Chi cerca un mutuo nuovo
Chi cerca un mutuo nuovo sceglie fra due formule che rispondono a variabili diverse. Il variabile parte dall'Euribor, quindi dalle attese sui tassi BCE a breve termine. Il fisso si basa in genere sui tassi swap a lungo termine (Interest rate swap, IRS), che incorporano le attese su molti anni e risentono dei mercati obbligazionari.
In una fase in cui la BCE ha alzato i tassi per contrastare uno shock energetico, i due prezzi possono muoversi in modo diverso, e nessuna delle due formule è vantaggiosa a priori. Tre fatti confermati aiutano a inquadrare la scelta:
la BCE non si impegna in anticipo su un percorso dei tassi (comunicato del 10 settembre 2026): il cammino del variabile nei prossimi mesi non è scritto;
le condizioni di finanziamento si sono inasprite fra settembre e ottobre (comunicato del 29 ottobre 2026): il credito è diventato più caro anche senza nuove mosse;
l'inflazione al 4,0% nell'area dell'euro e al 5,6% in Italia a ottobre 2026 (Eurostat) pesa sul reddito disponibile, cioè sulla capacità di sostenere una rata nel tempo.
Nel confronto fra offerte l'indicatore di riferimento è il TAEG, che include spese e costi accessori oltre al tasso. Per un variabile, l'esempio di calcolo qui sopra offre un modo per misurare quanto pesa sulla rata un aumento dell'indice di mezzo punto.
Che cosa succede ai rendimenti dei BTP
Il rendimento dei Buoni del Tesoro poliennali (BTP) dipende da tre componenti: i tassi BCE attesi lungo la vita del titolo, l'inflazione attesa e il premio che gli investitori chiedono per il rischio Italia, misurato dallo spread rispetto al Bund tedesco. Come si legge quel differenziale è spiegato nella guida allo spread BTP-Bund.
Una BCE che vede rischi al rialzo per l'inflazione e un'inflazione italiana al 5,6% a ottobre 2026 agiscono, per costruzione, sulle prime due componenti. Il quadro internazionale dei rendimenti sovrani, con il ruolo di petrolio e inflazione, è ricostruito nel nostro articolo sul sell-off dei bond globali.
I livelli del 12 novembre 2026. All'asta del Tesoro di quel giorno, secondo il comunicato della Banca d'Italia, il BTP a 3 anni (scadenza 15 settembre 2029) è stato collocato con un rendimento lordo del 3,58% e il BTP a 7 anni (scadenza 15 settembre 2033) al 4,04%, rispettivamente 11 e 21 punti base in meno rispetto alle aste del 13 ottobre; il BTP Green a 20 anni (scadenza 30 aprile 2046) al 4,73%. Sul mercato secondario, secondo l'ANSA, alla chiusura dello stesso giorno il rendimento del BTP decennale sfiorava il 4,39% e lo spread con il Bund tedesco era a 104,4 punti base. Rispetto alle aste di ottobre, quindi, il costo per il Tesoro è sceso su entrambe le scadenze a 3 e 7 anni.
Gli effetti si distribuiscono in modo diverso a seconda di chi guarda:
chi possiede BTP a cedola fissa: quando i rendimenti salgono i prezzi scendono, e la perdita si materializza solo se il titolo si vende prima della scadenza; chi lo tiene fino alla fine incassa cedole e capitale nominale, ma una cedola inferiore all'inflazione corrente produce un rendimento reale negativo;
chi compra nuovi titoli: un ciclo di tassi più alti significa cedole d'emissione più elevate;
lo Stato: rendimenti più alti aumentano nel tempo il costo delle nuove emissioni e del rinnovo dei titoli in scadenza, un tema che si somma ai vincoli dei conti pubblici notificati dall'Istat.
Le date da segnare
mercoledì 18 novembre 2026: Eurostat pubblica i dati completi sull'inflazione di ottobre, con il dettaglio delle componenti; da guardare l'energia, i servizi e l'inflazione di fondo, ferma al 2,5% nella stima flash;
mercoledì 16 e giovedì 17 dicembre 2026: riunione di politica monetaria del Consiglio direttivo della BCE a Francoforte, con decisione e conferenza stampa il 17 dicembre;
mercoledì 3 e giovedì 4 febbraio 2027: riunione successiva del Consiglio direttivo.
Fino al 17 dicembre i segnali da seguire sono quelli che la BCE stessa ha indicato il 29 ottobre: la durata dello shock energetico, la reazione dei salari, la tenuta dell'inflazione di fondo e l'andamento delle condizioni di finanziamento.
Fonti
Eurostat – Euro area annual inflation up to 4.0% (flash, 4 novembre 2026)
Banca d'Italia – Risultati delle aste di BTP del 12 novembre 2026
Eurostat – Annual inflation up to 3.8% in the euro area (settembre 2026)
ANSA – Lo spread tra Btp e Bund chiude in rialzo a 104,4 punti base, 12 novembre 2026
Disclaimer: questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria. Ogni decisione di investimento va valutata sulla base della propria situazione e, se necessario, con un professionista qualificato.