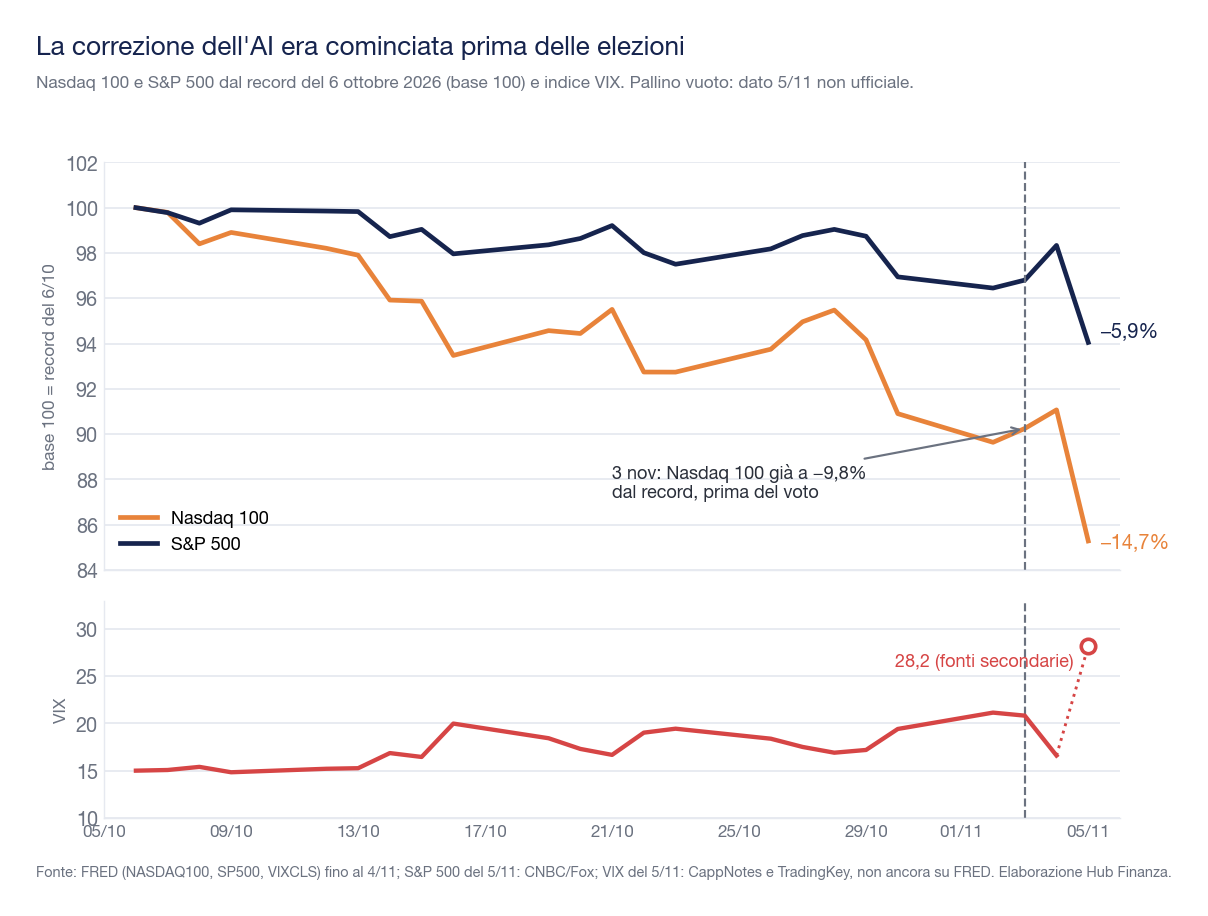
Giovedì 5 novembre 2026 l'S&P 500 ha perso il 4,36%, la peggiore seduta dall'aprile 2025, due giorni dopo un voto che ha dato ai democratici Camera e Senato. I dati indicano che le urne sono state l'innesco, non la causa: il Nasdaq 100 aveva perso il 9,8% dal record.
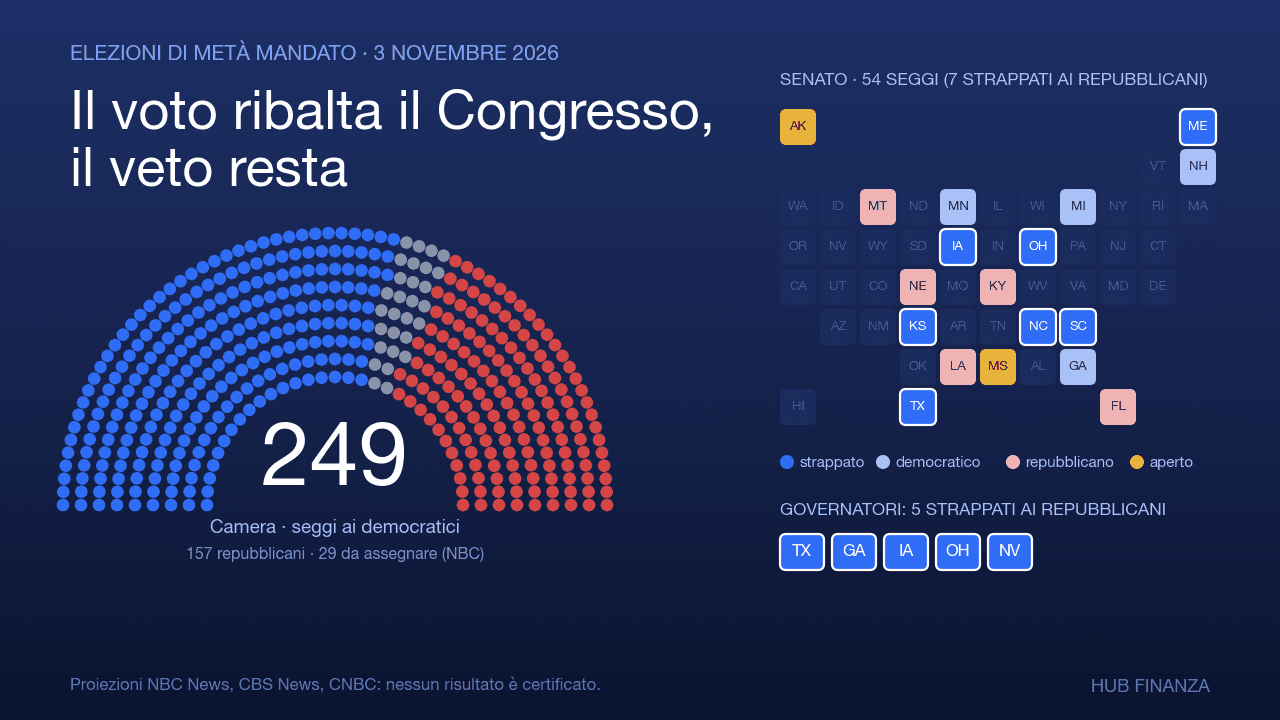
Il quadro politico, in sintesi: i democratici hanno conquistato la Camera (249 seggi assegnati secondo NBC News, stima CBS 256) e il Senato (54 seggi), con cinque governatori strappati ai repubblicani. Sono proiezioni, nessun risultato è certificato; chi vuole il dettaglio del voto lo trova in un'analisi separata. Qui il tema è un altro: che cosa è successo a Wall Street tra martedì 3 e venerdì 6 novembre, e quanto di quella caduta si può davvero attribuire al voto.
La tesi è che il risultato elettorale abbia fornito un pretesto a una correzione dei titoli legati all'intelligenza artificiale già in corso da un mese, su un mercato concentrato e con molta leva. Avvertenze di metodo: i dati del 5 novembre sono chiusure preliminari; dove un valore ufficiale (FRED, Federal Reserve Bank of St. Louis) non era disponibile lo diciamo. Non siamo riusciti a leggere gli articoli di Bloomberg consultati (accesso negato) né il testo del thread della Kobeissi Letter, che X non rende scaricabile: ne riportiamo le tesi da ripubblicazioni di terzi.
Mercoledì il mercato ha salutato il voto, giovedì ha venduto
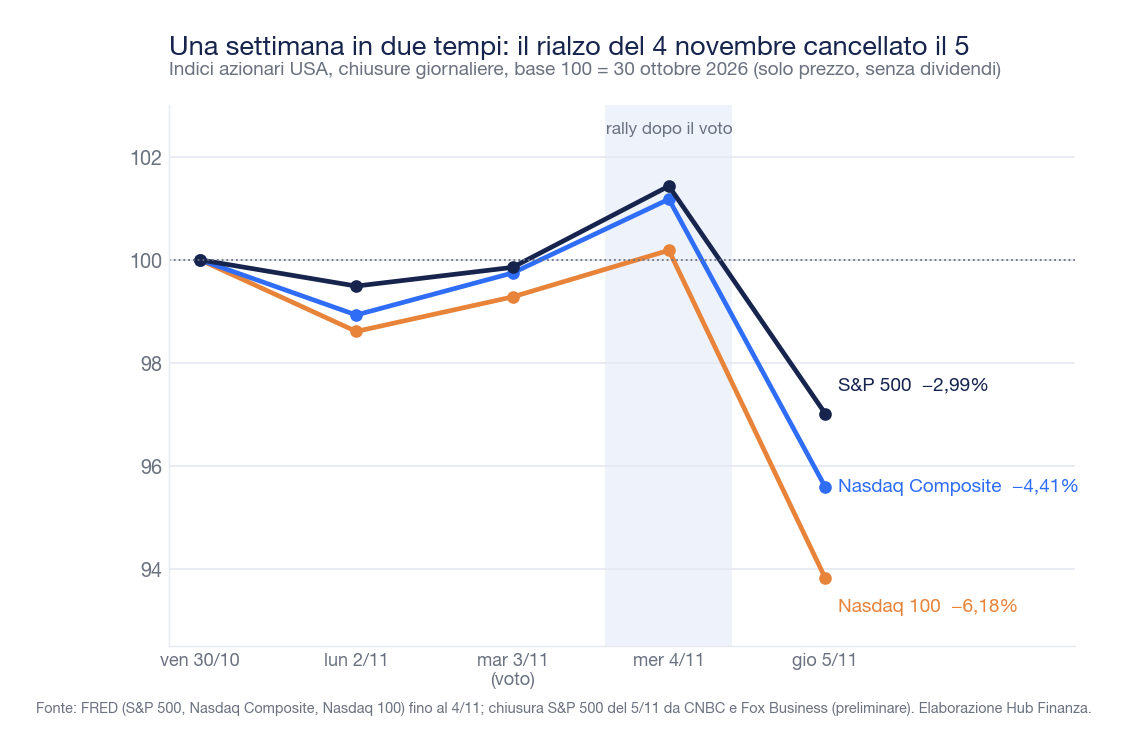
Martedì 3 novembre, giorno del voto, l'S&P 500 ha chiuso a 7.568,92 (+0,36%) e il Nasdaq 100 a 28.180,26: già il 9,8% sotto il massimo del 6 ottobre (31.224,69). I risultati sono arrivati nella notte e Trump ha dichiarato di accettarli. Mercoledì 4 la reazione è stata di sollievo: S&P 500 a 7.688,62 (+1,58%), Nasdaq Composite a 25.736,51 (+1,44%), Dow Jones in rialzo di oltre 1.500 punti, la miglior giornata da aprile 2025. Il Brent è sceso dell'8,7% a 94,62 dollari, il VIX è sceso da 20,83 a 16,61 e lo spread dei titoli ad alto rendimento a 3,32 punti percentuali. Thomas Hempell di Generali Investments ha attribuito il rialzo al riconoscimento della vittoria democratica da parte di Trump. Fu un rialzo da stallo politico: meno shock di politica economica in vista.
Giovedì 5 novembre il quadro si è rovesciato. Nella notte i listini asiatici avevano subito forti perdite sui titoli dei chip (Kospi -5,3%) e la Bank of England aveva alzato i tassi al 4%. All'apertura il Dow guadagnava 334 punti e l'S&P 500 perdeva circa lo 0,3%; verso le 10:35 (ora di New York) il Nasdaq cedeva circa il 4% e l'S&P 500 il 2,3% (cronaca di Yahoo Finance). Nel pomeriggio il Nasdaq ha rotto verso il basso la media mobile a 200 giorni per la prima volta da aprile 2025 e l'indice VIX ha toccato un massimo intraday di 28,09 alle 13:57. Alla chiusura: S&P 500 a 7.353,73 (-4,36%), Nasdaq Composite a 24.315,00 (-5,52%, il 11,9% sotto il record), Nasdaq 100 a 26.629,81 (-6,36%), Dow Jones a 51.523,06 (-1.833 punti, -3,44%), Russell 2000 -4,45%. Tutti gli undici settori dell'S&P 500 hanno chiuso in negativo, con 419 titoli in calo e 84 in rialzo nel pomeriggio.
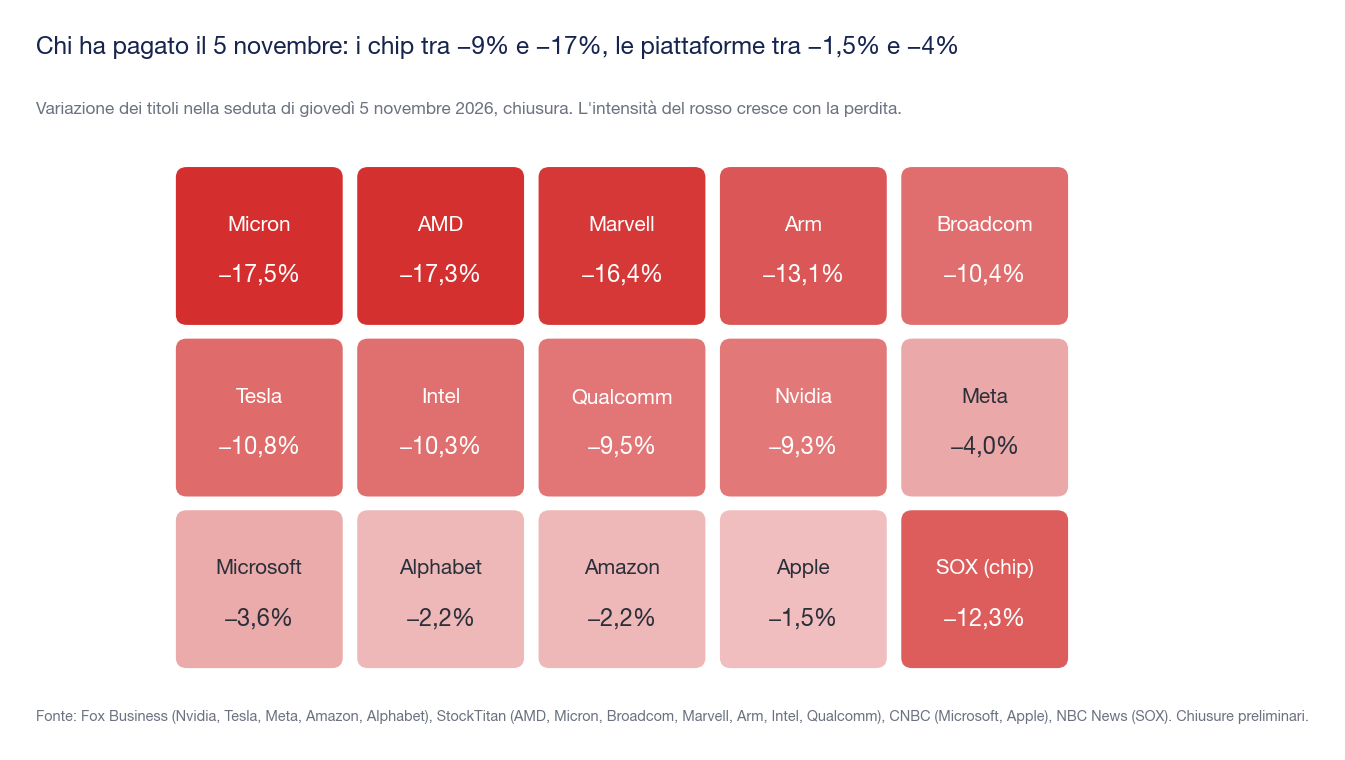
Chi ha pagato di più sono stati i chip. L'indice dei semiconduttori SOX ha perso il 12,3% (NBC News, Fox Business), la peggiore seduta dal marzo 2020; Nvidia ha ceduto il 9,26% (181,60 dollari, circa 440 miliardi di dollari di capitalizzazione, secondo CNBC), Micron il 17,5%, AMD il 17,3%, Broadcom il 10,4%, Arm il 13,1%, Qualcomm il 9,5% nonostante utili sopra le stime, per una guidance debole legata ai costi dei componenti. Tesla ha perso il 10,8%. Le grandi piattaforme sono state meno colpite: Meta -4,0%, Microsoft -3,6%, Alphabet e Amazon -2,2%, Apple -1,5%. Secondo CNBC le Magnifiche Sette hanno perso complessivamente tra circa 900 e oltre 1.000 miliardi di dollari; Benzinga stima in circa 3.000 miliardi la capitalizzazione bruciata dall'S&P 500, mentre altre fonti indicano cifre più basse.
Venerdì 6 novembre la scossa si è propagata in Asia: il Nikkei 225 ha chiuso a 57.434,77 (-5,96%), il Taiex a 39.701,64 (-4,51%, e secondo Reuters la settimana peggiore dal 1991, con -12,2%) e il Kospi è sceso di circa il 6% a 5.059,69 dopo uno stop agli scambi, scattato dopo un calo dell'8%. Alle 4:59 di New York i future sul Nasdaq 100 segnavano +1,7%, quelli sul Dow -0,6%. Il rapporto sull'occupazione di ottobre (consenso: +59.000 posti, disoccupazione al 4,2%) è uscito alle 8:30 di New York: al momento della scrittura non abbiamo un dato verificato e non lo includiamo.
Una delle sedute più pesanti dal 2020? I numeri dicono: sì per i chip, meno per l'S&P 500
Sul confronto storico abbiamo ricalcolato le variazioni giornaliere dalle chiusure ufficiali pubblicate da FRED dal 2 gennaio 2020 al 5 novembre 2026 (per l'S&P 500 la serie arriva al 4 novembre; la chiusura del 5 è quella riportata da CNBC e Fox Business). L'S&P 500 al -4,36% è la peggiore seduta dal 4 aprile 2025, ma nella serie dal 2020 ci sono dieci sedute peggiori: cinque a marzo 2020 (tra -4,89% e -11,98%), due ad aprile 2025 (-5,97% il 4 aprile e -4,84% il 3), il -5,89% dell'11 giugno 2020 e altri due cali tra -4,4% e -4,5%. È l'undicesima in tutto il periodo. Il Nasdaq Composite al -5,52% è la sesta peggiore. Il Nasdaq 100 al -6,36% è la quarta, e la peggiore dal marzo 2020: superiore al -6,07% del 4 aprile 2025.
| Indice | Variazione del 5/11/2026 | Posizione nella serie dal 2020 | Più pesante dal… |
|---|---|---|---|
| S&P 500 | -4,36% | 11ª peggiore | 4 aprile 2025 (-5,97%) |
| Nasdaq Composite | -5,52% | 6ª peggiore | 3 aprile 2025 (-5,97%) e 4 aprile 2025 (-5,82%) |
| Nasdaq 100 | -6,36% | 4ª peggiore | 9 marzo 2020 (-6,83%) |
| Semiconduttori (SOX) | -12,3% (NBC, Fox) | non ricalcolato | marzo 2020, secondo NBC e Fox |
Il VIX merita una cautela: l'indice ufficiale del 5 novembre non era ancora su FRED. Due fonti secondarie (CappNotes e TradingKey) indicano una chiusura a circa 28,18, in rialzo di circa il 70% da 16,61; se confermato, sarebbe il secondo rialzo giornaliero più ampio della serie dal 2020 dopo il +74% del 18 dicembre 2024. Sul massimo intraday di 28,09 registrato da CNBC alle 13:57 non c'è contraddizione, perché la seduta è proseguita fino alle 16.
Trump ha scritto su Truth Social che il mercato ha vissuto «una delle peggiori giornate della storia» a causa del voto. Sul «peggiore di sempre» i dati sono chiari: nel solo periodo dal 2020 ci sono dieci sedute peggiori per l'S&P 500. Sull'attribuzione al voto si veda la sezione seguente.
Il voto ha causato il crollo? Sei ipotesi messe alla prova
Una correlazione temporale non è una causa. Lo stesso risultato, noto nella notte di martedì, ha fatto salire l'S&P 500 dell'1,58% mercoledì e lo ha fatto crollare del 4,36% giovedì. Prima del voto, inoltre, JPMorgan assegnava il 66% al suo scenario di «onda blu», con un effetto sull'S&P 500 compreso tra -0,25% e +0,5%: cioè sostanzialmente neutro. Ecco come reggono le sei spiegazioni in circolazione.
| Ipotesi | Che cosa la sostiene | Che cosa la indebolisce | Giudizio |
|---|---|---|---|
| 1. Rischio politico sull'AI | Sanders chiede su X una moratoria nazionale sui data center; Hinojosa, governatrice eletta del Texas, promette di fermare le autorizzazioni statali; per il sondaggio CNBC il 56% degli elettori considera AI e data center un fattore importante e il 65% di questi ha votato democratico; sulle schede locali i contrari prevalgono in 40 quesiti su 41 (CNBC; altre fonti contano meno giurisdizioni, scrutinio in corso); UBS: fino a un terzo della nuova capacità prevista per il 2028 potrebbe slittare se le pause si estendono | Goldman Sachs e JPMorgan: moratoria federale improbabile o fermata dal veto; CIBC: la maggior parte dei data center previsti sarà costruita; i democratici si insediano a gennaio; mercoledì lo stesso risultato aveva fatto salire il mercato | Innesco plausibile, causa unica debole |
| 2. Fisco e dazi | Nessuna fonte consultata lo indica come motore del 5 novembre; mercoledì la lettura era che lo stallo riducesse gli shock di politica economica | Il tetto al debito del 2027 è un rischio futuro | Non supportata dai dati |
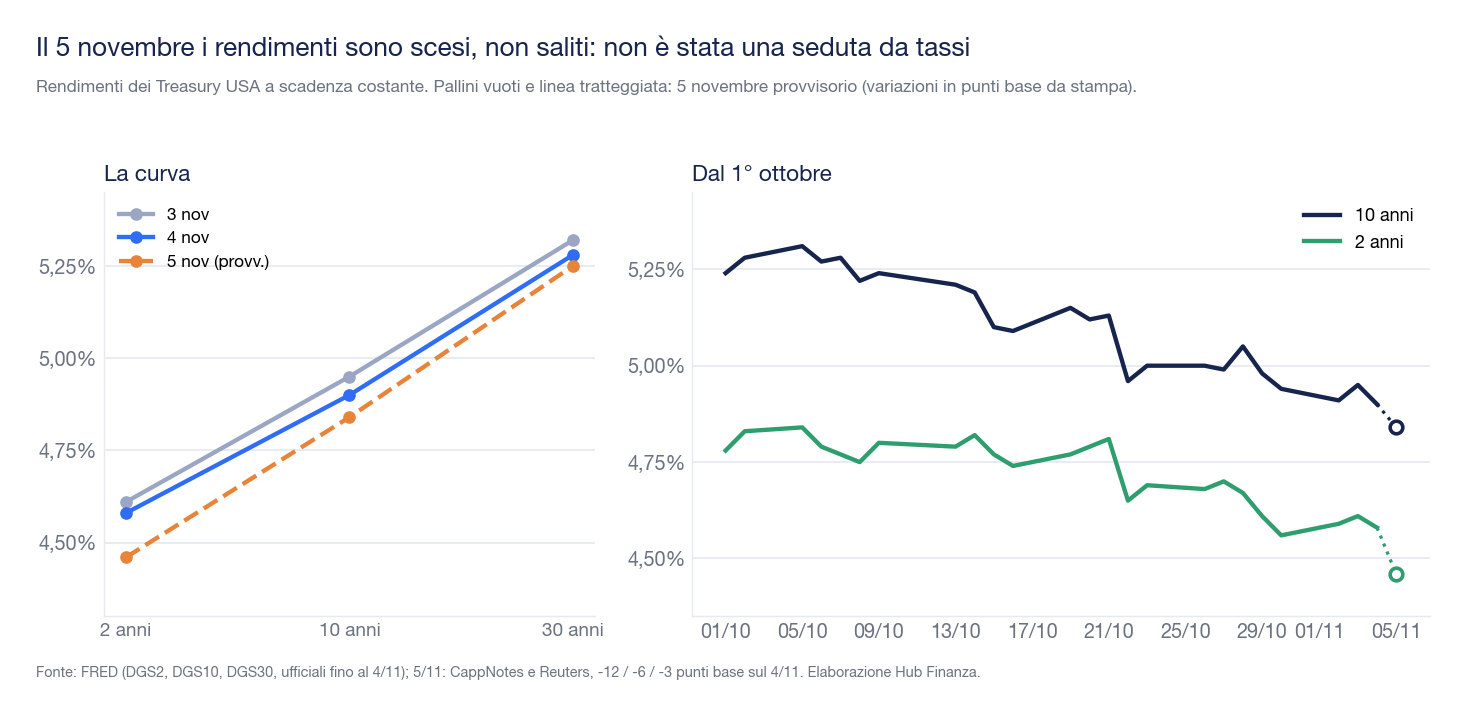
| 3. Tassi e Fed | La Fed ha rialzato a settembre (3,75-4,00%); i tassi alti frenano la raccolta delle piccole società dell'infrastruttura AI (Reuters) | Rendimenti in calo: 2 anni a circa 4,46% (-12 punti base), 10 anni a circa 4,84% (-6), inflazione attesa 2,24% (FRED); probabilità di un rialzo il 9 dicembre dall'82,7% al 70,1% (CME FedWatch, via CNBC; NBC riporta circa il 60%) | Contesto, non innesco |
| 4. Valutazioni, utili e ritorni dell'AI | Titoli AI già in calo prima del voto (Kobeissi Letter: -13% in ottobre contro +8% per l'S&P 500 senza AI; Goldman Sachs via Reuters: paniere AI a -15% in ottobre, oltre il 24% sotto il massimo); Qualcomm ha dato una guidance debole per i costi della memoria; Nasdaq 100 già a -9,8% il 3 novembre; Cds a cinque anni di CoreWeave ai massimi storici (Reuters) | Arm ha battuto le attese e ha perso il 13%; i conti di Nvidia (17 novembre, data confermata dalla società) non ci sono ancora | La spiegazione con più riscontri |
| 5. Posizionamento e leva | Charlie McElligott (Nomura): profitti di fine anno sui leader del 2026; Vanda Research: vendite nette dei piccoli risparmiatori USA le maggiori dal 2020; Reuters: richieste di margine e liquidazioni forzate in Asia; Kobeissi Letter: afflussi record negli ETF a leva in ottobre (+15 miliardi, non verificato) | Nessun dato aggregato sul debito di margine | Amplificatore probabile, non misurabile |
| 6. Geopolitica ed energia | Brent a 98,29 dollari (+3,8%) dopo il -8,7% di mercoledì; Rapidan Energy stima l'80% di probabilità di una ripresa dei combattimenti con l'Iran | NBC scrive espressamente che il petrolio non è stato una causa | Contesto di fondo |
La lettura che meglio regge i dati è composita. Una correzione dei titoli legati all'AI era già in corso da un mese, su un mercato concentrato in pochi nomi e su un settore le cui valutazioni scontavano molta crescita. Il voto ha fornito un pretesto, e il tema dei data center lo ha reso credibile, in un sistema con molta leva. È la sintesi che emerge da fonti che si contraddicono solo in superficie: NBC, Fox Business, CNBC e Reuters indicano il rischio politico come miccia; la Kobeissi Letter, Nomura e TradingKey parlano di una caduta più tecnica che fondamentale. Il punto debole delle spiegazioni politiche è la cronologia; quello delle spiegazioni tecniche è che spiegano come, ma non perché giovedì e non mercoledì.
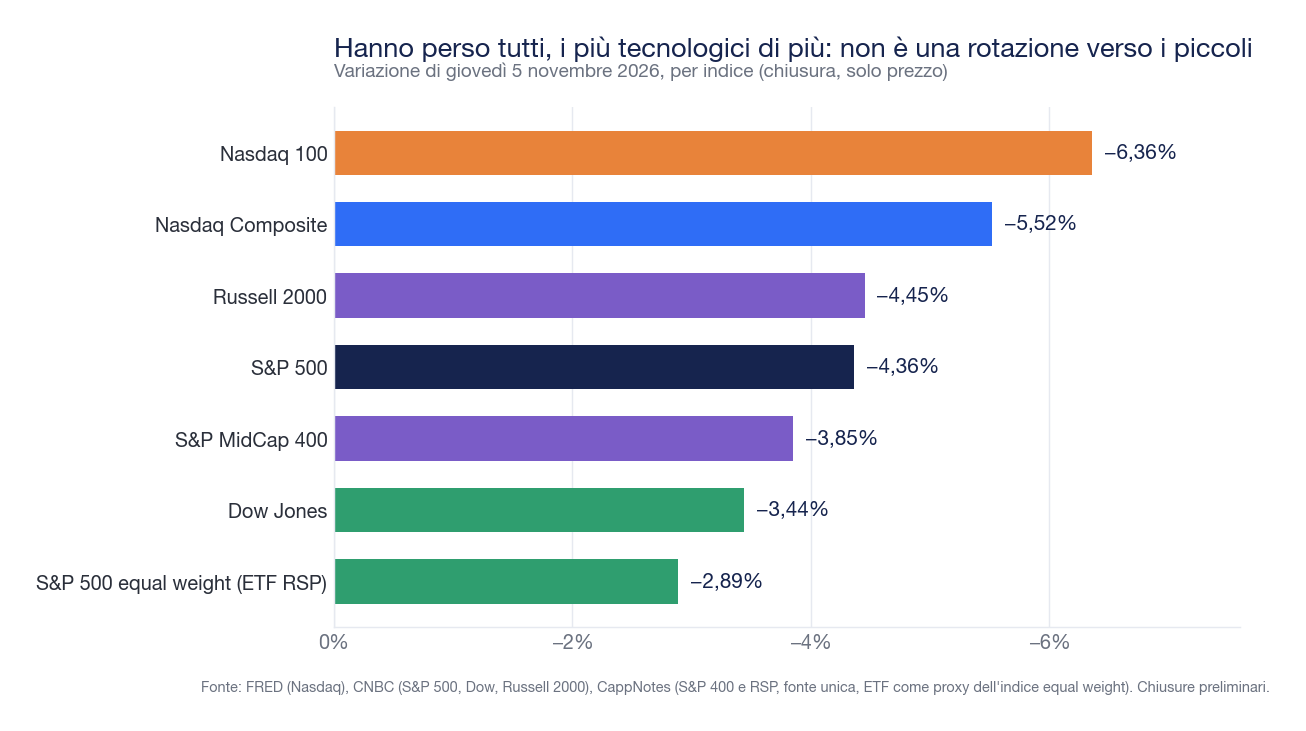
Il confronto tra indici dice la stessa cosa. L'S&P 500 ponderato in modo uguale ha perso il 2,89%, contro il 4,36% di quello ponderato per capitalizzazione: la differenza di 1,5 punti è il prezzo della concentrazione nei pochi giganti. Ma il Russell 2000, che ha pochissima tecnologia, ha ceduto il 4,45%, più dell'S&P 500: non si è trattato di una rotazione ordinata verso le piccole imprese, bensì di una riduzione generalizzata del rischio, più dura dove l'AI pesa di più. I dati dei settori non coincidono tra le fonti: per il tecnologico si va da -5,5% a -8,0% a seconda della fonte, e la sola tabella completa (CappNotes, fonte unica) dà comunicazioni -0,6%, utility -0,7% e beni di prima necessità -0,8% come i comparti meno colpiti. Per capire perché un titolo possa crollare anche battendo le stime, come Arm e Qualcomm, rimandiamo alla nostra analisi sulle trimestrali dell'AI di ottobre e, per chi vuole capire come funzionano i meccanismi di fondo, alla guida su che cosa muove le borse.
Il credito, almeno fino a mercoledì 4 novembre, non confermava lo scenario di panico: lo spread dei titoli societari ad alto rendimento era a 3,32 punti e quello degli investment grade a 0,91, entrambi in calo rispetto al 30 ottobre (3,44 e 0,94). Il dato del 5 novembre non era ancora pubblicato quando abbiamo scritto. Il dollaro ha avuto un comportamento incerto: l'indice dollaro era a 101,60 (+0,09%, unica fonte), cioè non ha fatto da rifugio; secondo Saxo (Charu Chanana) il dollaro si indebolisce se lo stimolo fiscale viene ridimensionato, secondo Monex (Jesper Koll) si rafforza se l'indipendenza della Fed è difesa. L'oro ha chiuso tra 4.090 e 4.100 dollari l'oncia a seconda della fonte (+0,5-0,6%, con un massimo intraday di 4.155,80); il bitcoin è sceso del 5,7% circa a 75.855 dollari, con deflussi dagli ETF per 430-530 milioni di dollari.
Rotazione dei capitali: che cosa può cambiare e che cosa è già nei prezzi
Non è una raccomandazione di acquisto o di vendita: è una mappa dei canali con cui il nuovo equilibrio politico potrebbe spostare i flussi, di che cosa si è già visto e di che cosa smentirebbe la tesi. I prezzi del 5 novembre riflettono soprattutto una riduzione del rischio, non una rotazione dimostrata.
| Area | Canale | Già osservato | Che cosa la smentirebbe |
|---|---|---|---|
| Tecnologia e grandi capitalizzazioni | Concentrazione sull'AI, rischio regolatorio sui data center, costo dell'energia (asta PJM del 9-15 dicembre) | SOX -12,3%; S&P 500 equal weight -2,89% contro -4,36%; CIBC vede cloud e software più protetti dell'hardware | Moratoria federale ritenuta improbabile da Goldman; conti Nvidia del 17 novembre |
| Piccole imprese e value | Sensibilità ai tassi | Russell 2000 -4,45%, più dell'S&P 500: non è una rotazione | Un rialzo della Fed il 9 dicembre |
| Finanziari | Limiti ai tassi delle carte (Evercore), vigilanza | JPMorgan -4% il 5 novembre; curva 10-2 anni a +0,38 punti (FRED) | Un appiattimento della curva |
| Industria e difesa | Bilancio: 1.500 miliardi richiesti contro circa 1.150 nella proposta della Camera (stima attribuita a Jefferies, fonte secondaria) | Difesa -3/-5% il 4 novembre, Caterpillar -6% il 5; Wells Fargo: utili da stabili a in modesta crescita | Una chiusura parziale del governo |
| Energia e rinnovabili | Prezzo del greggio; gli incentivi ridotti restano in vigore senza una legge firmata dal presidente | Energia (XLE) -4,74% il 4 novembre; First Solar +9,4%, Sunrun +10% (Investing.com) | Brent oltre 100 se riprendono i combattimenti (Rapidan: 80%) |
| Sanità | Sussidi ACA scaduti il 31 dicembre 2025, dazi di settore sui farmaci | Centene +4,5%, Molina +6% (Investing.com, fonte secondaria) | Serve la firma del presidente |
| Consumi e commercio | Costo della vita, benzina a 4,12 dollari; aliquota effettiva sui dazi al 7,1% (Penn Wharton) | Discrezionali -3,8%, difensivi tra -0,6% e -0,8% (CappNotes, fonte unica); 126 miliardi di rimborsi certificati su 166 riscossi | Nuovi dazi di settore; scadenza della tregua con la Cina il 10 gennaio |
| Treasury e duration | Fed in rialzo, disavanzo di 1.992 miliardi, tetto al debito nel 2027 | 10 anni da 5,31% (5 ottobre) a 4,90% (4 novembre) e circa 4,84%; 2 anni da 4,58% a circa 4,46%; 30 anni 5,28%; tasso reale a 10 anni 2,64% (FRED) | Rialzo il 9 dicembre; CPI di ottobre il 10 novembre. Lombard Odier: rendimenti in genere -20/-25 punti base dopo le midterm (secondaria, non verificata) |
| Credito, dollaro, oro, petrolio | Spesa AI a debito; Fed contro stimolo fiscale; Iran | HY 3,32 e IG 0,91 al 4 novembre (FRED); dollaro invariato; oro tra 4.090 e 4.100; Brent 98,29; bitcoin -5,7%. Valute emergenti: dati non trovati | Un allargamento degli spread dopo il 5 novembre |
Tre scenari e che cosa li farebbe cambiare
Le probabilità non si inventano: dove un numero esiste è attribuito. Secondo LPL Research, dal 1950 l'S&P 500 ha reso in media il +15,1% nei dodici mesi dopo un voto di metà mandato, con tutti i diciannove casi positivi (da +1,1% a +33,2%). Diciannove osservazioni non fanno un modello, e questo ciclo parte con una Fed che alza i tassi, un decennale vicino al 5% e un Nasdaq in correzione; Jonathan Krinsky di BTIG ha avvertito che un rialzo post-elettorale è meno probabile del consenso. Tra le previsioni attribuibili: Mike Wilson di Morgan Stanley vedeva prima del voto un calo verso 7.100 e poi un recupero a 8.000; Matthew Aks di Evercore ISI indicava 6.800 a fine anno se Trump avesse intensificato lo scontro con l'Iran e i democratici avessero preso il Congresso. L'S&P 500 ha chiuso il 5 novembre a 7.353,73.
| Scenario | Condizioni | Da monitorare e segnali | Tendenzialmente favoriti o penalizzati |
|---|---|---|---|
| Rialzista: stabilizzazione e ritorno del rischio | Conti Nvidia (17 novembre) a conferma della domanda; la Fed non rialza il 9 dicembre; petrolio sotto i 100 dollari | CPI di ottobre (10 novembre), PIL rivisto (25 novembre), probabilità FedWatch, spread HY. Conferma: rendimenti e VIX in calo con i chip in rimbalzo; smentita: spread in allargamento. Ancoraggio: Morgan Stanley, recupero a 8.000 | Favoriti chip e piccole società sensibili ai tassi; meno i difensivi |
| Centrale: consolidamento e riordino dei flussi | Nasdaq stabile sotto il massimo di ottobre; l'AI si restringe ai gruppi con flussi di cassa; stallo a Washington senza shock | Scadenza di finanziamento (11 dicembre), insediamento (3 gennaio), Alaska e Mississippi. Conferma: l'equal weight non perde terreno; smentita: nuovo crollo dei chip. Ancoraggio: Morgan Stanley, discesa verso 7.100 | Favoriti software e cloud; meno hardware e infrastrutture indebitate |
| Ribassista: deterioramento o nuove correzioni | Ripresa dei combattimenti con l'Iran e Brent oltre 100; Fed che rialza e spinge i rendimenti verso il 5%; dubbi sul ritorno dell'AI | Payroll, CPI, aste del Tesoro, Cds di CoreWeave e SoftBank, tregua con la Cina (10 gennaio). Conferma: spread e rendimenti in salita con le azioni in calo; smentita: Brent in ritracciamento. Ancoraggio: Evercore, 6.800 | Favoriti oro e scadenze brevi; penalizzati small cap, high yield, imprese esposte al commercio |
Tattico e strategico. Nel breve contano le date: CPI il 10 novembre, conti Nvidia il 17, seconda stima del PIL il 25, Fed l'8 e 9 dicembre, scadenza del finanziamento federale l'11, asta PJM con risultati il 22. Sul piano strategico la questione non è il voto ma tre variabili che il voto non decide: il costo del denaro, il ritorno effettivo degli investimenti in AI e il prezzo dell'energia. Per ragionare su concentrazione e diversificazione si veda la guida agli ETF; per i meccanismi del credito legati all'AI, l'analisi su Nvidia e i circoli di investimento; per la Fed, il rialzo del 16 settembre.
Che cosa non siamo riusciti a verificare
- Chiusura ufficiale del VIX, rendimenti dei Treasury e spread di credito del 5 novembre, cambi euro-dollaro e dollaro-yen, Ether, argento, Oracle, volumi rispetto alla media, tabella settoriale concordante e un grafico intraday attendibile: non disponibili o in conflitto fra le fonti. Per questo il grafico intraday e la tabella settoriale non compaiono.
- Gli articoli di Bloomberg consultati risultavano inaccessibili; Financial Times e Wall Street Journal non sono emersi dalla ricerca. Le interpretazioni vengono da Reuters, CNBC, NBC News, Fox Business, Yahoo Finance e Kobeissi Letter (tramite ripubblicazioni di gokhshtein.com e CryptoSlate).
- Il rapporto sull'occupazione di ottobre, uscito venerdì 6 novembre, non è incluso. Il quadro politico citato in apertura è di proiezioni, non di risultati certificati.
Fonti
Serie di mercato dalle serie giornaliere SP500, NASDAQCOM, NASDAQ100, VIXCLS, DGS2, DGS10, DGS30, T10YIE, BAMLH0A0HYM2 e BAMLC0A0CM della Federal Reserve Bank of St. Louis (FRED); chiusure del 5 novembre da CNBC, Fox Business, NBC News, StockTitan, CappNotes e TradingKey (dati preliminari). Cronologia della seduta da Yahoo Finance e CNBC; Asia da Reuters (via Investing.com) e CNBC. Posizioni di analisti da Reuters, CNBC, Investinglive, LPL Research (via Finwire) e Motley Fool. Probabilità implicite sui tassi dallo strumento FedWatch del CME Group (via CNBC). Dazi da Penn Wharton Budget Model. Tesi della Kobeissi Letter da gokhshtein.com e CryptoSlate; tesi di Broad Spectrum (Substack). Quadro politico da NBC News, CBS News e CNBC. Classifiche storiche, variazioni, rapporti fra indici e distanze dai massimi sono elaborazioni della redazione sui dati citati (gen_midterm_2026_charts.py e serie in content/dati/midterm-2026-11-06).
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria, ricerca in materia di investimenti, sollecitazione al pubblico risparmio né raccomandazione personalizzata di acquisto o vendita. Le valutazioni espresse sono opinioni della redazione basate su dati pubblici alla data di pubblicazione e possono cambiare senza preavviso. Il valore degli investimenti può diminuire oltre che aumentare e i rendimenti passati non sono indicativi di quelli futuri. Prima di qualsiasi decisione di investimento è opportuno rivolgersi a un consulente finanziario abilitato e valutare la coerenza dell'operazione con i propri obiettivi, orizzonte temporale e tolleranza al rischio.